事故有係数適用期間とは?自動車保険のノンフリート等級制度についてわかりやすく解説

事故を起こして自動車保険を利用すれば、翌年度から等級が下がって保険料が高くなります。1等級から20等級までの等級区分によって保険料が変わる保険料割増引制度を「ノンフリート等級制度」と呼び、保険会社にかかわらず、すべての自動車保険の保険料算出に導入されています。 等級が上がるほど安全運転と見なされ、保険料は安くなります。なお、同じ等級でも、事故歴がある場合は事故無しに比べて保険料はアップします。 事故有の等級が適用される期間のことを、「事故有係数適用期間」と言います。今回は、保険料を左右する「事故有係数適用期間」について、わかりやすく解説します。
自動車保険の保険料が決まる仕組み
「事故有係数適用期間」の説明に入る前に、まず簡単に自動車保険の保険料が決まる仕組みについて説明します。
自動車保険の保険料は、等級のほか、運転者の年齢や運転免許証の色(グリーン、ブルー、ゴールド)、使用目的(通勤・通学、日常・レジャー、業務など)、車種や走行距離、契約内容など、様々な項目をもとに事故リスクを想定し、算出されます。なかでも重要な項目が「等級」です。等級とは、保険料の割引/割増率を決定する「ノンフリート等級制度」で用いられる区分のこと。事故が無ければ翌年度は等級が1つ上がり、保険料の割引率も上がります。一方、事故を起こした場合は、翌年度に3等級または1等級下がるだけでなく、事故有のペナルティ付きの等級になるため、割引率が下がる、または割増率が上がり、保険料は高くなります。
ちなみに「フリート等級制度」というものもありますが、10台以上の車を契約する場合に対応した制度で、主に法人契約で用いられるものなので今回は割愛します。
自動車保険の保険料は、基本的に事故のリスクが高い人は保険料が高くなります。事故が発生すれば保険会社が保険金を支払うことになりますが、保険金は保険会社にとっては損害です。損害率が高い人ほど保険料を高くしてリスクに備える必要があるわけです。逆に、安全運転の可能性が高い人ほど保険料は安くなります。
事故有係数適用期間とは
ノンフリート等級制度には、「事故有係数適用期間(じこありけいすうてきようきかん)」という考え方があります。事故を起こすと等級が下がり、さらに「事故有の等級」というペナルティのようなものが一定期間付きます。これが、事故有係数適用期間です。
保険料の割増引率は、事故有係数によっても異なるので、同じ等級であっても、事故有係数適用期間によって、適用される割増引率は異なります。
同じ等級でも事故有と無事故で保険料の割増引率が変わる
先述では、“事故を起こすと等級が下がり、さらに「事故有の等級」というペナルティが付く”と説明しました。
このように、ノンフリート等級制度には、等級区分に加えて「無事故・事故有」という区分があります。例えば同じ等級でも、事故を起こしてその等級になったのか、それとも無事故の状態でその等級になったのかによって、保険料の割引率・割増率が変わるのです。
例えば、同じ10等級でも、事故有の割引率が23%であるのに対し、無事故の割引率は45%。無事故の方が、圧倒的に保険料の割引率が高いことがわかります。つまり、事故を起こさなかった安全運転ドライバーが優遇されているのです。
なお、事故を起こした場合の保険料の割増引率のことを「事故有係数(=事故有区分で適用される保険料の割増引率)」、無事故の場合の保険料の割増引率を「無事故係数(=無事故区分で適用される保険料の割増引率)」といいます。
事故有係数適用期間は、経過期間によって割増引率が変わる
一度事故を起こすと永久的に事故有係数が適用されて保険料が高いまま…ということはありません。事故有係数適用期間(事故有の割増引率が適用されるペナルティ期間)を過ぎれば、無事故の区分に戻ります。
また、事故有係数適用期間中は常に一定の保険料になる、というわけでもありません。期間中に事故を起こさなければ、事故有の低い割引率ではあるものの、毎年度割引率は上がり(割増率が下がり)、保険料も安くなっていきます。
事故有係数適用期間の要点をまとめてみました。以下の3点を覚えておけばよいでしょう。
- ・事故を起こすと、その翌年度から一定期間は「事故有係数適用期間」となり、保険料が高くなる
- ・事故有係数適用期間中でも、事故を起こさなければ更新ごとに保険料の割引率は上がっていく
- ・事故有係数適用期間中に事故を起こさなければ、無事故の区分になり、保険料が安くなる
事故有係数適用期間は何年?
さて、そもそも事故有係数適用期間とは、いったい何年なのでしょうか。
それは、保険金を請求した事故の内容によって異なります。等級が下がる事故には、「1等級ダウン事故」と「3等級ダウン事故」があります。1等級ダウン事故は事故を起こした翌年度の1年、3等級ダウン事故は事故を起こした翌年度から3年が、事故有係数適用期間となります。
なお、3年の事故有係数適用期間中に、もう一度3等級ダウン事故を起こした場合、事故有係数適用期間は6年となり、これが最長です。
事故有係数適用期間の具体例
ここでは、事故有係数適用期間の計算方法について、具体例を交えて解説します。
■18等級のときに、3等級ダウン事故を起こした場合
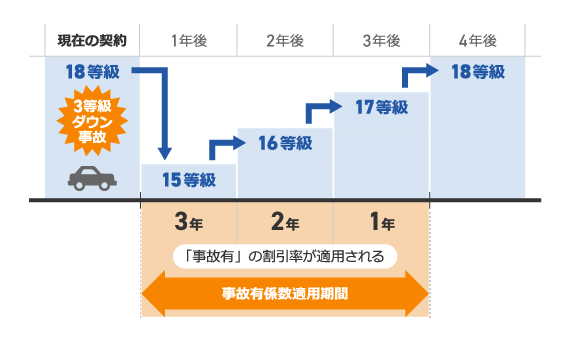
「無事故」だった18等級の契約者が、3等級ダウン事故を起こした場合、翌年度から15等級に下がり、3年間が事故有係数適用期間になります。
事故有係数適用期間中に保険を使わなかった場合は、事故有係数適用期間は1年ずつ消化し、4年目には「0年」になり、無事故係数が適用されます。等級は事故の2年後に16等級、3年後に17等級に上がり、4年目に18等級に戻ります。
■3等級ダウン事故を2年連続で起こした場合
「無事故」だった18等級の契約者が、3等級ダウン事故を2年連続で起こした場合は、以下のような推移になります。
まず、一度目の事故の翌年度から3年が事故有係数適用期間となり、等級は15等級に下がります。同じ年度内にもう一度3等級事故を起こした場合、その翌年度からさらに3年間事故有係数が適用され、合計で6年間の事故有係数適用期間となります。また、等級は15等級からさらに3等級下がり、12等級になります。つまり、無事故係数に戻るのは7年後、ということになります。

■1等級ダウン事故を起こした場合
「無事故」だった18等級の契約者が、1等級ダウン事故を起こした場合、翌年度の1年間は事故有係数適用期間となり、等級は1つ下がって17等級になります。 この期間中に保険を利用しなければ、その翌年度には18等級に戻り、無事故係数が適用されます。

事故有係数適用期間についてよくある質問
「保険会社を乗り換える場合、事故有係数適用期間はリセットされる?」「事故有係数適用期間の調べ方は?」といったよくある質問とその回答を紹介します。
Q.保険会社を乗り換える場合、事故有係数適用期間はリセットされる?
A.事故有係数適用期間は、保険会社を乗り換えてもリセットされず、そのまま引き継がれます。等級も同様に引き継がれます。つまり、保険会社を変えたことで、事故歴やそれに紐づくペナルティが無しになるということはありません。
また、無事故であれば、保険会社を乗り換えても翌年度には1つ等級が上がり、安全運転の優遇を受けられることに変わりはありません。
Q.事故有係数適用期間の調べ方は?
事故有係数適用期間は、保険証券(保険契約継続証)に記載されています。契約内容のノンフリート等級のあたりを見ると、「事故有係数適用期間:○年」のような記載があるはずです。
もしわからなければ、契約している保険代理店、もしくは保険会社に電話で問い合わせてみましょう。
事故有係数適用期間に関するまとめ
事故有係数適用期間について、理解いただけましたか? 一見複雑に見えますが、基本的には、事故を起こして保険を使えば、事故有係数適用期間という名のペナルティ期間が生じ、同じ等級であっても、無事故ドライバーに比べて保険料が高くなる、ということです。
3等級ダウン事故であれば3年、1等級ダウン事故であれば1年が、事故の翌年度から事故有係数適用期間となります。事故有係数適用期間中に事故が無ければ、等級は1年ごとに1等級ずつ上がりますが、ペナルティ付きの等級です。事故有係数適用期間が明けると、無事故係数、つまりペナルティ無しの等級に戻ります。
自動車保険は、安全運転であるほど、保険料が優遇されるしくみです。どんなに気を付けていても事故に巻き込まれてしまうことはありますが、法定速度を守る、急ブレーキや急発進を避ける、車間距離をしっかりとる、災害発生時には運転しないなど、安全運転の意識は常に持ってドライブを楽しみましょう。


- ※自動車保険に加入中の方は保険証券・免許証を、未加入の方は車検証・免許証をご用意ください。
- ※現在の保険契約の満期日まで、1日以上90日未満の方が見積もり依頼の対象です。
- ※お取り扱いできない契約もございます。詳細はページ下部をご確認ください。
- ※法人・営業用はこちら/バイク保険はこちら
このページを読んだ人は次のページも読んでいます
事故で自動車保険を使用するとどのくらい等級が下がるのか解説
自動車保険の「等級」とは、事故歴に基づいて保険料の割引率・割増率を決めるしくみのことを言います。個人が加入する自動車保険では、「ノンフリート等級制度」が適用されており、単に「等級」とも呼ばれます。
等級には、事故の有無が大きく影響します。つまり、事故の有無が、保険料に大きく影響するということでもあります。
今回は、事故を起こした場合に等級がどう変わるのか、等級に影響する事故とはどのようなものなのか、また等級によって保険料の割引率がどう違うのかなど、事故と等級の関係について詳しく説明します。

自動車保険の等級は引継ぎが可能!親・家族からもらう方法も解説
自動車保険の保険料をできる限り抑えたい方は、等級の引継ぎ(継承)を検討してみてはいかがでしょうか。等級の引継ぎには、いくつかの条件や適切なタイミングがあるため、それらをしっかりと理解してから引継ぎを行うことが大切です。
今回は、自動車保険の等級引継ぎができる条件とできない条件、等級の引継ぎのメリットなどをご紹介します。

台風による車の被害は車両保険の補償対象になる?等級はどうなるの?
日本では、夏から秋にかけて台風が何度も接近し、大雨や暴風によって洪水や河川の氾濫、土砂崩れなどが発生しやすくなります。特に近年、災害の規模が大きくなっていることは周知のとおりです。もしかしたら自分の大切な愛車が水没したり、飛来物が当たって損害を受けたりする可能性も考えられます。
自動車保険の補償の1つである「車両保険」は、車同士の衝突だけでなく、台風や大雨、竜巻、洪水、雹などによる損害も補償対象です。
この記事では、台風による損害で車両保険の補償が適用される例や、補償対象外となるケース、車両保険を使った場合の等級への影響などを詳しく解説します。

自動車保険の3年契約はお得なのか解説|長期契約のメリット・デメリットも紹介
自動車保険は、一般的に1年ごとに更新を繰り返していきますが、2年契約や3年契約といった複数年の長期契約に対応する自動車保険もあります。長期契約の自動車保険は、1年契約の自動車保険と比べて、保険料などの面でどのような違いがあるのでしょうか。ここでは、長期契約の自動車保険についての概要を押さえた上で、メリット・デメリットを中心に紹介します。
続きを読む
自動車保険の等級とは|等級の調べ方や割引率、下がる要因などを解説
自動車保険の割引率に大きく影響する「等級」。自動車保険を契約しているが、等級がどのように決定され、どのような割増引率となるのか、実はよく知らないという方も多いのではないでしょうか。
そこで今回は、個人向けの自動車保険に設定されている「ノンフリート等級」について解説します。等級の引継ぎについても簡単にご紹介しますので、ぜひ参考にしてみてください。