
もらい事故とは|修理代などの自動車保険での適用や事故対応の流れについて解説

自動車事故の多くは双方に過失がありますが、もらい事故の場合は一方にのみ過失があり、加害者側が全ての責任を負うことになります。「自動車保険に入っていれば、保険会社が示談交渉をやってくれるから大丈夫」と考えている人は少なくありませんが、もらい事故の場合だと事情が違ってきます。本記事では、もらい事故とは何か、自分の自動車保険で適用される保険、保険会社が示談交渉を代行できない理由、対処方法などについて紹介します。
もらい事故とは
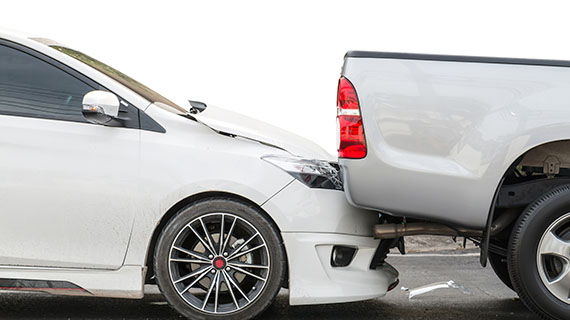
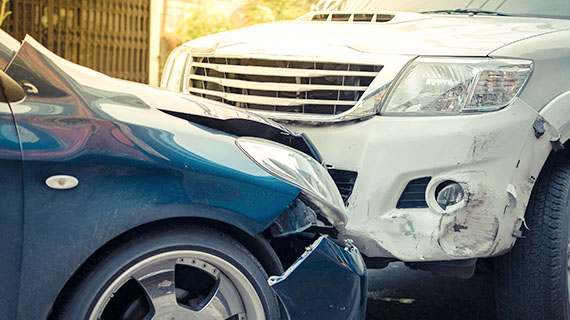
もらい事故とは、被害者にまったく責任のない事故のことをいいます。自動車事故は双方に過失があることが多いですが、もらい事故の場合は、駐車中や停車中の追突事故など、追突された側に過失のない事故が該当します。もらい事故の過失割合は「100:0」となり、追突された被害者側に違反点数は付きません。ただし、一方的に追突された事故であっても、追突された側にも過失があった場合は違反点数が付くことがあります。
- ● 被害者に過失がないケース
- ● 被害者にも違反点数が付くケース
被害者に過失がないケース
走行中の追突事故の多くの場合、過失割合には差があるものの、双方に過失割合が付くことがほとんどです。もらい事故とは、追突された被害者側にまったく過失がなく、防ぎようのない事故のことをいいます。
<被害者に過失がないもらい事故の例>- ● 交差点で赤信号を無視した車に追突された
- ● 走行中にセンターラインをオーバーした車に追突された
- ● 信号待ちで停車中に追突された
- ● 駐車場で駐車中に追突された
被害者にも違反点数が付くケース
追突事故であっても、追突された側に過失があれば、過失割合や違反点数が付くことがあります。
<被害者に違反点数が付くケース>- ● 急ブレーキをかけて停止したときに追突された
- ● 駐車禁止場所に駐車しているときに追突された
- ● ブレーキランプが故障中の状態で追突された
もらい事故での過失割合が「100:0」であれば、事故による損害に対して、加害者側がすべての責任を負うことになります。一方、被害者側にも過失割合が付くと、双方の損害を過失割合に応じて責任を負うことになります。過失割合に応じて、加害者側の損害額を被害者側が賠償することになりますが、被害者側の損害額との過失相殺が適用されるため、被害者側は損害賠償金を支払わないことが一般的です。
もらい事故で適用可能な自動車保険の補償
「自分に過失がまったくない」というもらい事故の場合は、相手がすべての責任を負います。基本的に、自分の治療費や車の修理費用については、相手の自動車保険で補償され、自分の自動車保険で相手に補償を行うことはありません。ただし、もらい事故であっても、自分の自動車保険の請求が可能なケースもあります。もらい事故でも適用される自動車保険には、次のようなものがあります。
- ● 人身傷害保険
- ● 車両保険
- ● 車両無過失事故に関する特約
人身傷害保険
人身傷害保険(人身傷害補償保険)とは、過失割合を問わず、示談交渉を待たずに、事故による損害に応じて運転者・同乗者のケガ・後遺障害・死亡に対する補償を受けることのできる保険のことです。相手からの賠償金が支払われた分については、差し引かれます。示談交渉が長引いたときも、人身傷害保険に加入していれば、すぐに保険金が支払われるといったメリットがあります。
もらい事故においては、相手にすべての責任があり、相手が損害額を全額支払う場合であっても、人身傷害保険による保険金を受け取ることができます。そのため、人身傷害保険に加入していると、もらい事故で示談交渉が長引いているときや、相手が無保険であった場合においても安心です。
人身傷害保険については、以下の記事で詳しく紹介しています。 自分や同乗者のケガなどを実損額で補償する「人身傷害補償保険」
車両保険
車両保険とは、自分の車の事故の他、台風、竜巻、洪水などの自然災害、盗難、いたずらなどによる損害を受けたときに補償を受けられる保険のことです。車両に対する損害も、過失割合が「100:0」であれば、基本的に相手が補償するため、自分の車両保険を使うことはありません。しかし、車両保険に加入していれば、相手が無保険で支払い能力がないケースなどにおいても、自分の車両保険による補償を受けることができます。
車両保険については、以下の記事で詳しく紹介しています。
車両保険とは?補償内容・必要性・保険料の相場についてわかりやすく解説
車両無過失事故に関する特約
車両無過失事故に関する特約とは、自分にまったく過失のないもらい事故で車両保険を使った場合において、翌年の等級が下がらないという特約のことです。この特約は、相手のある事故に限られるため、「適用を受けるためには相手が確認できている」といった条件があります。
もらい事故での保険使用による等級への影響
自動車保険を使うと等級が下がり、翌年の保険料がアップしてしまうのかは気になるところです。 人身傷害保険を使った場合は、もらい事故に限らずノーカウント事故の扱いとなり、等級への影響はありません。
一方、もらい事故であっても、車両保険を使った場合は3等級下がります。ただし、車両無過失事故に関する特約を付けていると、一定の条件を満たしていれば車両保険を使っても等級に影響しなくなります。
自動車保険の利用による等級への影響については、以下の記事で詳しく紹介しています。
事故で自動車保険を使用するとどのくらい等級が下がるのか解説
もらい事故では保険会社による示談交渉ができない
双方に過失がある事故の場合は、保険会社が示談交渉を代行するのが一般的です。しかし、「自分に責任がまったくない」もらい事故の場合は、保険会社に示談交渉を依頼することができません。
双方に過失割合がある事故の場合は、被害者側の保険会社も損害賠償金を支払う「当事者」となるため、自己の法律事務を行うことになり、示談交渉を代行することが可能です。しかし、被害者にまったく責任がない場合、被害者側の保険会社は損害賠償金を支払う当事者ではありません。当事者ではない他人の法律事務を代行する行為は、弁護士法に違反してしまうことから、示談交渉の代行ができないのです。
もらい事故において、加害者側との示談交渉がうまくいかない場合は、弁護士に交渉を依頼する方法があります。自動車保険で弁護士費用特約を付帯している場合は、弁護士費用を上限額まで保険金で賄うことができます。
弁護士費用特約についてもっと詳しく知るもらい事故で被害を受けた際の対処方法と流れ
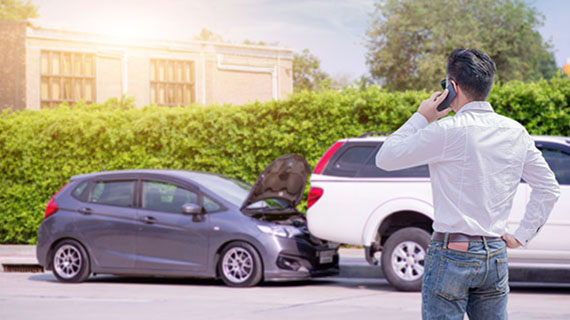
実際にもらい事故に遭った場合、どのように対処すればよいでしょうか。
もらい事故による被害を受けた場合の対処方法は、基本的には一般的な自動車事故の場合と同様です。もらい事故に遭ったときの対象方法について、順を追って流れを説明します。
- ・負傷者の救護などの現場対応と警察への通報
- ・加害者との連絡先交換と保険会社への連絡
- ・必要に応じて病院を受診
- ・示談交渉
負傷者の救護などの現場対応と警察への通報
もらい事故に遭った場合、まずは負傷者の救護と警察への通報を行うほか、自力走行が可能な場合は二次被害の防止のために車両を移動させます。
警察に通報すると、当事者の立ち会いの下で実況見分が行われ、人身事故の場合は実況見分調書が作成されます。物損事故においては、実況見分調書よりも簡易的な物損事故報告書が作成されます。これらは、後日、加害者側と過失割合を巡ってトラブルになった際に、有力な資料となります。
事故発生時の警察への通報は、道路交通法によって義務付けられており、罰則規定も設けられています。また、警察を呼ばなければ、そもそも事故が発生したことも認められず、適正な損害賠償が受けられない可能性もあります。万が一、加害者側にその場で「警察を呼ばないで示談にしよう」と言われたとしても、応じないようにしましょう。
加害者との連絡先交換と保険会社への連絡
警察の到着を待つ間に、加害者との連絡先の交換や、自分の加入する自動車保険の保険会社への連絡を行います。加害者には、住所、氏名、電話番号、メールアドレス、勤務先といった連絡先のほか、自賠責保険や任意保険の保険会社の名称、契約番号を確認しておきます。自分の加入する自動車保険の保険会社に連絡するのは、利用できる保険や今後の対応について確認しておくためです。
必要に応じて病院を受診
事故によってケガをしている場合は、当日中、もしくは2~3日中、あるいは後から痛みが出た場合でも1週間以内と、できるだけ早いタイミングで病院を受診するようにします。事故から病院の受診までの日数が空いてしまうと、「ケガや痛みの原因が交通事故によるものではない」と判断されてしまうことがあるためです。
加害者側から見舞金の支払いの申し出があった場合、示談が成立する前に受け取ることはおすすめしません。見舞金を受け取ることで、「相手側を許した」と見なされることがあるからです。また、見舞金は、損害金の一部として差し引かれるケースもあります。
示談交渉
示談交渉は、被害者の損害がすべて確定したタイミングで行い、賠償額を決定します。被害者のケガが完治する、あるいは症状が固定して後遺障害が残り、後遺障害等級認定の結果が出ると、被害者の損害が確定します。ただし、車に関する被害は、修理代金がわかった段階で確定できるため、人身事故の場合は、物損に関する示談交渉を先に行うこともあります。
もらい事故で請求できる慰謝料・損害賠償金
もらい事故による被害を受けた場合、損害金や慰謝料を加害者に請求することができます。物損事故と人身事故の場合について見ていきましょう。
- ● 物損事故:車両の修理代など
- ● 人身事故:慰謝料・治療費など
物損事故の場合は修理代など
ケガ人がなく、車や持ち物のみが損害を受けた事故は、「物損事故」といった扱いになります。物損事故では、次に挙げる損害賠償金を請求できます。
- ● 車の修理費用…車の購入価格が上限額。購入価格を上回るケースや修理不可能なケースは買替え費用
- ● 評価損…事故歴・修理歴、あるいは修理で直らない傷などによって評価が下がる場合に請求可能で、修理費用の10~30%が目安
- ● 代車費用…車の修理や買い替えまでに代車を手配した際にかかった費用。公共交通機関が利用できるケースなど、認められない場合もある
- ● 休車損害…営業車両が事故によって修理中に営業に利用できなかったことで、本来得られるはずだった利益を補償。余剰車両があるケースなどは請求できない
- ● 積載物の修理費用や弁償代…持ち物や積載していた積み荷の損害を補償。ペットの治療費も含まれる
慰謝料は、基本的に人の身体の被害による精神的苦痛に対して支払われる性質のものであるため、物損事故においては請求することができません。ただし例外的に、長年飼っていたペットの死亡による慰謝料などが認められた判例もあります。
人身事故の場合は慰謝料・治療費なども請求
もらい事故でケガをした場合は、「人身事故」という扱いになり、物損事故で請求できる内容に加えて、次に挙げるものを請求することができます。
- ● 治療費…治療費の他、通院交通費、付き添い費用、装具・器具購入費、入院時の雑費など
- ● 慰謝料…入通院慰謝料、後遺障害慰謝料、死亡慰謝料
- ● 休業損害…休業による収入減を補償するもので、有給休暇を取得しても請求可能。失業中でも請求できるケースがある
- ● 将来介護費用…後遺障害によって介護が必要となった場合
- ● 逸失利益…後遺症逸失利益、死亡逸失利益
- ● 葬儀費用…事故によって亡くなった場合
加害者が非を認めない場合の対処法
明らかにもらい事故であるにもかかわらず、加害者が非を認めないこともあります。ただし、加害者側が事故によるショックで興奮して記憶が曖昧なケースや勘違いをしているケースもあるため、冷静に対処することが大切です。加害者が非を認めない場合、当事者同士で話し合うと感情的になりやすいため、加害者側の保険会社の担当者と交渉を行うようにしましょう。
また、加害者が非を認めない場合は、ドライブレコーダー、防犯カメラの映像、現場の写真、目撃者の証言といった客観的な事実による証拠を提出し、事故の状況を正確に理解してもらうようにします。ただし、事故の状況に関する証拠を集めて加害者側に提出し、示談交渉を重ねるのは労力のいることなので、弁護士に依頼することを検討しましょう。
まとめ
もらい事故に遭って自分の過失がまったくない場合、自動車保険に入っていても示談交渉を保険会社に代行してもらうことができません。被害者は、加害者から損害に対する賠償金や慰謝料の支払いを受けることができますが、加害者側との交渉が大きな負担となるケースもあります。もらい事故に備えて、自動車保険にはあらかじめ弁護士費用特約を付帯しておくことを検討してみましょう。
※上記は概要を説明したものです。引受保険会社により、商品名や補償内容等は異なりますので、ご契約にあたっては必ず「各社商品パンフレット」および「重要事項のご説明・契約概要のご説明・注意喚起情報のご説明」をあわせてご覧ください。また、詳しくは「ご契約のしおり(普通保険約款・特約)」等をご用意していますので、取扱代理店または引受保険会社までご請求ください。ご不明な点につきましては、取扱代理店または引受保険会社までお問合わせください。



- ※自動車保険に加入中の方は保険証券・免許証を、未加入の方は車検証・免許証をご用意ください。
- ※現在の保険契約の満期日まで、1日以上90日未満の方が見積もり依頼の対象です。
- ※お取り扱いできない契約もございます。詳細はページ下部をご確認ください。
- ※法人・営業用はこちら/バイク保険はこちら
このページを読んだ人は次のページも読んでいます
交通事故を起こしたときの保険会社とのやりとりの流れ|保険金の請求・受取りを解説
追突事故などの交通事故を起こしたとき、事故への対処や保険会社への保険金の請求は、どのような流れで行っていくのでしょうか。保険会社へ連絡する前に、まずは事故現場で義務付けられている対応を行う必要があります。交通事故を起こしたときの現場対応の義務について解説した上で、保険会社とのやりとりの流れなどを紹介します。
続きを読む
事故有係数適用期間とは?自動車保険のノンフリート等級制度についてわかりやすく解説
事故を起こして自動車保険を利用すれば、翌年度から等級が下がって保険料が高くなります。1等級から20等級までの等級区分によって保険料が変わる保険料割増引制度を「ノンフリート等級制度」と呼び、保険会社にかかわらず、すべての自動車保険の保険料算出に導入されています。 等級が上がるほど安全運転と見なされ、保険料は安くなります。なお、同じ等級でも、事故歴がある場合は事故無しに比べて保険料はアップします。 事故有の等級が適用される期間のことを、「事故有係数適用期間」と言います。今回は、保険料を左右する「事故有係数適用期間」について、わかりやすく解説します。
続きを読む
事故で自動車保険を使用するとどのくらい等級が下がるのか解説
自動車保険の「等級」とは、事故歴に基づいて保険料の割引率・割増率を決めるしくみのことを言います。個人が加入する自動車保険では、「ノンフリート等級制度」が適用されており、単に「等級」とも呼ばれます。
等級には、事故の有無が大きく影響します。つまり、事故の有無が、保険料に大きく影響するということでもあります。
今回は、事故を起こした場合に等級がどう変わるのか、等級に影響する事故とはどのようなものなのか、また等級によって保険料の割引率がどう違うのかなど、事故と等級の関係について詳しく説明します。

交通事故の過失割合とは|決め方や適切な割合決定が重要である理由を解説
自動車事故においては、損害賠償金を決めるにあたって、当事者である加害者と被害者の責任の割合を示す「過失割合」が重要です。被害者にも過失割合がある場合は、受け取れる損害賠償金が減ることになります。ここでは、交通事故の過失割合とは何か、過失割合はいつ決まるのか、過失割合が重要な理由や決め方、過失割合の例などについて紹介します。
続きを読む
自損事故保険(特約)とは|補償範囲・金額やどんな人に必要な保険か解説
自損事故保険(自損事故傷害特約)は、相手のいない自損事故(単独事故)に備える保険の一つです。実は、自損事故は、人身傷害保険や搭乗者傷害保険でも補償の対象となり得ます。では、なぜ加入する必要があるのでしょうか。本記事では、自損事故保険の補償範囲や補償金額について紹介した上で、人身傷害保険や搭乗者傷害保険との違いについても解説します。
続きを読む







