
初めての自動車保険の入り方|加入する際のタイミングについても説明

新車や中古車を購入して初めて自動車保険に加入するときには、どのように手続きを進めていけば良いのでしょうか。車を購入したら、強制保険の自賠責保険だけではなく、任意保険にも加入しておくのが望ましいです。今回は、初めて自動車保険の任意保険に加入する人に向けて、加入するタイミングや手続きの流れなどについて紹介します。
車を購入したら自動車保険へ加入した方が安心

車を購入したら、自動車保険に加入しておくと安心です。自動車保険には次の2つがありますが、一般的に自動車保険とは、任意保険を指すことが多いです。
- ● 自動車損害賠償責任保険(自賠責保険)
- ● 任意保険
自動車損害賠償責任保険(以下、自賠責保険)は、自動車損害賠償保障法によって加入が義務付けられている強制保険のことです。自賠責保険に加入していなければ、基本的に公道を走ることができません。
しかし、自賠責保険だけでは、万が一の事故を起こしたときに受けられる補償が不十分であることから、任意保険にも併せて加入するのが望ましいです。自賠責保険で補償されるのは、相手方や同乗者のけが、後遺障害、死亡のみで、限度額は傷害が120万円、後遺障害が4,000万円、死亡が3,000万円です。
一方、任意保険は、法律で加入が義務付けられているものではなく、多様な商品があるため、希望に応じて補償範囲を設定し、加入することができます。
自賠責保険については、以下の記事で詳しく紹介しています。「自賠責保険」と「任意保険」の違いと必要性を理解して正しく加入する
初めて加入したときの等級
自動車保険には、1等級から20等級までのノンフリート等級というものがあり、事故歴に応じて次年度の保険料が割り引き、あるいは割り増しされます。4等級から20等級は保険料が割り引きされ、等級が大きいほど割引率が高くなりますが、1等級から3等級は、保険料が割り増しとなります。
初めて自動車保険に加入したときには、6等級からスタートするのが一般的です。ただし、同居の家族であれば、ノンフリート等級を引き継ぐことが可能です。例えば、祖父が13等級で車に乗らなくなったため、同居する孫が記名被保険者となって等級を引き継ぐ場合、孫は13等級からスタートできます。
ノンフリート等級は、自動車保険を使う事故を1年間起こさなければ1段階上がり、保険料の割引率がアップし、安くなります。一方、事故を起こした場合は、基本的に3等級ダウンします。ただし、自然災害や盗難など1等級下がる事故や、ノンフリート等級に影響しない「ノーカウント事故」と呼ばれるものもあります。
自動車保険に加入するタイミング
自動車保険は、納車前のタイミングで手続きを進めておき、納車当日を保険の始期日とし、納車日から補償を受けられるようにしておきます。納車後に自動車保険の加入手続きを行うと、万が一事故を起こしたときに自賠責保険の適用しか受けられず、補償が不十分なためです。自賠責保険だけでは、対人賠償の補償の限度額が低く、対物補償がないため、高額な賠償金を自己負担しなければならなくなる可能性があります。
自動車保険を契約する方法
自動車を購入して初めて自動車保険を契約する場合、契約するところは主に以下の3つが挙げられます。
- ● 自動車を購入する販売会社
- ● 自動車保険の代理店
- ● ダイレクト型(通販型・ネット型)
自動車を購入するディーラーなどの販売会社が自動車保険の代理店になっている場合は、自動車保険の加入手続きも併せて行うことが可能です。自動車を購入していることから、親身に相談に乗ってもらいやすく、自動車の購入手続きも自動車保険の加入手続きも1カ所でできるため、手間を軽減できることがメリットです。
また、複数の自動車保険を取り扱う代理店を利用すると、様々な商品の提案が受けられ、自分にあったものを比較して選ぶことができます。
この他には、ダイレクト型の自動車保険を申し込む方法があります。ダイレクト型の自動車保険は、「通販型」「ネット型」とも呼ばれ、保険会社の専用サイトから直接加入手続きを行います。ダイレクト型は、自身でプランを選択しなければなりませんが、24時間いつでも手続き可能で、保険料が割安といったメリットがあります。
ダイレクト型と代理店型のそれぞれのメリットをもっと詳しく知る初めての自動車保険の入り方の流れ
では、初めて車を購入し、自動車保険に入るときには、どのように進めていけば良いのでしょうか。自動車保険の入り方の一般的な流れは、以下のようになります。
- ①車選びと同時に保険選びを始める
- ②複数の保険会社の見積もりを比較・検討
- ③納車日までに保険の契約を済ませる
まずは、自動車保険を検討する時間を確保するため、車選びと同時に保険探しを始めておきます。次に、複数の保険会社の見積もりを比較します。そして、納車日が保険の始期日になるよう、早めに契約を済ませておきます。
①車選びと同時に保険選びを始める
まずは、車選びと同時に、自動車保険選びもスタートしましょう。自動車保険は、様々な損害保険会社で取り扱っており、補償内容や保険料は、保険会社によって異なります。また、保険料は、主に運転する人や車種など様々な条件によっても違います。「どの程度の補償を付けるべきか」「運転者の範囲をどうするのか」などといった検討すべき点が多くあります。
自身に合った自動車保険に入るためには、必要な補償や保険料の目安を把握しておくことが大切です。自動車保険の保険料は、車を所有する限りかかるものなので、車を所有する際にかかる維持費の一つとして考えておく必要があります。
②複数の保険会社の見積もりを比較・検討
次に、複数の保険会社の見積もりを比較・検討していきます。一般的に、自動車保険の保険料は補償内容はもとより、車種、契約する人の条件、利用目的契約方法、支払い方法など様々な条件をもとに保険会社独自のリスク想定をかけあわせて算出されるものなので、自分で計算してみるということができません。そのため、まずは、保険会社や代理店に見積もりを出してもらいましょう。
■「ダイレクト型」と「代理店型」の保険料のしくみ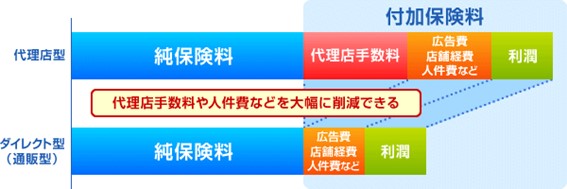
自動車保険を選ぶ際に、「ダイレクト型」「代理店型」の自動車保険があるということを理解しておきましょう。これらの違いを一言でいうと、保険料を構成する要素が違う、ということになります。
保険料を構成するのは、保険金の支払いに充てられる「純保険料」と、人件費、店舗経費、広告費、代理店手数料などの経費と利潤からなる「付加保険料」です。代理店型は、文字通り代理店を介して販売される自動車保険のこと。一方、ダイレクト型は、インターネットや電話で保険会社と直接契約を行うものを指し、代理店手数料や店舗運営に関わる人件費、家賃、水道光熱費といった店舗経費を抑えることができます。そのため、一般的にダイレクト型は、代理店型よりも保険料が安い傾向にあります。
ダイレクト型と代理店型のそれぞれのメリットをもっと詳しく知る③納車日までに保険の契約を済ませる
車の購入契約をし、納車日が決定したら、納車日を自動車保険の始期日にできるように、契約手続きを進めていきます。代理店型の自動車保険の場合は、代理店を通じて契約手続きを行います。
自動車保険の手続きを行うためには、車検証に記載されている情報が必要です。車の購入者に車検証が渡されるのは納車の際ですが、通常は納車日の数日前には車検証が販売会社に届いているため、コピーをもらうか、あるいは手続きに必要な情報を教えてもらうようにします。
契約から保険が開始されるまでの期間は、保険会社によって異なります。事前に確認し、納車日には保険が適用されるように、早めに手続きを行うようにしましょう。
自動車保険の加入手続きに必要なもの
自動車保険の加入手続きに必要な書類としては、以下のようなものが挙げられます。
- <必要書類>
- ● 自動車保険加入申込書(代理店型の自動車保険の場合)
- ● 車検証
- ● 運転免許証
- ● 印鑑(代理店型の自動車保険の場合)
この他には、保険会社によって売買契約書が必要です。また、運転免許証のコピーの提出を求められることもあります。ただ、納車前には車検証が手元にないため、後日、車検証のコピーの郵送を求められるケースもあります。
- <手続きに必要な情報>
- ● 車検証に記載された車台番号、車両型式、自動車登録番号、初度登録年月、所有者、使用者
- ● 運転免許証の色
- ● 積算走行距離計(オドメータ)の値
◎関連記事
自動車保険に加入するときの必要書類|手続きの流れと更新・見積もり時についても紹介
新車納車までに任意保険の加入が間に合わない場合
任意保険は、加入を義務付けられているわけではないため、新車を購入してから納車までに任意保険の加入が間に合わないといった場合でも、道路交通法違反となるわけではありません。ただし、自賠責保険では補償される範囲が限られているため、任意保険に未加入の状態で運転することはなるべく避けるようにしましょう。
まとめ
自動車保険は、納車日から適用されるように手続きしておくのが基本です。複数の自動車保険に見積もりを依頼し、補償内容や保険料を比較することで、自分に合った保険に加入することができます。自動車保険の一括見積もりサイトを利用すると、複数の自動車保険の見積もりの依頼が一度で済むので、大変便利です。
※上記は概要を説明したものです。引受保険会社により、商品名や補償内容等は異なりますので、ご契約にあたっては必ず「各社商品パンフレット」および「重要事項のご説明・契約概要のご説明・注意喚起情報のご説明」をあわせてご覧ください。また、詳しくは「ご契約のしおり(普通保険約款・特約)」等をご用意していますので、取扱代理店または引受保険会社までご請求ください。ご不明な点につきましては、取扱代理店または引受保険会社までお問合わせください。



- ※自動車保険に加入中の方は保険証券・免許証を、未加入の方は車検証・免許証をご用意ください。
- ※現在の保険契約の満期日まで、1日以上90日未満の方が見積もり依頼の対象です。
- ※お取り扱いできない契約もございます。詳細はページ下部をご確認ください。
- ※法人・営業用はこちら/バイク保険はこちら
このページを読んだ人は次のページも読んでいます
自賠責保険の解約方法|手続きの注意点や返金額について解説
「事故で車が修理不能の状態になった」などの理由で車を廃車にする際には、自賠責保険を解約することで、残りの保険期間に応じた返戻金が支払われます。自賠責保険は、加入が義務付けられていますが、どういったケースで解約することができるのでしょうか。自賠責保険を解約する条件や返戻金について押さえた上で、解約の手続きの流れ、必要な書類などについて解説します。
続きを読む
自動車保険(任意保険、自賠責保険)を解約(途中解約)するときの注意点
自動車保険の解約(途中解約)をするタイミングには、大きく分けて「保険期間中に他の自動車保険に乗り換える」「所有した自動車を手放す」の2つがあります。このページでは、自動車保険の解約方法に加えて、「保険期間中に他の自動車保険に乗り換える」「所有した自動車を手放す」、それぞれのケースでの注意点を詳しく解説しています。特に乗り換えの際の解約には経済的なデメリットが発生しがちなので、しっかりと理解しておきましょう。
続きを読む
自動車保険に加入するときの必要書類|手続きの流れと更新・見積もり時についても紹介
自動車を購入したときや現在加入している自動車保険から乗り換えを検討しているときなどは、自動車保険の見積もり、契約、更新の手続きなどが発生します。その際は、対象となる車両の特定や保険料の算出のために、正確な情報が必要となります。そこで、自動車保険の手続きの流れを紹介した上で、自動車保険の加入時における必要書類などについて紹介します。
続きを読む
自動車保険の乗り換え手順と事前に知っておくべきメリット・注意点
「保険料が高すぎる」「事故対応が悪かった」。そんなときに、多くの人が考えるのが自動車保険の保険会社を変えること、つまり、自動車保険の乗り換えです。このページでは自動車保険の乗り換えの手順から、メリットの詳しい解説、注意事項まで、初心者にもわかりやすく解説しています。乗り換えを検討し始めたらすぐに読んでみてください。
続きを読む
自動車保険の名義変更|必要なケース・変更方法を解説
車の保険には、加入が義務付けられている自賠責保険と、加入の判断が個人に委ねられている任意保険(以下、自動車保険)があります。車の所有者が変わったときやおもに運転する人が変わったときなど、さまざまなケースで名義変更が必要です。
ここでは自動車保険の名義変更が必要なケースや変更方法についてわかりやすく解説します。








