
自動車保険の3年契約はお得なのか解説|長期契約のメリット・デメリットも紹介

自動車保険は、一般的に1年ごとに更新を繰り返していきますが、2年契約や3年契約といった複数年の長期契約に対応する自動車保険もあります。長期契約の自動車保険は、1年契約の自動車保険と比べて、保険料などの面でどのような違いがあるのでしょうか。ここでは、長期契約の自動車保険についての概要を押さえた上で、メリット・デメリットを中心に紹介します。
自動車保険の長期契約とは
自動車保険の長期契約とは、一般的な契約期間が1年であるのに対し、2年、3年といった契約期間で締結する保険契約のことをいいます。自動車保険の長期契約は、契約期間を1年とする保険契約と異なる部分もあります。
契約期間の種類
自動車保険を契約期間で大きく分けると、次の3つの種類に分類できます。
- ・1日自動車保険
- ・契約期間1年
- ・長期契約
このうち、長期契約の自動車保険は、一般的にダイレクト型の自動車保険で取り扱いがなく、代理店型の自動車保険で取り扱っています。また、1年契約の自動車保険とは、ノンフリート等級の扱いなどに違いがあります。一方、1日自動車保険は、自身で自動車を所有していない人を対象にしているなど、自動車保険としての性質が他の2つと異なり、パソコン、スマートフォンのほか、コンビニエンスストアの情報端末から申し込むのが一般的です。
1日自動車保険
1日自動車保険とは、1日ごとの短期間で契約するタイプの保険です。自身で車を所有していない人が、別居の家族や親族の車、あるいは知人の車を借りて運転する際などに利用されます。1日自動車保険は、ノンフリート等級や運転者の年齢による割引がなく、一律で保険料を設定されているのが一般的です。
1日自動車保険は、対人賠償保険や対物賠償保険などの補償の他、契約プランによって車両補償も付いています。また、保険会社や契約プランによる違いはありますが、ロードサービスも付帯されています。1日自動車保険の多くは、パソコン、スマートフォン、コンビニエンスストアの情報端末から申し込むことができます。
1日自動車保険については、以下の記事で、特徴、補償内容、申し込み方法など、詳しく紹介しています。
契約期間1年(一般的なタイプ)
契約期間1年の自動車保険とは、一般的な自動車保険のことです。ダイレクト型も、代理店型も、契約期間1年の自動車保険を取り扱っています。契約期間1年の自動車保険では、1年ごとに更新手続きを行い、ノンフリート等級、年齢条件、運転免許証の色などに基づいて、保険料が割引されます。
長期契約(2年、3年、6年、7年など)
長期契約の自動車保険は、契約期間を2年以上とする保険契約です。保険会社にもよりますが、2年、3年、あるいは6年、7年といった契約期間に対応しています。ただし、長期契約の自動車保険に対応しているのは、代理店型の自動車保険のみです。
1年契約と3年契約の違い
通常の1年契約と長期契約の自動車保険では、どういった違いがあるのでしょうか。1年契約と3年契約を例に挙げて、違いを見ていきましょう。
| 1年契約 | 3年契約 | ||
|---|---|---|---|
| 保険期間 | 1年 | 3年 | |
| 取り扱う保険会社 | ダイレクト型・代理店型 | 代理店型 | |
| ノンフリート等級 | 事故無し | 1年後の契約更新時に1等級アップ 例)現在15等級→翌年度16等級 |
保険契約中の3年間は同じ等級。3年経過後に3等級アップ 例)契約時から3年間15等級→3年後の契約更新時18等級 |
| 事故あり | 翌年度から等級がダウンし、事故有係数が適用される 例)現在15等級で今年3等級ダウン事故発生→翌年度12等級にダウン・事故有係数が3年間適用 |
保険契約中の3年間は同じ等級。3年経過後に等級ダウン 例)契約期間中15等級で3等級ダウン事故発生→契約更新時に14等級にダウン |
|
| ゴールド免許割引 | 1年ごとに適用 | 3年ごとに適用 | |
| 長期契約割引 | なし | 保険会社によってはあり | |
ここで特に理解しておきたいのは、保険料にも影響するノンフリート等級や事故有係数適用期間の適用方法が、1年契約の自動車保険と3年契約とで異なる点です。上表の「ノンフリート等級」に記載した内容について、もう少し詳細に説明しましょう。
無事故の場合の等級

ノンフリート等級は、1年契約の場合だと1年ごとに等級が上がりますが、3年契約は契約期間中の3年間は同じ等級のままで、更新を迎えた時に3等級上がります。
3等級ダウン事故を起こした場合の等級、事故有係数適用期間

契約中に3等級ダウン事故を起こした場合、1年契約の場合は翌年度に3等級ダウンし、1等級ずつ上がります。事故有係数は事故の翌年度から3年間適用されて、保険料が割高になります。
一方、3年契約の場合は、事故を起こしても契約期間中は、15等級のままで変わりません。3年後の更新時から14等級に代わり、3年間事故有係数が適用されます。等級、事故有係数は次の計算式にあてはめて算出します。なお、これらは前契約の満期日(または解約日)の翌日から7日以内に継続契約がある場合に適用されます。
等級の計算式
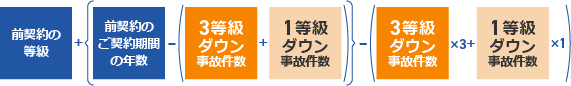
※「前契約のご契約期間の年数-(3等級ダウン事故件数+1等級ダウン事故件数)」が0未満の場合は、0として計算
事故有係数適用期間の計算式
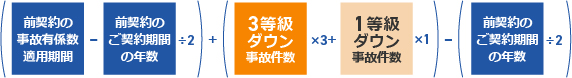
※「前契約の事故有係数適用期間-全契約のご契約期間の年数÷2」が0未満の場合は、0として計算
長期契約のメリット
2年契約、3年契約、あるいは7年契約といった長期契約の自動車保険には、以下のようなメリットが挙げられます。
- ・契約期間中は保険料が上がらない
- ・毎年の契約更新の手続きが不要
- ・保険料を一括払いにすることで割引がある
長期契約は、事故を起こしたとしても契約期間中の保険料が据え置かれることや、毎年更新手続きを行う必要がないため、煩雑な手続きを行う頻度が減るといった点がメリットです。また、保険会社によっては、一括払いによる保険料の割引を受けることができます。
契約期間中は保険料が上がらない
長期契約の自動車保険は、契約期間中に保険料が上がらないことがメリットです。契約時に保険料が決定するため、契約期間中に事故を起こしたとしても、保険料が上がることはありません。もちろん、更新後には、事故実績に応じた等級ダウンと事故有係数適用期間が実施されますが、現在契約している3年間は等級ダウンも事故有係数の適用もされないので、保険料の変動がありません。
さらに、保険料率の見直しによって保険料が値上げするようなケースでも、長期契約の場合は満期日を迎えるまでは影響を受けず、3年間は従来の保険料率による保険料となります。
毎年の契約更新の手続きが不要
1年契約の自動車保険の場合は、毎年更新のための手続きが必要ですが、長期契約の自動車保険の場合は、更新手続きの手間を省くことができる点もメリットとして挙げられます。「契約期間中に自動車保険の更新を忘れてしまって無保険になる」といったリスクを抑えられます。
保険料を一括払いにすることで割引がある
長期契約の自動車保険は、保険会社によっては保険料を一括払いにすることによって、保険料の割引を受けることができます。支払い時は負担が大きいですが、トータルで大きな節約になります。
長期契約のデメリット
長期契約の自動車保険は、主に保険料に関してのデメリットが生じるケースもあります。長期契約の自動車保険のデメリットとしては、以下のようなものが挙げられます。
- ・保険料を安くする条件変更ができない
- ・自動車保険料率の改定が反映されない
- ・何度も事故を起こすと一気に等級ダウンする
長期契約の自動車保険は、運転免許証の色がブルーからゴールドに変わったり、保険料率が改定で下がったりしても、契約期間中は現状の保険料が維持されます。また、事故を起こした場合、契約期間が満了したタイミングでまとめて等級ダウンが行われるため、何度も事故を起こしていると、保険料の急激なアップによる負担感が強くなります。
保険料を安くする条件変更ができない
長期契約の自動車保険では、保険料が安くなるような条件変更ができないといった点がデメリットです。例えば、契約期間中に免許証の色がブルーからゴールドに変わった場合、1年契約であれば1年以内に訪れる更新の際にゴールド免許割引の適用を受けることが可能です。しかし、長期契約の自動車保険では、例えば契約期間が3年であれば、3年間は条件変更できないことが一般的です。
自動車保険料率の改定が反映されない
自動車保険の保険料率は、改定によって上がるとは限らず、下がるケースもあります。しかし、長期契約を結んでいる場合、契約期間中は改定後の保険料率が適用されません。したがって、長期間にわたって保険料率が維持されるのは、デメリットとなることもあるのです。
何度も事故を起こすと一気に等級ダウンする
長期契約の自動車保険は、何度も事故を起こすと、ノンフリート等級が一気にダウンすることもデメリットとして挙げられます。例えば、3等級ダウン事故を3年続けて起こした場合、1年契約の自動車保険では、更新の都度ノンフリート等級が3等級下がります。一方、3年契約の場合、更新時に9等級下がるため、一気に保険料が大幅に下がることとなります。結果的に9等級ダウンすることは同じですが、保険料の急激なアップによって負担感が大きくなります。
長期契約は途中解約や乗り換えも可能
3年契約などの長期契約であっても、契約期間の途中で解約や乗り換えをすることは可能です。ただし、払い込み済の保険料は返金されますが、保険会社によって月割りで返金するケースと、短期料率を基に差額を返金するケースがあります。
また、ノンフリート等級は、途中解約すると契約時点の等級から上がらないといった点に注意が必要です。例えば、8等級で自動車保険を契約した場合、1年契約であれば1年後の更新の際には9等級、2年後の更新の際には10等級に上がっていきます。しかし、3年契約で2年目に解約した場合、解約時のノンフリート等級は8等級のままとなります。
こうした点もあることから、自動車保険の一括見積もりサイトでは、長期契約からの乗り換えに対応していないことがあります。長期契約からの乗り換えを検討している場合は、以下をご利用ください。
自動車保険見積もり・ご契約窓口まとめ
長期契約の自動車保険は、契約期間中に事故を起こしたり、料率改定で保険料率が上がっても、契約期間中の保険料は変わりません。また、一括払いにすると保険会社によっては割引が適用されるといったメリットがあります。一方、料率改定で保険料率が下がっても契約期間中はその恩恵を受けられません。また、契約期間中は契約条件を変更できないといった面もあります。長期契約の自動車保険を検討する際には、特徴をよく理解した上で、検討しましょう。
※上記は概要を説明したものです。引受保険会社により、商品名や補償内容等は異なりますので、ご契約にあたっては必ず「各社商品パンフレット」および「重要事項のご説明・契約概要のご説明・注意喚起情報のご説明」をあわせてご覧ください。 また、詳しくは「ご契約のしおり(普通保険約款・特約)」等をご用意していますので、取扱代理店または引受保険会社までご請求ください。ご不明な点につきましては、取扱代理店または引受保険会社までお問合わせください。



- ※自動車保険に加入中の方は保険証券・免許証を、未加入の方は車検証・免許証をご用意ください。
- ※現在の保険契約の満期日まで、1日以上90日未満の方が見積もり依頼の対象です。
- ※お取り扱いできない契約もございます。詳細はページ下部をご確認ください。
- ※法人・営業用はこちら/バイク保険はこちら
このページを読んだ人は次のページも読んでいます
2台目以降の車の自動車保険料が安くなる「セカンドカー割引」とは
自分自身や家族内などで2台以上の車を所有している人の保険料の節約に役立つ「セカンドカー割引」。このページではセカンドカー割引の内容や一般的な適用条件のほか、どの程度保険料が安くなるのか、セカンドカー割引をより有効に活用するための考え方まで詳しく解説しています。
続きを読む
ASV割引(自動ブレーキ割引)とは?適用条件と適用期間、適用方法について解説
車に「AEB」という自動ブレーキが付いていると、自動車保険で「ASV割引」が適用される可能性があります。ASV割引は、2018年から新たにスタートした割引制度のため、「よく分からない」という人も少なくないのではないでしょうか。そこで、「そもそもASVとは何か」を解説した上で、ASV割引の概要、適用条件、適用期間についてご紹介します。
続きを読む
ゴールド免許割引で自動車の任意保険料はいくら安くなる? 適用条件やタイミングを解説
「ゴールド免許なら自動車保険が安くなる」─そんな話を耳にしたことはありませんか。「ゴールド免許割引」は、多くの保険会社が設けている自動車保険の割引制度です。ここでは、運転免許証の種類からゴールド免許割引の適用の条件などをご紹介します。
続きを読む
自動車保険を安くするために!保険料が安いプランの組み立て方法
自動車保険の保険料を安くするための考え方やポイントを、「補償内容」「契約条件」「保険会社」の3つに整理して、徹底的に詳しく解説します。保険料算出の基本的な仕組みから解説しているので、自動車保険に加入するのが初めての人にも安心です。「自動車保険の保険料が高すぎる」と悩んでいる人は、ぜひ実践してみてください。
続きを読む
自動車保険の節約マニュアル~誰でもすぐにできる10大ポイント~
自動車保険の保険料は、少しの工夫で大幅に節約できる可能性があります。年間数万円も保険料が安くなることも珍しくはありません。このページでは、誰にでもすぐに実践できる保険料節約のポイントを、厳選して10個紹介します。「自動車保険の保険料が高すぎる」「少しでも安くしたい」と考えているなら、ぜひ実践してみてください。
続きを読む







