
台風による車の被害は車両保険の補償対象になる?等級はどうなるの?

日本では、夏から秋にかけて台風が何度も接近し、大雨や暴風によって洪水や河川の氾濫、土砂崩れなどが発生しやすくなります。特に近年、災害の規模が大きくなっていることは周知のとおりです。もしかしたら自分の大切な愛車が水没したり、飛来物が当たって損害を受けたりする可能性も考えられます。
自動車保険の補償の1つである「車両保険」は、車同士の衝突だけでなく、台風や大雨、竜巻、洪水、雹などによる損害も補償対象です。
この記事では、台風による損害で車両保険の補償が適用される例や、補償対象外となるケース、車両保険を使った場合の等級への影響などを詳しく解説します。
車両保険で自然災害の損害を補償
車両保険とは、一言でいうと「車の損害に対して補償してくれる保険」です。交通事故による損害だけが対象というイメージがあるかもしれませんが、特定の自然災害による損害についても、補償の対象となります。その他、単独事故や、盗難、当て逃げなどによる損害も車両保険でカバーできます。
車両保険には、「一般タイプ」と「エコノミータイプ」があり、一般タイプのほうが補償範囲は広くなっています。エコノミータイプは、補償範囲が限定されていますが、その分保険料が割安です。台風による車の損害については、一般タイプ、エコノミータイプのどちらでも補償の対象となっています。
なお、車両保険は車本体だけでなく、ボルトやネジなどで車内に固定されたカーナビ、ETC車載器などの付属物も補償の対象です。ただし、ポータブルタイプのカーナビや車内の装飾品など、付属物とみなされないものは補償されません。
トランクやキャリアなどに積んでいた所有物が損害を受けても車両保険では補償されませんが、「身の回り品補償特約」(保険会社によって名称は異なる)を付帯しており、適用の条件を満たしていれば、補償を受けることができます。ゴルフバックやカメラといった高額な物を常に車に置いているような場合は、検討すると良いでしょう。
車両保険で台風による車の損害に備える
2019年に日本各地で甚大な被害をもたらした「令和元年房総半島台風」では、車両保険の支払件数が約36,900件、支払保険金額は約258億円にのぼりました。
(※出典:日本損害保険協会「近年の風水害等による支払保険金調査結果(見込み含む)令和元年台風15号(令和元年房総半島台風)にかかる被害」)
車が台風の被害に遭うと、多額の修理費用や新しい車への買替え費用が発生する恐れがあります。また自動車ローンを組んでいた場合は、台風によって車が大破したうえに多額のローンだけが残る、という状況も考えられます。
車両保険に加入していれば、万が一、車が台風によって損害を受けた場合でも保険金が支払われるため、修理費用や買替え費用、ローンの返済費用などを賄うことができます。
車両保険は台風による損害だけではなく、以下の自然災害による損害も補償対象となります。
- ・大雨、ゲリラ豪雨
- ・洪水
- ・竜巻
- ・雹(ひょう)、霰(あられ)
- ・大雪、雪崩
- ・落雷
- ・高潮 など
台風被害で車両保険の補償対象となるケース
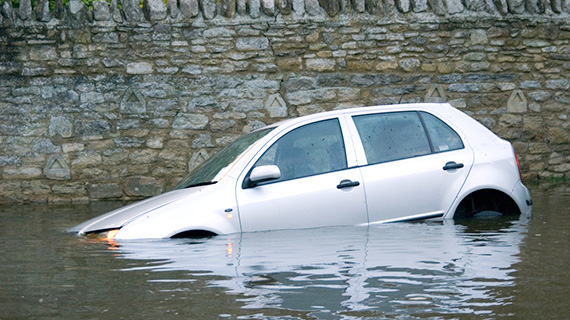
台風による車の損害にはさまざまなケースがありますが、ここでは車両保険の補償対象となる一般的な例をご紹介します。実際に被害にあった場合は、契約する保険会社に連絡して受けられる補償を確認する必要があります。
- ・車が水没した場合
- ・飛来物が車に当たり損傷した場合
- ・車が土砂災害で損傷した場合
- ・強風に煽られて他人の車と衝突した場合
それぞれのケースを詳しく見ていきましょう。
車が水没した場合
台風が接近し大雨が降ると、河川の氾濫や洪水などが起こり、道路の冠水などが発生します。走行中に車が水没したり、機械式駐車場に格納された車が水没したり、といったケースも考えられます。
車が水没すると、シートが泥水や汚水に侵されるため、大きな損傷や悪臭や細菌等による汚染によって、取り換えが必要なケースもあります。エンジンや電気系統まで水に浸かってしまうと、最悪の場合、修理不能となるかもしれません。
車両保険に加入していると、台風によって車が水没した場合に保険金が支払われます。
飛来物が車に当たり損傷した場合
台風による強風が発生すると、石や枯れ木、屋根瓦などが飛来して車に当たり、損傷を負うことがあります。建物や看板など重量のあるモノが車に直撃すれば、より大きな損害が発生するでしょう。
車両保険では、台風によって暴風や強風が発生し、飛来物で車が損傷した場合も、補償の対象となります。
土砂災害で損傷した場合
台風による大雨などで土砂災害が発生し、車が押し流されたり、押しつぶされたりした場合も、車両保険の補償を受けることができます。
強風に煽られて他人の車と衝突した場合
台風による強風で制御を失い、他人の車に衝突した場合、自分の車の損害に対して車両保険が適用されます。相手の車に対する補償については、次項で詳しく説明します。
台風のせいで相手の車に損害を与えた場合
まず、改めて理解しておきたいのは、車両保険は、「契約自動車の損害に対する補償」であるということ。つまり、他人の車が負った損害は、補償の対象となりません。
他人の車にぶつけてしまった場合、自分の車の損害については車両保険が適用されます。一方、相手の車の損害は、「対物賠償保険」で賠償します。
ただし、前項の例のように、“台風で車が煽られて他人の車に衝突した”といった自然災害によるアクシデントの場合は、そもそも賠償責任が発生しません。人為的な事故ではなく、自然災害という不可抗力による損害は、法律上の損賠賠償責任が発生しないためです。
衝突された側からすれば、衝突してきた相手に対して賠償を求めることができないため、車の修理は自己負担ということになります。このときに車両保険に加入していれば、台風による損害として補償を受けることができます。
台風などの自然災害のみが原因であれば賠償責任はありませんが、「通常備えているべき安全性が欠けている」とみなされた場合は、賠償責任を負うことがあります。例えば、天気予報などで台風が来ることが予測できたのに、強風で飛ばされそうな物を放置していた結果、他人の物にぶつかり破損した場合などが挙げられます。
台風被害で車両保険を利用した際の等級ダウン
台風によって車に損害を受け、車両保険の保険金を請求した場合、「ノンフリート等級」が1等級ダウンします。
ノンフリート等級とは、自動車保険の契約者の事故歴に応じて等級を設定し、保険料を決める制度です。
初めて自動車保険に加入すると基本的には6等級からスタートとし、1年間事故がなければ翌年度は1つ上がって7等級となります。等級は20が最大であり、数値が高いほど保険料の割引率が高くなるしくみです。事故を起こすと、翌年度から3等級または1等級ダウンし、さらに「事故あり係数」がかけ合わされるため、保険料の割引率が下がり、保険料は高くなります。
3等級ダウン事故か、1等級ダウン事故かは、事故の内容によって異なります。台風や盗難、飛来物との衝突などで車両保険を使用した場合は、1等級ダウン事故となります。例えば、現在12等級で、台風による車の損害を受けて車両保険の保険金を請求する場合、翌年度は11等級となります。
また、車両保険の保険金を請求すると、次年度の1年間は「事故あり係数」が適用されため、事故無しの11等級よりも、自動車保険料は割増になります。
ノンフリート等級制度について詳しく見る台風に使える保険・特約
台風による損害に備える方法は、車両保険への加入だけではありません。ここでは、台風の被害によって生じた損害をカバーできる保険や特約について解説します。
人身傷害保険・搭乗者傷害保険
車の運転中に台風に巻き込まれると、以下のようなケースで車を運転者や同乗者がケガをすることがあります。
- ・飛んできた屋根瓦でフロントガラスが割れて破片があたった
- ・走行中に大木が倒れてきて車ごと下敷きになった
人身傷害保険、搭乗者傷害保険のいずれも、車に乗っている人が死傷した場合に補償する保険です。
人身傷害保険とは、 契約時に定めた保険金額を上限に、実際の損害額に応じた保険金が支払われる保険です。一方、搭乗者傷害保険は、実際にかかる治療費などに関係なく、契約するときに定めた額の保険金が支払われる保険です。
人身傷害保険や搭乗者傷害保険が適用される事故は、保険金を請求しても等級が下がらない「ノーカウント事故」となり、事故あり係数も適用されません。翌年度の等級は下がらず、翌年度には無事故のときと同様に1等級上がります。
車両全損時諸費用特約
台風が発生すると河川の氾濫や洪水などで、エンジンや電気系統まで水没して修復不可能なまでに大破する場合があります。
このように、車の損害が甚大で修理が不可能な場合(物理的全損)、あるいは修理費用が契約時に決めた車両保険金額を上回る場合(経済的全損)を含めて、「全損」と言います。
契約者の車が全損となった場合に、廃車費用や新しく車を取得するための諸費用などをカバーする特約として、「車両全損時諸費用特約」があります。車両保険への加入が前提となっており、多くの保険会社では車両保険の加入時に自動的に付帯しています。保険金額は、車両保険金額の10%とするのが一般的です。
車両全損時一時金特約
「車両全損時一時金特約」とは、車両保険では補償されない地震や津波、噴火が原因で車が全損となった場合に保険金を受け取れる特約です。多くの保険会社では、50万円を一時金として設定していることが多いようです。
受け取った保険金は、全損した車両の代わりとなる中古車の購入費用や、レンタカーを利用するための費用に充てられます。
台風だけでなく、車両保険ではカバーできない地震や津波などにも備えたい方は、車両保険全損時一時金特約の付帯を検討すると良いでしょう。
台風による車の損害を減らすポイント
車は、少しの浸水で多額の修理費用が発生したり、修理不可となったりする恐れがあります。これは、フロアマット周辺に電気系統が集中している車が少なくないためです。
また、車が修理すれば直る状態であっても、災害時は整備工場が立て込んですぐに修理できない可能性もあります。
台風は気象情報で予め台風の規模や進路を確認できるので、まずは車が台風の被害に遭わないよう対策することが大切です。
台風が来る前に車を安全な場所へ移動させる
屋外に駐車している場合や冠水する危険性が高い低地に駐車している場合は、台風が来る前に車を安全な場所へ退避させておきましょう。
例えば、大雨による洪水や浸水などが予想される場合は、丘の上や坂の上などの高台に車を移動させておきましょう。
近くに高台がない場合は、立体駐車場の高層階に移動させるのも効果的です。立体駐車場であれば、遮蔽物に囲まれているため大雨だけでなく、暴風による横転や物体の飛来からも大切な車を守ることができます。
道路が低い場所は走行しない
台風が近づいているときは運転しないことが先決ですが、やむを得ず運転が必要となった場合は、危険性の低い経路を選択しましょう。例えば、鉄道や道路の下を通過する「アンダーパス」と呼ばれる道路は、周囲よりも低い場所に作られているため冠水の危険性が高く、避けたほうが賢明です。国土交通省が作成する「道路冠水注意箇所マップ」は一つの参考になります。
もし走行中に水位が上がり始めた場合は、床面よりも水位が低いうちに、ドアや窓を開けて車から脱出し安全な場所へ避難することが大切です。
緊急事態では、人命を第一優先とした行動を心掛け、自身や同乗者の命を守ることに徹しましょう。
車のスピードを落とし車間距離をとって走行する
リスクを避けるための最良の方法は、天気予報で「非常に強い風」や「猛烈な風」が吹くという予想が発表されたら、運転をしないことです。
もし台風の接近中などに車を運転する場合は、強風による看板や屋根瓦などの飛来物への注意が必要です。方向転換や停止などで避けられるよう、スピードを落として運転しましょう。
また、意識的に車間距離を空けるようにすると、強風に煽られて制御を失ったときに、ほかの車両や建物などと衝突するリスクを軽減できます。
【風の強さと走行中の車に与える影響】
| 風の強さ | 平均風速 (m/s) |
瞬間風速 (m/s) |
走行中の車 |
|---|---|---|---|
| 強い風 | 15m/s以上20m/s未満 | 15m/s以上~20未満 | 高速道路の運転中では横風に流される感覚が大きい |
| 非常に強い風 | 20m/s以上30未満 | 20m/s以上 | 通常の速度での運転が困難 |
| 猛烈な風 | 30m/s以上 | 30m/s以上または最大瞬間風速が50m/s以上の風 | 走行中のトラックが横転する |
まとめ
自動車保険に付帯出来る車両保険は、車同士の事故だけでなく台風や竜巻、洪水、雹などの自然災害も補償対象です。台風による飛来物や土砂崩れなどによる損害なども車両保険の補償を受けることができます。
「台風に煽られた車に衝突されて自分の車が損害を受けた」といったケースでは、不可抗力による事故として相手方に損害賠償を請求することができません。このような場合でも、車両保険に加入していれば保険金を受け取って自分の車の修理費用や買替え費用を賄うことができます。
車両保険は、自動車保険の補償の中でも比較的保険料が高額な保険のため、加入を迷っている人も多いのではないでしょうか?加入の検討の際には、居住区や走行エリアなどで発生しうる台風被害なども考慮してはいかがでしょうか。車を日常的に利用している場合などは特に、迅速に修理や再購入を行う必要があります。災害の備えの一つとして、車両保険や付随する特約などを検討してみましょう。※上記は概要を説明したものです。引受保険会社により、商品名や補償内容等は異なりますので、ご契約にあたっては必ず「各社商品パンフレット」および「重要事項のご説明・契約概要のご説明・注意喚起情報のご説明」をあわせてご覧ください。
また、詳しくは「ご契約のしおり(普通保険約款・特約)」等をご用意していますので、取扱代理店または引受保険会社までご請求ください。ご不明な点につきましては、取扱代理店または引受保険会社までお問合わせください。



- ※自動車保険に加入中の方は保険証券・免許証を、未加入の方は車検証・免許証をご用意ください。
- ※現在の保険契約の満期日まで、1日以上90日未満の方が見積もり依頼の対象です。
- ※お取り扱いできない契約もございます。詳細はページ下部をご確認ください。
- ※法人・営業用はこちら/バイク保険はこちら
このページを読んだ人は次のページも読んでいます
車両保険とは?補償内容・必要性・保険料の相場についてわかりやすく解説
事故に遭ったときには、自分の大切な愛車が損害を受けることが少なくありません。また、自然災害で車が故障・破損する、盗難に遭うといった可能性もあるでしょう。このような場合に、修理費などを補償してくれるのが「車両保険」です。
このページでは、車両保険の詳しい補償内容から必要性やメリット、保険料の相場や保険料の節約方法まで詳しく解説しています。車両保険について知りたいとき、車両保険のセットの判断に迷ったとき、車両保険を付帯した場合としなかった場合の相場を知りたいときにぜひ参考にしてください。
車両保険の免責とは?免責なしも可能?免責金額の決め方を解説!
自動車保険の車両保険を付帯するときに、「免責」という言葉を必ず目にします。免責とは、責任を負わないという意味ですが、保険における免責は「保険会社が保険金を支払う責任を負わない」という意味になります。車両保険の免責について正しく理解し、最適な設定をすることは、保険料の節約にもつながります。この記事では、車両保険の免責の内容から免責金額の決め方までわかりやすく解説します。
続きを読む
車両保険の使い方|判断基準や修理の流れを解説
任意の自動車保険に付帯されている車両保険。車両保険を、いつどこでどのように使えるのかを知っておくと、いざというときに焦らずに済みます。
この記事では、車両保険の基本的な知識に加え、車両保険を使うかどうかの判断基準、実際に使用する流れを解説します。また、車両保険を使うことによって等級は下がるのかについても説明しているので、車両保険の使い方を知りたい人は参考にしてください。

中古車に車両保険は必要?いらない?入れないケースも徹底解説!
車両保険は自動車保険の補償のひとつで、加入すると自身の車が損害を受けた場合に補償が受けられます。中古車を購入した人の中には、車両保険が必要かどうか迷っている人も多いのではないでしょうか。
この記事では、中古車に車両保険が必要かどうか、また検討のポイントなどをわかりやすく解説します。車両保険への加入を検討している人はぜひ役立ててください。








