
【30代/既婚男性】「妻、ペットも補償の対象に」基本補償にファミリーバイク・ペット特約を追加

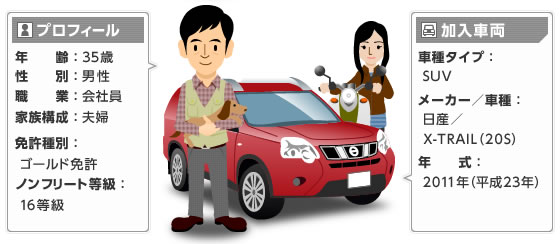
【プロフィール】35歳/男性(会社員・夫婦) 【加入車両】日産/X-TRAIL 2011年式(平成23年式) 【車種タイプ】SUV
~こんな乗り方をする人です~
通勤で片道約30kmを毎日運転する会社員の方です。妻は普段の買い物にスクーターを利用しています。また、休日はペットを連れてアウトドアレジャーを楽しむことも多い、アクティブな夫婦です。
通勤に車を利用するなら、ある程度の保険料は覚悟して補償を充実させる
毎日、通勤で車を利用している人の事故リスクは決して低くはありません。保険料は高くなったとしても、基本補償はしっかりと用意しておくことが肝心です。「対人賠償保険」と「対物賠償保険」は、無制限にするのが基本と覚えておきましょう。
通勤時はもちろんですが、休日に夫婦でドライブを楽しむことが多いのであれば、自分と同乗者への補償もしっかりと用意しておくべきです。家計に余裕がある人であれば、「人身傷害補償保険」「搭乗者傷害保険」の両方に加入しておくことをおすすめします。
また、車通勤の人が事故で車を利用できなくなると、毎日の生活に支障をきたしてしまいます。自動車の修理費用や代わりの車を、大きな負担なく用意するために、車両保険に加入した上で「代車費用補償特約」を付帯しておくと安心です。
そのほか、「もらい事故」に備えて、「弁護士費用補償特約」の付帯も検討したいところ。相手に100%の過失がある事故では、自分が加入している保険会社に示談交渉を依頼することができません。示談交渉を自力で行うのは大変なことなので、特約を使って弁護士に依頼できる環境を作っておくのです。
家族やペットのことを考えて「ファミリーバイク特約」「ペット特約」を付帯
基本補償を検討したら、ライフスタイルに合わせた特約も考えてみましょう。自動車保険に加入している車のほかに、家族がスクーターなどを利用しているなら、「ファミリーバイク特約」で補償を用意することができます。
「ファミリーバイク特約」を付帯する際に注意したいのは、「自損型」「人身型」の2つのタイプがあること、どちらも、125cc以下のファミリーバイクを運転しているときに起こした事故を補償する特約なのですが、自損型は自分のケガなどに対する補償が自損事故に限定されてしまいます。
一方、人身型は自損事故以外で負った自分のケガなども補償してくれるのですが、「人身傷害補償保険」に加入していなければならず、自損型よりも保険料も割高になります。保険料と家計のバランスを考えてタイプを選ぶといいでしょう。
また、ペットの事故によるケガも自動車保険の特約でカバーすることが可能です。「ペット特約」を付帯しておけば、記名被保険者と同乗中のペットが、事故で記名被保険者と同時に死傷をしたときに、治療費や葬祭費用などが補償されます。ケガの場合は治療費の実費5万円程度、死亡の場合は葬祭費用10万円程度を補償限度額としている保険会社が多いようです。
必要な補償を絞り込んで無駄な出費を回避
上記のように基本補償や特約を充実させると、当然、保険料は高くなってしまいます。夫婦ふたり暮らしで今は家計に余裕があったとしても、将来的な資産設計を考えるうえでは、やはり無駄な出費は控えて、貯蓄に回したいものです。
そこで、真っ先に行いたいのが、運転者範囲と年齢条件の設定です。このケースであれば、「本人」もしくは「配偶者限定」に設定するといいでしょう。また、年齢条件も自分たちの年齢に合わせて「35歳以上補償」などと設定しておくことをおすすめします。
続いて、「車両保険」の「免責金額」にも注目してください。事故で車に損害を受けたときでも、5~10万円程度の修理費を自己負担できるのであれば、免責金額を設定して保険料の節約を図りましょう。
また、このページで例に挙げたように、契約車両の年式が新しい場合、記名被保険者がゴールド免許を保持している場合は、「新車割引」「ゴールド免許割引」を利用することができます。割引率や適用条件の詳細は保険会社によって異なるので、しっかりと比較して、お得な条件の自動車保険を見つけましょう。
通勤で夫が車を利用し、妻は日常的にスクーターを運転する30代夫婦の自動車保険選びです。毎日車を使っているため事故リスクが高いこと、夫婦ふたり暮らしで家計にある程度の余裕があることを想定し、できるだけ手厚い補償を検討しました。
◆基本プラン対人賠償保険(無制限)/対物賠償保険(無制限)/人身傷害補償保険/搭乗者傷害保険/無保険車傷害保険/自損事故保険
◆特約
運転者限定(配偶者限定)/運転者年齢条件特約(35歳以上補償)/他車運転危険担保特約/ファミリーバイク特約/ペット特約/代車費用補償特約/弁護士費用等補償特約
※本記事は2015年8月21日時点での情報です。
※上記は概要を説明したものです。引受保険会社により、商品名や補償内容等は異なりますので、ご契約にあたっては必ず「各社商品パンフレット」および「重要事項のご説明・契約概要のご説明・注意喚起情報のご説明」をあわせてご覧ください。
また、詳しくは「ご契約のしおり(普通保険約款・特約)」等をご用意していますので、取扱代理店または引受保険会社までご請求ください。ご不明な点につきましては、取扱代理店または引受保険会社までお問合わせください。



- ※自動車保険に加入中の方は保険証券・免許証を、未加入の方は車検証・免許証をご用意ください。
- ※現在の保険契約の満期日まで、1日以上90日未満の方が見積もり依頼の対象です。
- ※お取り扱いできない契約もございます。詳細はページ下部をご確認ください。
- ※法人・営業用はこちら/バイク保険はこちら
このページを読んだ人は次のページも読んでいます
「自賠責保険」と「任意保険」の違いと必要性を理解して正しく加入する
このページでは、「自賠責保険」と「任意保険」の違いを、「加入義務」「補償内容」「サービス」「保険料の仕組み」の4つの観点から詳しく解説していきます。自動車を初めて手に入れた人、今まで深く考えずに任意保険に加入してきた人は、ぜひじっくりと読んでみてください。自賠責保険に加えて、なぜ任意保険に加入しなければならないのかを、しっかりと理解できるはずです。また、任意保険の保険料の節約法も紹介しているのであわせてチェックしておきましょう。
続きを読む
ダイレクト型(通販型)と代理店型の違い~自動車保険選びで後悔しないために~
任意の自動車保険は加入申込みの方法によって、「ダイレクト型(通販型)自動車保険」と「代理店型自動車保険」の2種類に分類することができます。ダイレクト型(通販型)と代理店型にはそれぞれに特徴があり、適切な自動車保険を探すにはこの差をしっかりと認識することも大切です。このページでは、それぞれの意味と特徴を紹介しつつ、よくある疑問に回答していくので、ぜひチェックしてください。
続きを読む
自動車保険を安くするために!保険料が安いプランの組み立て方法
自動車保険の保険料を安くするための考え方やポイントを、「補償内容」「契約条件」「保険会社」の3つに整理して、徹底的に詳しく解説します。保険料算出の基本的な仕組みから解説しているので、自動車保険に加入するのが初めての人にも安心です。「自動車保険の保険料が高すぎる」と悩んでいる人は、ぜひ実践してみてください。
続きを読む
自動車保険の節約マニュアル~誰でもすぐにできる10大ポイント~
自動車保険の保険料は、少しの工夫で大幅に節約できる可能性があります。年間数万円も保険料が安くなることも珍しくはありません。このページでは、誰にでもすぐに実践できる保険料節約のポイントを、厳選して10個紹介します。「自動車保険の保険料が高すぎる」「少しでも安くしたい」と考えているなら、ぜひ実践してみてください。
続きを読む
自動車保険の見直しのポイントとタイミングを知って賢く自動車保険に加入する
「自動車保険を見直そう」「自動車保険の見直しなら」といった言葉を、テレビCMやインターネット広告などで見聞きしたことがある人は多いでしょう。しかし、「『見直し』がなんとなく良いことなのはわかるけど、何から手を付けていいのかがわからない」という人も少なくないでしょう。このページでは「自動車保険の見直し」が必要な理由やメリットに加え、具体的な見直しポイント、見直し手順も紹介していきます。しっかりと読めば、より最適な自動車保険選びができるようになるはずです。
続きを読む







