
ファミリーバイクの特約とは│特約のメリット・デメリットを解説

原付バイクに乗る場合、任意のバイク保険への加入が望ましいですが、自分や家族が自動車保険に加入している場合は、自動車保険にファミリーバイク特約を付けるという選択肢があります。これにより、バイク保険に加入するよりも、保険料が安く済むケースもみられます。今回は、ファミリーバイク特約について、メリットやデメリットを含め解説します。
ファミリーバイク特約とは

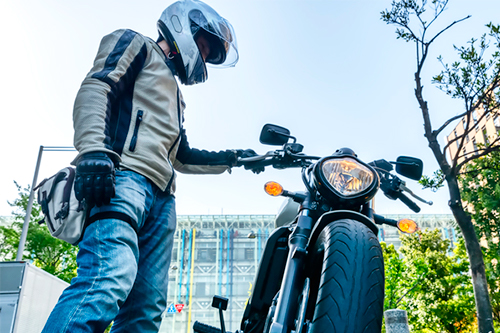
ファミリーバイク特約とは、自動車保険に付帯できる特約の一つで、対象となるのは、総排気量125cc以下の原付バイクと50㏄以下の三輪以上の車です。
ファミリーバイク特約では、自動車保険の記名被保険者と配偶者のほか、記名被保険者と配偶者の父母や子どもなどの同居の家族、未婚の別居の子どもも補償されます。また、家族で複数の原付バイクを所有している場合や、他人の原付バイクを借りた場合も、総排気量125cc以下という条件を満たしていれば、すべて補償の対象です。
バイク保険には、加入が義務付けられている自賠責保険と任意保険があります。自賠責保険は被害者のけがや後遺障害、死亡に対してしか補償されません。他人の物を壊したときの対物補償や自分のけがに対する補償も対象外です。自賠責保険では賄えない部分の補償を受けるためには、任意保険への加入が必要になります。
バイク保険の任意保険の選択肢として、単体のバイク保険と自動車保険のファミリーバイク特約があります。補償タイプによっても異なりますが、ファミリーバイク特約は、原付バイクを運転中に事故を起こし、他人にけがをさせたときや死亡させたとき、他人の物を壊したとき、自分がけがをしたときなどに補償を受けられます。そのため、自分が原付バイクを運転していて他人にけがをさせてしまった場合や、自分の配偶者や子どもが原付バイクで事故を起こしてしまった場合などに役立ちます。
ファミリーバイク特約には2種類ある

ファミリーバイク特約は、補償の範囲によって主に次の2種類に分けられます。
- ・人身型
- ・自損型
ファミリーバイク特約の人身型と自損型では、保険料と、自分のけがに対する補償の範囲に違いがあります。人身型は、自損事故だけでなく、相手のある事故でも自分のけがについて補償を受けられます。これに対して、自損型では、自損事故の場合のみ、自分のけがについての補償を受けられる仕組みです。人身型は、補償の対象が広くなる分だけ自損型に比べて保険料が高めに設定されています。
人身型・自損型ともに、他人のけがを補償する対人賠償や他人の財産を補償する対物賠償が含まれている点、車両保険が付帯できず、自分のバイクは補償されない点は共通しています。
ファミリーバイク特約は自動付帯されるものではないため、人身型と自損型のいずれを選択する場合にも申し込みが必要です。
人身型
ファミリーバイク特約の人身型では、相手のけがと財産の両方が補償対象となります。自分のけがに関しては、自損事故か相手のある事故かは問わず、保険金額を限度に実際の損害額が補償されます。ただし、原付バイクへの車両保険は付帯できず、自分のバイクの修理代は補償されません。
人身型は自損型より保険料が高くなりますが、自分のけがに対する補償で実額を受け取れるなど、手厚い補償が受けられることが特徴です。バイクの事故では大きなけがを負いやすいため、相手の有無にかかわらずに補償を受けられる人身型は、より安心感があるといえます。
| 相手への補償 | 対人事故 | 補償あり |
|---|---|---|
| 対物事故 | ||
| 自分への補償 | 自分のけが | 実額の補償あり |
| 自分のバイクなどの修理 | 補償なし |
自損型
ファミリーバイク特約の自損型も、相手への補償に関しては、対人事故も対物事故も補償の対象です。しかし、自分のけがに関しては、自損事故の場合のみ補償されます。自動車保険によっては、相手のいる事故でも、自分に100%責任があるケースや、相手が無保険車で自賠責保険の補償が受けられないケースでは、補償の対象外となることもあります。
また、自損型では、自分のけがの補償は実損額ではなく定額とされていることが一般的です。保険会社にもよりますが、たとえば死亡時1,500万円、後遺障害は最大1,800万円までで重度後遺障害のうち所定のものは200万円を上乗せ、医療費は入院や通院の1日あたりの定額が決められ上限100万円、といった形で支払い基準が設けられています。
自分のバイクの修理代は、人身型と同様に補償の対象外です。
| 相手への 補償 |
対人事故 | 補償あり | |
|---|---|---|---|
| 対物事故 | |||
| 自分への 補償 |
相手のいない 事故 |
自分のけが | 定額補償 |
| 自分のバイクなどの修理 | 補償されない | ||
| 相手のいる 事故 |
自分の責任が100% | 定額補償 | |
| 相手にも非がある場合 | 補償されない | ||
ファミリーバイク特約のメリットとデメリットは?

原付バイクの任意保険として、バイク保険のほかに、自動車保険に付帯するファミリーバイク特約という選択肢もあります。ファミリーバイク特約のメリットとデメリットを踏まえたうえで検討しましょう。
ファミリーバイク特約のメリット
バイク保険は、自動車保険と同じように、事故歴に応じて保険料が割引または割増になるノンフリート等級別料率制度を採用しています。事故を起こして保険を使うと、等級が下がって保険料がアップするという仕組みです。そのため、事故を起こした際、等級が下がるのを避けるために保険金を請求しないケースもみられます。
ファミリーバイク特約では、保険を使っても主契約の自動車保険ではノーカウントという扱いになり、等級が下がらないことがメリットです。事故を起こした場合も、等級が下がることを心配せずに保険金を請求できます。
また、ファミリーバイク特約は、125cc以下の原付バイクであれば、台数にかかわらず一つの保険で補償対象となります。家族で複数台を所有しているケースでは、すべての原付バイクが対象となるため、お得感がある点もメリットです。
バイク保険では、他人名義のバイクを運転して事故を起こした場合には、補償の対象とならないことが一般的です。これに対し、ファミリーバイク特約では、自動車保険の記名被保険者本人や家族(配偶者、同居の親族、別居する未婚の子供)が、原付バイクを借りて運転して事故を起こした場合も補償の対象となります。
さらに、自動車保険にセットしている年齢制限に影響されない点も大きなメリットです。例えば、自動車保険の運転者の年齢条件を35歳以上としていても、ファミリーバイク特約を付帯していれば、19歳の子どもが原付バイクで事故を起こした場合は補償を受けることができます。
ファミリーバイク特約のデメリット
ファミリーバイク特約のデメリットとしてまず挙げられるのが、ロードサービスが付帯されていないものが多いということです。一般的に、バイク保険にはロードサービスが付帯されているものが多いのに対して、ファミリーバイク特約はロードサービスがついていないことが基本です。
通勤や通学、近隣への買い物など、主に近場の移動に原付バイクを利用する場合は、さほど大きな問題ではありません。しかし、長距離の移動に使用する場合には、別途ロードサービスに加入していたほうが安心と感じる方も多いはずです。主契約の自動車保険によって、車はロードサービスの対象となっているケースでも、原付バイクはロードサービスが適用されない点には注意が必要です。
また、ファミリーバイク特約には車両保険を付帯できないため、自損事故や相手がいる事故を問わず、自分のバイクの補修費用が補償されないこともデメリットといえます。バイク保険では搭乗者傷害保険が設定されているのに対して、ファミリーバイク特約では搭乗者に対する補償もありません。
ファミリーバイク特約は自動車保険に自動付帯されるものではないため、申し込みが必要である点は注意が必要です。また、主契約の自動車保険を解約する場合、ファミリーバイク特約だけ加入を継続することはできず、保険契約全体を解約することになります。
ファミリーバイク特約の保険料はいくら?

ファミリーバイク特約の年間保険料の相場は、人身型は1万円弱、自損型は2万円程度です。
ファミリーバイク特約の保険料は、バイクによる事故の有無が主契約である自動車保険のノンフリート等級に影響しないため、一定です。一方、バイク保険の場合は、加入した当初は保険料が高めですが、無事故が続きノンフリート等級が上がっていくと保険料が安くなっていきます。
そのため、一般的に3~4年程度の期間だけ原付バイクに乗る場合は、ファミリーバイク特約のほうが割安になる傾向にあります。また、妻の通勤用や子どもの通学用など、家族で複数台の原付バイクを所有している場合、1台ずつバイク保険に加入するよりも、自動車保険にファミリーバイク特約を付けたほうが安く収まることが多いです。
反対に、所有する原付バイクが1台で長期の契約となる場合には、保険料のトータル金額はファミリーバイク特約よりもバイク保険のほうが安くなる可能性があります。また、いずれ排気量125㏄を超えるバイクへの乗り換えを考えている場合も、バイク保険でノンフリート等級を上げていくほうが保険料を抑えやすいです。
ファミリーバイク特約に関するよくある質問

ファミリーバイク特約に関してよくある質問は、「どのようなケースで適用対象、または適用対象外となるのか」というものです。ファミリーバイク特約の補償対象となるかどうかは、運転するバイクや運転手が対象であるか否か、がポイントです。
以下では、ファミリーバイク特約に関するよくある質問のなかから、友人のバイクで事故を起こしたケースと補償対象にならないケースについてみていきましょう。
Q.友人のバイクで事故を起こした場合、ファミリーバイク特約は適用される?
A.ファミリーバイク特約は、バイク保険のように対象のバイクに限定して適用される保険ではないため、運転するバイクの所有者は問われません。友人に借りたバイクであっても、運転者とバイクの排気量が補償の対象であれば、適用されます。
たとえば、主契約である自動車保険の記名被保険者の未婚の子どもが、アパートで一人暮らしをしていて、友人のバイクを借りて事故を起こしてしまったといったケースでも、ファミリーバイク特約の適用を受けられます。ただし、原付バイクの所有者の承諾を得ずに乗っている場合は、補償の対象とならない点には注意が必要です。
Q.ファミリーバイク特約の補償対象とならないケースは?
A.ファミリーバイク特約の補償の対象となるのは、人(自分も含む)や相手のモノに損害を与えた場合に限ります。自分の車の修理代を保険で補うには車両保険が必要となりますが、ファミリーバイク特約に車両保険を付帯することはできません。所有する原付バイクに車両保険を付けたい場合は、バイク保険への加入を検討しましょう。
また、補償対象が125㏄以下の原付バイクに限られていることから、中型バイクや大型バイクの事故もファミリーバイク特約の補償の対象外です。
このほか、以下のようなケースはファミリーバイク特約の補償対象外です。
- ・自動車保険の記名被保険者の従業員が運転中に起こした事故
- ・バイク店やガソリン店の従業員が修理や給油、保管などを行っている間に起きた事故
- ・原付バイクを競技や曲芸に使う場合(練習による使用や競技や曲芸のための場所での使用を含める)
- ・地震や津波といった自然災害によって原付バイクを運転中に事故が起きた場合
まとめ:ファミリーバイク特約は自分のライフスタイルに合わせて選びましょう

ファミリーバイク特約は、主に3~4年程度の短期間で原付バイクに乗る場合や、家族で複数台の原付バイクを所有している場合に適しています。
通学や通勤で一定の期間だけ原付バイクに乗ることがわかっている場合や、親子や夫婦など、家族内で1台の原付バイクを使用する場合など、自分や家族のライフスタイルを踏まえたうえで、ファミリーバイク特約とバイク保険のいずれを選ぶかを検討しましょう。
※上記は概要を説明したものです。引受保険会社により、商品名や補償内容等は異なりますので、ご契約にあたっては必ず「各社商品パンフレット」および「重要事項のご説明・契約概要のご説明・注意喚起情報のご説明」をあわせてご覧ください。
また、詳しくは「ご契約のしおり(普通保険約款・特約)」等をご用意していますので、取扱代理店または引受保険会社までご請求ください。ご不明な点につきましては、取扱代理店または引受保険会社までお問合わせください。



- ※自動車保険に加入中の方は保険証券・免許証を、未加入の方は車検証・免許証をご用意ください。
- ※現在の保険契約の満期日まで、1日以上90日未満の方が見積もり依頼の対象です。
- ※お取り扱いできない契約もございます。詳細はページ下部をご確認ください。
- ※法人・営業用はこちら/バイク保険はこちら
このページを読んだ人は次のページも読んでいます

自動車保険の自転車特約とは|自転車保険との違いや補償内容を解説
自動車保険に付帯できる自転車特約とは、どのような特約なのでしょうか。この記事では自転車特約とは何か、個人賠償責任補償特約や自転車保険との違いを詳しく解説。各自治体で広がりつつある、自転車保険の加入義務にも対応できるのかも解説します。
続きを読む
自動車保険の「特約」とはどんなもの?種類と補償を理解して必要なものだけを選ぶ
自動車保険は、主契約である「基本補償」と「特約」で構成されています。特約をオプションとして付帯することで、基本補償をカバーし、より充実した補償を受けることができます。自分に合った自動車保険に加入するためには、特約も検討することが大切です。ここでは、自動車保険の基本補償と特約について解説した上で、おもな特約を種類ごとに紹介します。
続きを読む
レンタカー特約(代車費用特約)とは?契約時のチェック項目・必要なケースについて解説
事故によって車の修理が必要となった場合、修理期間中の移動手段が問題になってきます。そこで、自動車保険で車両保険に加入する場合には、「レンタカー特約」を付けておくと、修理期間中のレンタカー費用に対して備えておくことができます。ここでは、レンタカー特約の概要や必要性、ロードサービスとの違いなどについてご紹介します。
続きを読む
新規特約(車両新価特約)とは|特約の特徴や必要性について解説
「事故に遭って車が全損しても、車両保険をかけていれば大丈夫」と思っていませんか?車の価値は年々減少していくため、新車を購入して車両保険をかけていても、全損してしまった場合には、保険金で同等クラスの車の購入費用を賄うことはできません。そこで、新車特約が設けられています。
新車特約とは何か、補償の対象になるケースを取り上げたうえで、新車特約の必要性について考えていきます。

運転者限定特約とは|補償範囲や割引率をわかりやすく解説
自動車保険では、運転者を限定する「運転者限定」や「運転者限定特約」が設定できる商品があります。これを自動車保険に付帯させると、保険料を抑えることができます。
この記事では「運転者限定特約」とは何か、また種類や割引率を解説します。さらに運転者の年齢を制限することで保険料が割引になる「運転者年齢条件特約」についても詳しく解説しています。








