
新規特約(車両新価特約)とは|特約の特徴や必要性について解説

「事故に遭って車が全損しても、車両保険をかけていれば大丈夫」と思っていませんか?車の価値は年々減少していくため、新車を購入して車両保険をかけていても、全損してしまった場合には、保険金で同等クラスの車の購入費用を賄うことはできません。そこで、新車特約が設けられています。
新車特約とは何か、補償の対象になるケースを取り上げたうえで、新車特約の必要性について考えていきます。
新車特約(車両新価特約)とは

新車特約(車両新価特約)とは、新車などが車両保険の補償の対象となる事故によって、全損または新車価格の50%以上の修理費となった場合に、新車の購入費用が保険金として支払われる特約です。
新車特約の特徴
新車特約には次に挙げる特徴があります。
・新車購入時の保険金の補償
車の価値は年を追うごとに減少していきますが、契約期間内であれば、新車とみなして新車価格相当額の保険金が支払われます。
・車両保険の加入が必須
新車特約は車両保険に付帯できる特約の一つであり、車両保険への加入が必須です。
・新車価格相当額を限度とした再購入費用が支払われる
保険金として支払われるのは、新車価格相当額を上限とした再購入費用です。新たに購入する車の金額が新車価格相当額よりも安い場合には、その費用までとなります。新車特約で購入費用に含まれるのは、基本的に車両本体価格と付属品、消費税です。保険会社によっては、新車購入金額再取得時諸費用保険金という名目で、陸運支局への登録費用や自動車取得税、自動車税、自動車重量税、自賠責保険料なども支払われます。
新車特約に加入可能な期間はいつまでなのか
新車特約はどの車にも付帯できる特約ではなく、初めて運輸支局に登録申請して受理された初度登録から一定期間内の車に限定されています。保険会社によって新車特約を付帯できる期間は異なり、「初度登録の翌月から11ヶ月以内」、「初度登録の翌月から25ヶ月以内」、「初度登録の翌月から61ヶ月以内」のいずれかが一般的です。
つまり、新車特約を付帯できるのは新車に限定されてはおらず、比較的新しい中古車は付帯することができます。保険会社によっては、初度登録から2年や5年が経過した中古車でも付帯することが可能です。中古車で新車特約の付帯を検討する場合は、保険会社に付帯できる期間を確認しましょう。
新車特約(車両新価特約)の仕組み
車が事故によって全損、あるいは修理費が必要になると、車両保険による補償の対象となります。しかし、車両保険で支払われる保険金は、事故に遭った時点での車両の価値が基準になります。車両の価値は年数を重ねるごとに減少していくことから、1年で20%程度減価償却されるのが一般的です。そのため、車両保険による保険金だけでは同等クラスの新車への買い替えは難しく、修理費の全額を賄えないこともあります。
<350万円の車両の保険金額の例>
| 保険金額 | |
|---|---|
| 1年目 | 350万円 |
| 2年目 | 280万円 |
| 3年目 | 220万円 |
| 4年目 | 170万円 |
| 5年目 | 130万円 |
この例では、2年目にほぼ新車と変わらない状態で事故に遭い、全損となってしまっても、車両保険の保険金額は280万円に下がっているため、保険金では同等クラスの新車に買い替えることはできません。
そこで、車両保険に新車特約を付帯しておくと、新車価格相当額を上限に車両保険の保険金額との差額も支払われる仕組みです。
ただし、契約者が新車価格を決めることはできず、特約を付帯するときに協定新価保険金額が決定される点に注意しましょう。
新車特約の補償対象となるケース
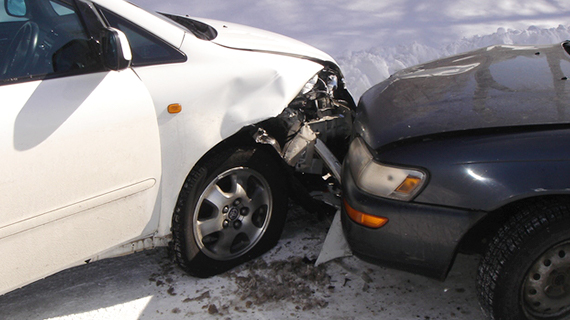
契約する車が新車特約による補償の対象となるのは、次の2つのケースです。
- ・契約の自動車が全損の場合
- ・修理費が新車価格相当額の50%以上
新車特約で全損に該当するのは車が大破するような事故で、該当するのは車の修理が不可能な状態のケースや車の修理費が車両保険の保険金額を超えるケースです。
修理費が新車価格相当額の50%以上というのは、例えば新車価格相当額が350万円の場合、修理費が175万円以上となるケースが該当します。ただし、車体の本質的構造部分であるシャーシやエンジンに影響がある場合に限られます。
新車特約の補償対象とならないケース
 契約する車が事故によって全損や修理費が新車価格相当額の50%以上となった場合でも、次に挙げるケースでは新車特約の補償の対象外です。
- ・内外装・外板部分のみの損傷
- ・盗難に遭って発見されない
- ・無免許運転、酒気帯び運転などによって生じた損傷
- ・故障による損傷
- ・地震・噴火・津波といった自然災害による損害
修理費が新車価格相当額の50%以上であっても、内外装や外板部分のみの損傷の場合は、新車特約による補償の対象外です。事故による損傷で見た目がボロボロであっても、シャーシやエンジンに影響がなければ、補償を受けることはできません。また、車両が盗難に遭って発見されない場合は、車両保険の補償の対象にはなりますが、新車特約では補償の対象外となっています。
無免許運転や酒気帯び運転などによって生じた損傷や故障による損傷、地震・噴火・津波といった自然災害による損害は、車両保険の補償の対象外のため、新車特約による補償も受けることはできません。
新車特約(車両新価特約)のデメリット
ここまで新車特約は新車とみなして補償を受けられるといったメリットがあることを解説してきましたが、次に挙げる3つのデメリットもあります。
- ・新車特約を使ったら等級が下がる
- ・保険料が高め
- ・補償範囲の狭さ
以下で詳しく説明していきます。
新車特約を使ったら等級が下がる
事故に遭って新車特約を使うとノンフリート等級が3等級ダウンするため、翌年度から3年間保険料がアップすることがデメリットに挙げられます。
自動車保険はノンフリート等級制度によって、保険料の割引率が決められています。等級は1等級~20等級の20段階の区分があり、初めて自動車保険を契約するときには通常は6等級からスタートします。等級が高いほど自動車保険の割引率が高く、1~3等級は保険料が割増になります。
1年間、自動車保険を使う事故を起こさなければ1等級上がるため、保険料の割引率が高くなります。反対に事故を起こして保険を使い、事故の内容によって3等級もしくは1等級下がると、保険料の割引率が低くなるため、保険料がアップするのです。
保険料が高め
新車特約の保険料は保険会社によって異なりますが、他の特約と比べて高めです。例えば、300万円の車両のケースで、1年目の保険料は3,000円~4,000円くらいが目安になります。また、保険料は毎年値上がりしていきます。
補償範囲の狭さ
新車特約は補償範囲の狭さから、実際に使う可能性が低いこともデメリットといえます。
新車特約の対象となるのは、契約する車の所有者のみです。所有者以外が運転中に起こした事故では、補償の対象にならない点に注意が必要です。また、車両保険では盗難された場合も補償の対象となるのに対して、新車特約では補償の対象になりません。
車が事故によって損傷を受けた場合にも、外装や内装が大きく損傷しただけでは補償の対象外です。車が大破するような全損の事故、あるいはシャーシやエンジンが損傷し、修理費が新車価格相当額の50%以上にもなる事故に遭う可能性は高くはないといえます。
新車特約(車両新価特約)の必要性

上記で説明したようなデメリットがあることや、車両保険でも車の損傷に対する補償を受けられることから、「新車特約はつける必要はないのでは?」と迷うかもしれません。実際に、新車特約を付帯している人はそれほど多くはないのが実情です。
新車特約の必要性は、乗っている車や運転の頻度、価値観などによります。そこで、新車特約の必要性が高い人と低い人をまとめました。
必要性が高い人
新車特約を付帯する必要性が高いと考えられるのは、次のいずれかに当てはまる人です。
- ・新車を購入した人
- ・事故に遭ったときに同等クラスの車を購入する予定の人
- ・高級車を購入した人
- ・運転免許をとったばかりの人や運転に自信がない人
- ・高齢者
新車を購入してから2~3年は減価償却による車の価値の下落が大きいため、車両保険による保険金だけでは同等クラスの新車に買い替えることはできません。また、高級車の方が価値の下落幅が大きく、同等クラスの車を購入するために持ち出しとなる金額が大きくなります。
あるいは、新車特約の対象となる事故を起こす可能性から考えると、運転免許をとったばかりの人や運転に自信がない人、あるいは高齢者は検討してみるとよいでしょう。
必要性が低い人
反対に次に当てはまる人は、新車特約を付帯する必要性が低いと考えられます。
- ・新車や車のグレードにこだわらない人
- ・自己資金を持ち出して購入すればよいと考えている人
- ・運転に慣れている人
- ・車に乗る頻度が少ない人
- ・長距離の運転をすることがない人
万が一、事故に遭って車が大きく損傷して車を買い替えるときに、新車や車のグレードにこだわらない人は、自分の持ち出しを抑えられるため、新車特約を付帯する必要性が低いです。あるいは、新車特約を付帯することで保険料がアップするよりも、事故に遭って車が大きく損傷したら自己資金を出せばよいと考える人もいます。
また、車両保険でも、事故による車の損害の多くをカバーすることが可能であり、新車特約が必要となるのは大きな事故になった場合です。運転に慣れている人や車に乗る頻度が少ない人、長距離の運転をすることがない人はそうした事故に遭うリスクが低いため、新車特約の必要性は低いといえます。
まとめ
 車両保険に新車特約を付帯することで、万が一対象となる大きな事故に遭った際に、新車の購入費用が支払われるという安心感があります。ただし、対象となる事故が限定されていることから、特約を利用する可能性は高くはなく、保険を使うことで保険料がアップします。新車特約を付帯する必要性を踏まえて検討しましょう。
※上記は概要を説明したものです。引受保険会社により、商品名や補償内容等は異なりますので、ご契約にあたっては必ず「各社商品パンフレット」および「重要事項のご説明・契約概要のご説明・注意喚起情報のご説明」をあわせてご覧ください。
また、詳しくは「ご契約のしおり(普通保険約款・特約)」等をご用意していますので、取扱代理店または引受保険会社までご請求ください。ご不明な点につきましては、取扱代理店または引受保険会社までお問合わせください。



- ※自動車保険に加入中の方は保険証券・免許証を、未加入の方は車検証・免許証をご用意ください。
- ※現在の保険契約の満期日まで、1日以上90日未満の方が見積もり依頼の対象です。
- ※お取り扱いできない契約もございます。詳細はページ下部をご確認ください。
- ※法人・営業用はこちら/バイク保険はこちら
このページを読んだ人は次のページも読んでいます
ファミリーバイクの特約とは│特約のメリット・デメリットを解説
原付バイクに乗る場合、任意のバイク保険への加入が望ましいですが、自分や家族が自動車保険に加入している場合は、自動車保険にファミリーバイク特約を付けるという選択肢があります。これにより、バイク保険に加入するよりも、保険料が安く済むケースもみられます。今回は、ファミリーバイク特約について、メリットやデメリットを含め解説します。
続きを読む
自動車保険の自転車特約とは|自転車保険との違いや補償内容を解説
自動車保険に付帯できる自転車特約とは、どのような特約なのでしょうか。この記事では自転車特約とは何か、個人賠償責任補償特約や自転車保険との違いを詳しく解説。各自治体で広がりつつある、自転車保険の加入義務にも対応できるのかも解説します。
続きを読む
自動車保険の「特約」とはどんなもの?種類と補償を理解して必要なものだけを選ぶ
自動車保険は、主契約である「基本補償」と「特約」で構成されています。特約をオプションとして付帯することで、基本補償をカバーし、より充実した補償を受けることができます。自分に合った自動車保険に加入するためには、特約も検討することが大切です。ここでは、自動車保険の基本補償と特約について解説した上で、おもな特約を種類ごとに紹介します。
続きを読む
レンタカー特約(代車費用特約)とは?契約時のチェック項目・必要なケースについて解説
事故によって車の修理が必要となった場合、修理期間中の移動手段が問題になってきます。そこで、自動車保険で車両保険に加入する場合には、「レンタカー特約」を付けておくと、修理期間中のレンタカー費用に対して備えておくことができます。ここでは、レンタカー特約の概要や必要性、ロードサービスとの違いなどについてご紹介します。
続きを読む
運転者限定特約とは|補償範囲や割引率をわかりやすく解説
自動車保険では、運転者を限定する「運転者限定」や「運転者限定特約」が設定できる商品があります。これを自動車保険に付帯させると、保険料を抑えることができます。
この記事では「運転者限定特約」とは何か、また種類や割引率を解説します。さらに運転者の年齢を制限することで保険料が割引になる「運転者年齢条件特約」についても詳しく解説しています。








