なぜ自動車保険の保険料は値上がりが続く?
高齢ドライバーの事故、若年層の車離れ…

2013年は自動車保険の保険料を値上げする動きが相次ぎました。今回は、なぜ保険料の値上げが必要だったのかを、データを用いて解説していきます。
自動車保険が経営を圧迫?保険料の約7割が保険金の支払いに消える

自動車保険の保険料が値上がりしているおもな理由は、「自動車保険の『損害率』が急激に悪化し、保険会社の経営を圧迫しているから」です。損害率とは、収入保険料に占める支払保険金や損害調査費の割合のこと。保険会社や各保険種目の収支のバランスを表し、数字が大きいほど支払いが多いことを示します。
一般社団法人 日本損害保険協会が集計した、自動車保険の損害率の推移が上のグラフです。急激な上昇カーブを描いているのがわかります。2003年度に62.5%だったものが、2009年度には70%を突破。保険料による収入の、実に約7割を保険金の支払いに充てなければならない状況になってしまっています。
この状況を打破するためは、「収入保険料を増やす」もしくは「支払保険金を減らす」という2通りの方法しかないのですが、保険会社が事故発生率や保険金の支払金額をコントロールすることは、基本的に不可能です。損害率の上昇を抑え、経営の安定化を図るためには、保険料を値上げせざるを得ないわけなのです。
損害率悪化の裏側には自動車を取り巻く社会的要因が
なぜ、自動車保険の損害率は悪化しているのでしょうか。主な要因と考えられるのは、「高齢ドライバーの事故件数の増加」と「若年者の車離れ」。保険会社が関与できない社会的な事情が、実は自動車保険の損害率に影響を与えています。
ドライバーの高齢化が進み、60歳以上の事故件数だけが増加

上のグラフは、警察庁発表による2003年以降の年齢層別交通事故件数の推移です。16歳から59歳までの事故件数が大きく下落している一方で、60歳以上の事故件数だけが、緩やかながら増加傾向にあることがわかります。高齢化社会の進展にともない、高齢ドライバーが増加し、高齢ドライバーによる事故件数が増えてきているのです。
また、高齢ドライバーの事故は、ブレーキとアクセルの踏み間違いといった単純な過ちが重大な事故につながるケースが多いと言われています。このように、高齢ドライバーの事故件数の増加に加え、1事故あたりの保険金支払額も膨らんでいることが、損害率を悪化させる要因になっています。
2000年代に入り、若年層の自動車所有率が加速度的に低下
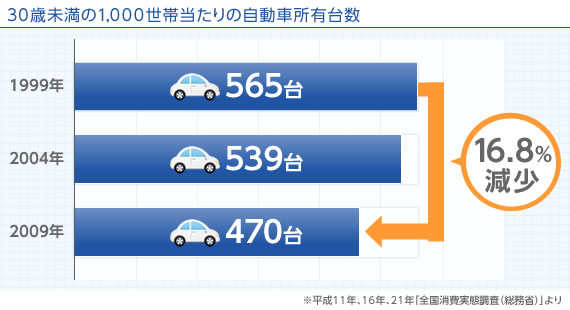
損害率が高くなる理由として、保険料収入が増えないことが大きく影響していますが、その要因と言われているのが、若年層の車離れです。上のグラフは「全国消費実態調査(総務省)」から、「30歳未満・単身世帯の1,000世帯当たりの自動車所有台数」を抽出したデータです。2000年から2009年の間に、自動車の所有台数は、なんと16.8%も減少しています。
自動車保険の保険料は、車を運転するドライバーが支払うもの。車離れが進展すると、保険会社の収入保険料は減少します。収入保険料が減少すれば、損害率の上昇につながってしまうのです。
例年通りであれば、11月中旬から各保険会社の中間決算の発表が始まります。新ノンフリート等級制度の効果は、来年3月もしくは9月の発表で反映されるところが多いですが、今年の前半に保険料を値上げした保険会社では、今回の中間決算から損害率の改善が見られるかもしれません。自分が加入している保険会社の損害率は、ぜひ確認してみてください。
※本記事は2013年11月15日時点での情報です。
※上記は概要を説明したものです。引受保険会社により、商品名や補償内容等は異なりますので、ご契約にあたっては必ず「各社商品パンフレット」および「重要事項のご説明・契約概要のご説明・注意喚起情報のご説明」をあわせてご覧ください。
また、詳しくは「ご契約のしおり(普通保険約款・特約)」等をご用意していますので、取扱代理店または引受保険会社までご請求ください。ご不明な点につきましては、取扱代理店または引受保険会社までお問合わせください。



- ※自動車保険に加入中の方は保険証券・免許証を、未加入の方は車検証・免許証をご用意ください。
- ※現在の保険契約の満期日まで、1日以上90日未満の方が見積もり依頼の対象です。
- ※お取り扱いできない契約もございます。詳細はページ下部をご確認ください。
- ※法人・営業用はこちら/バイク保険はこちら
このページを読んだ人は次のページも読んでいます
「自賠責保険」と「任意保険」の違いと必要性を理解して正しく加入する
このページでは、「自賠責保険」と「任意保険」の違いを、「加入義務」「補償内容」「サービス」「保険料の仕組み」の4つの観点から詳しく解説していきます。自動車を初めて手に入れた人、今まで深く考えずに任意保険に加入してきた人は、ぜひじっくりと読んでみてください。自賠責保険に加えて、なぜ任意保険に加入しなければならないのかを、しっかりと理解できるはずです。また、任意保険の保険料の節約法も紹介しているのであわせてチェックしておきましょう。
続きを読む
自賠責保険(共済)とは?加入方法・補償内容・保険料についてわかりやすく解説
「自賠責保険(自動車損害賠償責任保険)」は、すべての自動車に対し、法律で加入が義務付けられている保険です。しかし、初めて自動車を持った人はもちろん、ベテランドライバーでも、自賠責保険の重要性を理解しきれている方は少ないかもしれません。このページでは、役割から補償内容、加入方法に保険料、そして万が一のときの保険金の請求方法まで、自賠責保険に関する基礎知識を余さず解説していきます。自賠責保険について理解することは、ドライバーにとってリスク管理の最低条件ともいえます。じっくりと読んでおきましょう。
続きを読む
自動車保険とは?役割・種類・補償内容について知る
初めて自分で加入する人にとって、自動車保険の仕組みはなかなかに難解なものです。もしかすると、「よくわからないから適当に加入してしまおう」などと考えている人もいるかもしれません。しかし、自動車保険は万が一の事故の際の経済的な負担を、保険金でカバーしてくれるとても重要なもの。しっかりと理解し、自分の目で選ぶことが大切です。
このページでは、初めて自動車保険に加入する人にもわかりやすいよう、自動車保険の役割から種類、補償内容まで、1つずつ丁寧に解説していきます。ぜひチェックしてください。
自動車保険の保険料相場は年齢・車両保険・車種でどう変わる?独自データで徹底調査
「自分の自動車保険の保険料が高すぎるのでは?」「ほかの人の自動車保険の保険料はもっと安いのでは?」などと思ったことはないでしょうか。そこでこのページでは自動車保険の保険料の相場について調べていきます。また、自分にとって最適な自動車保険の保険料相場を知る具体的な方法も紹介しているので、ぜひチェックしてみてください。
続きを読む
自動車共済とは|特徴や自動車保険との違いを解説
万が一、自動車事故を起こしたときの備えとして、「自動車保険」以外にも「自動車共済」という選択肢があります。「自動車共済は掛け金が割安」といわれることもありますが、自動車保険と何が違うのでしょうか。自動車共済の概要についてご紹介した上で、自動車保険との違いやメリット・デメリットなどについて、取り上げていきます。
続きを読む