
自賠責保険(共済)とは?加入方法・補償内容・保険料についてわかりやすく解説

「自賠責保険(自動車損害賠償責任保険)」は、すべての自動車に対し、法律で加入が義務付けられている保険です。しかし、初めて自動車を持った人はもちろん、ベテランドライバーでも、自賠責保険の重要性を理解しきれている方は少ないかもしれません。このページでは、役割から補償内容、加入方法に保険料、そして万が一のときの保険金の請求方法まで、自賠責保険に関する基礎知識を余さず解説していきます。自賠責保険について理解することは、ドライバーにとってリスク管理の最低条件ともいえます。じっくりと読んでおきましょう。
法律上の加入義務がある自賠責保険
自賠責保険とは、「自動車損害賠償保障法」に基づいて、すべての自動車に加入が義務付けられている保険(自衛隊の車両などの一部例外あり)です。正式名称は「自動車損害賠償責任保険」。法律によって加入が義務付けられているため、「強制保険」と呼ばれることもあります。
自動車にかかわる事故被害者の救済を主な目的としており、補償内容が対人賠償に限定されているのが特徴です。
加入義務が定められているため、未加入のまま自動車を運転すると、「1年以上の懲役または50万円以下の罰金」という罰を受けるほか、「違反点数6点(1回で免許停止)」の行政処分が下されます。また、自動車に「自賠責保険証明書(自動車損害賠償責任保険証明書)」を備え付けずに運転すると、「30万円以下の罰金」の対象となります。
なお、ここでいう「運行」とは、「人または物を運送する、しないにかかわらず、自動車を当該装置の用い方に従い用いること」とされており、簡単に言うと「自動車を運転する」ことを指します。また、「備え付けず」とは、運転時に自賠責保険証明書を携帯しないことです。
■自賠責保険の罰則と行政処分
| 違反内容 | 罰則・行政処分 |
|---|---|
| 自賠責保険に加入せずに自動車を運行した場合 | ・1年以下の懲役または50万円以下の罰金 ・違反点数6点(1回で免許停止) |
| 自動車損害賠償責任保険証明書を備え付けずに自動車を運行した場合 | 30万円以下の罰金 |
自賠責保険の補償内容
自賠責保険の主な目的は、自動車にかかわる事故被害者の救済であると前述しました。それでは、被害者救済のためにどのような補償(保険金の支払い)が行われるのかを見ていきましょう。
自賠責保険の補償内容は限定的
自賠責保険の補償内容については、以下の2点をまずは覚えておきましょう。
・補償の対象は事故の相手方(他人)と同乗者(自動車の名義人以外)の身体に発生した損害のみ
・支払われる保険金の金額には限度額が定められている
つまり、自動車事故によって発生した損害をすべて補償してくれるわけではないということです。
例えば、物損事故で相手方(他人)のモノや車を破損させてしまった場合の損害は補償の対象外になります。また、人身事故で相手方(他人)をケガ・死亡させてしまったとしても、その損害のすべてを保険金でカバーできるわけではありません。単独事故・自損事故による自分自身のケガや死亡も補償の対象外です。
以降では、事故の相手方(他人)と同乗者(自動車の名義人以外)の身体に発生した損害を、「傷害」「後遺障害」「死亡」に分けて、その補償内容を詳しく説明していきます。
傷害による損害に対する補償内容
交通事故によって事故の相手方(他人)や同乗者(自動車の名義人以外)が傷害(ケガ)をして損害が発生した場合には、ケガの治療費のほか、交通事故に遭ったことを証明するための文書料、ケガにより休業したことによる収入の減少、慰謝料などに対して保険金が支払われます。保険金の支払限度額と、対象となる主な損害は以下の通りです。
■傷害による損害に対する保険金の支払限度額
| 保険金の支払限度額 (被害者1人につき) |
120万円 |
|---|
■傷害の場合に補償(保険金の支払い)対象となる主な損害と支払い基準
| 保険金の支払いの対象となる損害の種類 | 支払基準 | ||
|---|---|---|---|
| 治療関係費 | 治療費 | 応急手当費、診察料、入院料、投薬料、手術料、処置料、など、治療にかかった費用など。 | 治療にかかった必要かつ妥当な実費 |
| 交通費 | 通院、入院、退院、転院にかかった交通費。 | 通院、入院、退院、転院にかかった交通費として、必要かつ妥当な実費 | |
| 看護料 | ・入院中の看護料(原則として12歳以下の子供に近親者等が付き添った場合)。 ・自宅看護料・通院看護料(医師が看護の必要性を認めた場合。ただし、12歳以下の子供に近親者等が付き添った場合は医師の証明は不要)。 |
・入院中の看護料:1日4,200円 ・自宅看護、通院看護の看護料 └近親者等の場合:1日2,100円 └有料職業紹介所から紹介を受けた場合:必要かつ妥当な実費(資料等による立証が必要) ※近親者等に休業損害が発生する場合で、上記の金額を明らかに超える場合は必要かつ妥当な実費(資料等による立証が必要) ※有料職業紹介所は厚生労働大臣認可のもの |
|
| 諸雑費 | 療養に直接関係のある物品の購入、使用にかかった費用、医師の指示により摂取した栄養物の購入費、通信費など。 | ・入院中:1,100円 ※上記の金額を明らかに超える場合は必要かつ妥当な実費(資料等による立証が必要) ・通院、自宅療養中:必要かつ妥当な実費 |
|
| 義肢等の費用 | 医師が必要と認めた、義肢や義眼、眼鏡、補聴器、松葉杖などの制作、購入などにかかった費用。 | 制作、購入などにかかった必要かつ妥当な実費 ※眼鏡(コンタクトレンズを含む)の費用は50,000円が限度 |
|
| 診断書等の費用 | 診断書や診療報酬明細書などを発行してもらうためにかかった費用。 | 発行してもらうためにかかった必要かつ妥当な実費 | |
| 文書料 | 交通事故証明書や被害者側の印鑑証明書、住民票などを発行してもらうためにかかった手数料。 | 発行してもらうためにかかった必要かつ妥当な実費 | |
| 休業損害 | 事故の傷害によって休業し収入が減少した場合や有給休暇を使用した場合の損害(家事従事者も収入が減少したとみなす)。 | 原則として1日6,100円 ※対象日数は実休業日数を基準とし、傷害の状態、実治療日数などを勘案して治療期間内で決められる ※上記の金額を明らかに超える場合は19,000円を限度とした実費(資料等による立証が必要) |
|
| 慰謝料 | 交通事故によって受けた精神的・肉体的な苦痛に対する補償。 | 1日4,300円 ※対象日数は被害者の傷害の状態、実治療日数などを勘案して治療期間内で決められる ※妊婦が胎児を死産、流産した場合は上記の金額のほかに慰謝料が認められる |
|
後遺障害による損害に対する補償内容
自動車事故によって事故の相手方(他人)や同乗者(自動車の名義人以外)が後遺障害を負ったときには、逸失利益と慰謝料に対して保険金が支払われます。逸失利益とは、「身体に残った障害で労働能力が減少することにより、将来発生するであろう収入の減少」のこと。支払い限度額は障害の内容と程度(等級)に応じて定められています。
■後遺障害による損害に対する保険金の支払限度額
| 保険金の支払限度額 (被害者1人につき) |
障害の程度に合わせて75万円~4,000万円 神経系統・精神・胸腹部臓器への著しい障害で介護が必要となる場合 ・常時介護:4,000万円(第1級) ・随時介護:3,000万円(第2級) 上記以外の後遺障害 75万円(第14級)~3,000万円(第1級) |
|---|
■後遺障害の場合に補償(保険金の支払い)対象となる主な損害と支払い基準
| 保険金の支払いの対象となる損害の種類 | 支払基準 | |
|---|---|---|
| 逸失利益 | 身体に残った障害で労働能力が減少することにより、将来発生するであろう収入の減少。 | 被害者の収入および、障害の等級(第1~14級)に応じた労働能力喪失率、喪失期間などによって保険金の支払金額を算出 |
| 慰謝料 | 交通事故によって受けた精神的・肉体的な苦痛に対する補償。 | ・神経系統・精神・胸腹部臓器への著しい障害で介護が必要となる場合 └第1級:1,650万円(初期費用として500万円が加算される) └第2級:1,203万円(初期費用として205万円が加算される) ※扶養者がいる場合は増額される ・上記以外の後遺障害の場合 └32万円(第14級)~1,150万円(第1級)で障害の等級に応じた金額 ※扶養家族がおり、障害の等級が第1級~第3級の場合は増額される |
死亡による損害の補償内容
自動車事故によって事故の相手方(他人)や同乗者(自動車の名義人以外)が死亡したときは、葬儀費用や逸失利益、慰謝料に対して、自賠責保険から保険金が支払われます。
■死亡による損害に対する保険金の支払限度額
| 保険金の支払限度額 (被害者1人につき) |
3,000万円 |
|---|
■後遺障害の場合に補償(保険金の支払い)対象となる主な損害と支払い基準
| 保険金の支払いの対象となる損害の種類 | 支払基準 | |
|---|---|---|
| 葬儀費 | 通夜、祭壇、火葬、墓石などの実施、準備などにかかった費用(墓地、香典返しなどにかかった費用は含まない) | 100万円 |
| 逸失利益 | 被害者が死亡なければ、将来、得られていたであろう収入から、本人の生活費を差し引いたもの。 | 被害者の収入および、就労可能期間、被扶養者の有無などを考慮して、保険金の支払金額を算出 |
| 被害者本人の 慰謝料 |
交通事故によって受けた精神的・肉体的な苦痛に対する補償。 | 400万円 |
| 遺族の慰謝料 | 交通事故によって受けた精神的・肉体的な苦痛に対する補償。 | ・請求権者1人の場合:550万円 ・請求権者2人の場合:650万円 ・請求権者3人以上の場合:750万円 ※請求権者は、被害者の父母(養父母を含む)、配偶者、子供(養子、認知した子供、胎児を含む) ※被害者に被扶養者がいる場合は、上記金額に200万円が加算される |
自賠責保険と任意保険の違い
ここまで説明してきた通り、自賠責保険の補償は、事故の相手方(他人)と同乗者(自動車の名義人以外)の身体に発生した損害に限定されている上に、保険金の支払い限度額があり、自動車事故のリスクに備えるには十分とはいえません。そこで、必要になるのが「任意保険」です。
任意保険では、契約内容によっては、事故の相手方(他人)の身体や財物に与えてしまった損害が無制限に補償されるほか、自分や同乗者の身体が受けた損害に対し、自賠責保険よりも手厚い補償が受けられます。また、自分の自動車や自動車に積んでいた財物が受けた損害が補償されるように設計することも可能です。
自賠責保険は、自動車事故の被害者救済のために最低限の補償を用意するもの。安心して運転をするためには任意保険への加入を検討することが重要であると覚えておきましょう。
■自賠責保険と任意保険の補償内容の違い
| 損害の対象 | 自賠責保険 | 任意保険 | |
|---|---|---|---|
| 相手方 (他人) |
身体 | ○ (限度額がある) |
◎ (無制限に設定できる) |
| 財物(モノ) | × | ◎ (無制限に設定できる) |
|
| 財物(車) | × | ◎ (無制限に設定できる) |
|
| 自分 | 身体 | × | ◎ (無制限に設定できる) |
| 財物(モノ) | × | △ (特約で補償) |
|
| 財物(車) | × | ◎ (無制限に設定できる) |
|
| 同乗者 | 身体 | ○ (限度額がある・自動車の名義人ではない場合) |
◎ (無制限に設定できる) |
| 財物(モノ) | × | △ (特約で補償) |
|
自賠責保険への加入方法と保険料
自賠責保険は、保険会社(自賠責共済の場合は共済組合)が取り扱っており、保険会社の窓口や自動車ディーラー、車検工場などの代理店で加入できます。加入が義務付けられている保険なので、自動車を購入する際や車検を受けるときに、自動車ディーラーや車検工場で同時に加入してしまうのが一般的です。
自賠責保険の保険料は、車種や地域によって一律に決められており、どの保険会社、代理店で加入したとしても同一の金額です。これは、損害保険料率算出機構という団体が事故リスクの実態を分析したうえで算出した「基準料率」を、現在、自賠責保険を販売するすべての保険会社がそのまま保険料として採用しているからです。
なお、事故リスクは社会環境の変化によって変動するものです。そのため、基準料率は損害保険料率算出機構によって毎年度、検証が行われ、必要に応じて見直しが実施されます。
■主な車種の自賠責保険の保険料
| 保険期間 | 自家用乗用自動車 | 軽自動車 (検査対象車) |
|---|---|---|
| 12カ月 | 13,410円 | 13,210円 |
| 13カ月 | 14,090円 | 13,870円 |
| 24カ月 | 21,550円 | 21,140円 |
| 25カ月 | 22,210円 | 21,780円 |
| 36カ月 | 29,520円 | 28,910円 |
| 37カ月 | 30,170円 | 29,550円 |
※沖縄県・離島以外の地域
自賠責保険の保険金が支払われるまでの流れと請求方法
自賠責保険の補償内容と保険料について理解できたら、続いては万が一に備えて、保険金の請求方法についても確認しておきましょう。
自賠責保険の保険金が支払われるまでの流れ
自賠責保険の保険金が支払われるまでの流れを簡単に示したのが以下の図です。それぞれにどんなことが行われるかも解説しているので、確認しておくといいでしょう。
■自賠責保険の保険金が支払われるまでの流れ
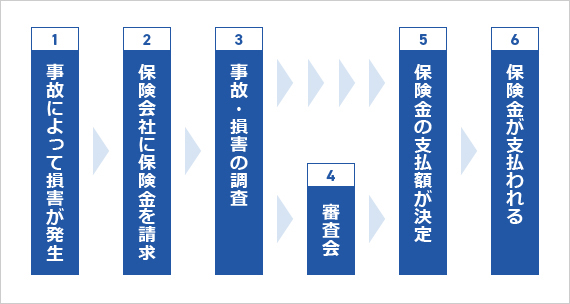 【1】事故によって損害が発生
自動車事故によって事故の相手方(他人)や同乗者(自動車の名義人以外)の身体に損害が発生した場合に、自賠責保険の請求手続きが必要になります。
【2】保険会社に保険金を請求保険金の請求に必要な書類をそろえて、自分が自賠責保険に加入している保険会社(共済の場合は共済組合)に保険金を請求します。任意保険の保険金も同時に請求する場合は、任意保険の保険会社に保険金を請求するだけで、自賠責保険の保険金請求手続きも完了するのが一般的です。
【3】事故・損害の調査保険金の請求手続きが終わると、損害保険料率算出機構の調査事務所が、「事故の発生状況」や「自賠責保険の対象となる事故か否か」「損害と事故の因果関係」「発生した損害額」などを調査します。
【4】審査会特に慎重かつ客観的な判断が必要な事故の場合は、「特定事案」という扱いになり、自賠責保険審査会で審査が行われます。
【5】保険金の支払額が決定損害調査、審査会の結果を基に、保険金の支払額が決定されます。
【6】保険金が支払われる損害調査、審査会で決定された保険金の支払金額が、保険会社から、請求者に支払われます。
加害者請求、被害者請求、2つの保険金の請求方法
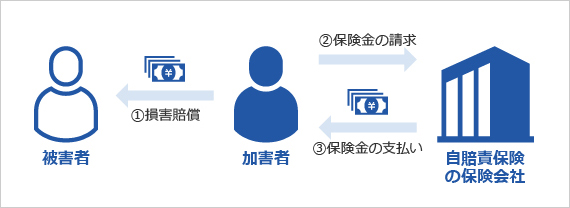
自賠責保険の保険金は原則として、「加害者による被害者への損害賠償」「加害者による保険金の請求」「加害者への保険金の支払い」という順で行われます。先に被害者への損害賠償を済ませ、その金額に合った保険金をあとから受け取るわけです。これを「加害者請求」と呼びます。
■加害者請求の仕組み
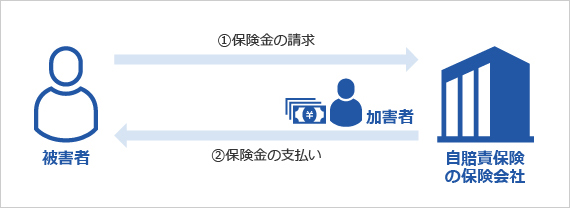
しかし、示談交渉が長引いたり、加害者が示談に応じなかったりすると、被害者は長期間、損害賠償を受けられない事態に陥ります。これは、自動車事故の被害者救済という自賠責保険の理念に反する状況といえるでしょう。そこで、自賠責保険に用意されているのが「被害者請求」という保険金の請求方法です。加害者が加入している自賠責保険の保険会社に、被害者が直接、保険金を請求できるのです。
■被害者請求の仕組み
自賠責保険の保険金の請求に必要な書類
自賠責保険の保険金を請求するにはさまざまな書類の提出が必要です。ここでは一般的な請求方法である加害者請求の場合の主な必要書類を表にまとめました。万が一の事故に備えて確認しておくといいでしょう。
■自賠責保険の保険金の請求に必要な主な書類(加害者請求の場合)
| 必要書類 | 入手できる場所・人 | |
|---|---|---|
| 保険金・損害賠償額・仮渡金支払請求書 | 保険会社 | |
| 交通事故証明書 | 自動車安全運転センター | |
| 事故発生状況報告書 | 事故当事者など、事故の発生状況を詳しく知っている人 | |
| 医師の診断書または死体検案書(死亡診断書) | 治療を受けた医師または医療機関 | |
| 診療報酬明細書 | 治療を受けた医師または医療機関 | |
| 入院・通院交通費明細書 | 入院・通院等に利用した交通機関など | |
| 付添看護自認書または看護料領収書 | ・付添看護自認書:保険会社・看護料領収書:利用した各会社など | |
| 休業損害を立証する書類 | ||
| 給与所得者の場合 | 休業損害証明書 | 勤務先の事業主 |
| 自由業者、自営業者、農林漁業者の場合 | 確定申告書控または所得額の記載されている納税証明書、課税証明書 | 税金の納付を行った税務署または市区町村 |
| 家事従事者の場合 | 世帯主全員分の記載のある住民票 | 住民登録をしている市区町村 |
| 被害者の領収証等加害者の支払を証明する書類および示談書 | 被害者等 | |
| 保険金等の受領者が請求者本人であることを証明する書類(印鑑証明書) | ||
| 本人が請求する場合 | 印鑑証明書 | 住民登録をしている市区町村 |
| 被害者が未成年で親権者が 請求をする場合 | 印鑑証明書、当該未成年の住民票または戸籍謄本 | ・印鑑証明書、住民票:住民登録をしている市区町村・戸籍謄本:本籍のある市区町村 |
| 委任状および委任者の印鑑証明書 | ・委任状:適宜・印鑑証明書:住民登録をしている市区町村 | |
| 戸籍謄本 | 本籍のある市区町村 | |
| 後遺障害診断書 | 治療を受けた医師または医療機関 | |
自賠責保険の保険金が減額される・支払われない場合
任意保険では、事故当事者の過失の割合によって損害賠償額が減額される「過失相殺」という制度を採用されていますが、自賠責保険には過失相殺という考え方はありません。ただし、すべての場合において損害額の減額がないわけではなく、「重過失減額」という考え方が採用されています。
事故の調査において、被害者に重大な過失があったと認定された場合には、その過失の割合に応じて一定の割合が、損害額(損害額が保険金の支払限度額以上になる場合は支払限度額)から減額されるのです。また、被害者側に100%責任がある事故は、補償の対象とはなりません。
■重過失減額による損害額の減額割合
| 減額適用上の 被害者の過失割合 |
後遺障害または 死亡に係るもの |
傷害に係るもの |
|---|---|---|
| 7割未満 | 減額なし | 減額なし |
| 7割以上8割未満 | 2割減額 | 2割減 |
| 8割以上9割未満 | 3割減額 | |
| 9割以上10割未満 | 5割減額 |
自賠責保険の登録内容の変更・解約手続き
自賠責保険は法律で加入が義務付けられている保険です。登録されている内容は正しくなければなりませんし、簡単に解約はできません。ここではそれぞれの手続きと、必要になる書類を紹介します。
住所変更手続き
引越しなどによって住所が変わった場合は、自賠責保険の住所変更手続きが必要です。加入している保険会社の窓口や郵送で申込みができるので、すぐに手続きを済ませましょう。
●住所変更に必要な書類等
・自賠責保険証明書
・契約者の印鑑
名義変更(権利譲渡)手続き
自賠責保険は、人ではなく自動車にかける保険です。そのため、自分の自動車を売ったり、譲ったり、他人から自動車を買ったり、もらったりしたときにも、その自動車から自賠責保険がなくなるわけではありません。そこで必要になるのが、名義変更(権利譲渡)の手続きです。手続き自体は保険会社の窓口で行うのが通常です。
●名義変更(権利譲渡)に必要な書類
・自賠責保険証明書
・譲渡人・譲受人の押印がある自賠責保険承認請求書
・譲渡意思を確認できる書類(印鑑証明書、運転免許証、自動車車検証、軽自動車届出済証など)
解約手続き
その自動車を運転しないことがわかっている場合は、自賠責保険を解約することもできます。ただし、法律で加入が義務付けられている保険なので、解約には廃車にしたことなどを証明する書類が必要になります。手続きは保険会社の窓口や郵送で行います。
●解約に必要な書類
・自賠責保険証明書
・契約者の印鑑
・銀行口座の番号(解約返戻金の振込先となる)
・契約者本人であることが確認できる書類(運転免許証、健康保険証など)
・登録事項等証明書等廃車したことを証する書類
自賠責保険証明書の再発行手続き
自賠責保険証明書は、自動車を運転する際に携帯しなければならないものです。もし、紛失してしまった場合は、すぐに再発行手続きをしましょう。手続きは保険会社の窓口で行います。なお、自賠責保険証明書が再発行されるまでの期間はその自動車を運転することはできません。
●自賠責保険証明書の再発行に必要な書類
・契約者の印鑑
・契約者本人であることが確認できる書類(運転免許証、健康保険証など)
自賠責保険に関するQ&A
このページでは、自賠責保険の補償内容から加入方法、保険料、保険金の請求方法に至るまで、網羅的に解説してきました。最後に自賠責保険にまつわるよくある疑問をQ&A形式で解決していきましょう。
Q.自賠責保険と任意保険の保険金は別々に請求をしなければならない?
任意保険に加入している場合、任意保険の保険会社に保険金の請求をするだけで、自賠責保険と任意保険の保険金が一括で支払われるのが一般的です。任意保険の保険会社が一時的に自賠責保険の保険金分を肩代わりして支払い、その後、自賠責保険の保険会社に請求する仕組みになっています。
Q.自賠責保険と任意保険の保険会社は違ってもいい?
自賠責保険と任意保険は異なる会社で加入しても問題ありません。別の会社で加入していたとしても、任意保険の保険会社に対して保険金の請求をするだけで、自賠責保険と任意保険の保険金が一括して支払われるのが通常です。
Q.自賠責保険の保険金には請求期限がありますか?
加害者請求の場合は、傷害、後遺障害、死亡、すべての損害において、「損害賠償金を支払ってから3年以内」が請求期限となっています。被害者請求の場合は、傷害による損害は「事故発生から3年以内」、後遺障害による損害は「症状固定から3年以内」、死亡による損害は「死亡してから3年以内」が、保険金の請求期限です。
Q.自賠責保険の保険金の支払いに疑問・不服があるときはどうしたらいい?
自賠責保険の保険金の支払いについて異議がある場合には、保険会社に対して異議を申し立てることができます。異議申立が行われた事故は、損害保険料率算出機構に設置される自賠責保険審査会で審査されます。なお、自賠責保険にまつわるトラブルの解決を助ける窓口として、以下のような団体があります。相談してみてもいいでしょう。
・一般社団法人 保険オンブズマン
・一般社団法人 自賠責保険・共済紛争処理機構
Q.加害者からの損害賠償が待てない場合はどうしたらいい?
自動車事故に遭ったときには、治療費の支払いのためなどにすぐにお金が必要になるケースが少なくありません。加害者からの損害賠償を待てないときには、「仮渡金(かりわたしきん)制度」を利用するのがいいでしょう。加害者が加入している自賠責保険の保険会社に対して、傷害の場合はその程度に応じて、50,000円、20万円、40万円を、死亡の場合は290万円を請求することができます。
※上記は概要を説明したものです。引受保険会社により、商品名や補償内容等は異なりますので、ご契約にあたっては必ず「各社商品パンフレット」および「重要事項のご説明・契約概要のご説明・注意喚起情報のご説明」をあわせてご覧ください。
また、詳しくは「ご契約のしおり(普通保険約款・特約)」等をご用意していますので、取扱代理店または引受保険会社までご請求ください。ご不明な点につきましては、取扱代理店または引受保険会社までお問合わせください。



- ※自動車保険に加入中の方は保険証券・免許証を、未加入の方は車検証・免許証をご用意ください。
- ※現在の保険契約の満期日まで、1日以上90日未満の方が見積もり依頼の対象です。
- ※お取り扱いできない契約もございます。詳細はページ下部をご確認ください。
- ※法人・営業用はこちら/バイク保険はこちら
このページを読んだ人は次のページも読んでいます
「自賠責保険」と「任意保険」の違いと必要性を理解して正しく加入する
このページでは、「自賠責保険」と「任意保険」の違いを、「加入義務」「補償内容」「サービス」「保険料の仕組み」の4つの観点から詳しく解説していきます。自動車を初めて手に入れた人、今まで深く考えずに任意保険に加入してきた人は、ぜひじっくりと読んでみてください。自賠責保険に加えて、なぜ任意保険に加入しなければならないのかを、しっかりと理解できるはずです。また、任意保険の保険料の節約法も紹介しているのであわせてチェックしておきましょう。
続きを読む
自動車保険とは?役割・種類・補償内容について知る
初めて自分で加入する人にとって、自動車保険の仕組みはなかなかに難解なものです。もしかすると、「よくわからないから適当に加入してしまおう」などと考えている人もいるかもしれません。しかし、自動車保険は万が一の事故の際の経済的な負担を、保険金でカバーしてくれるとても重要なもの。しっかりと理解し、自分の目で選ぶことが大切です。
このページでは、初めて自動車保険に加入する人にもわかりやすいよう、自動車保険の役割から種類、補償内容まで、1つずつ丁寧に解説していきます。ぜひチェックしてください。
自動車保険の保険料相場は年齢・車両保険・車種でどう変わる?独自データで徹底調査
「自分の自動車保険の保険料が高すぎるのでは?」「ほかの人の自動車保険の保険料はもっと安いのでは?」などと思ったことはないでしょうか。そこでこのページでは自動車保険の保険料の相場について調べていきます。また、自分にとって最適な自動車保険の保険料相場を知る具体的な方法も紹介しているので、ぜひチェックしてみてください。
続きを読む
自動車共済とは|特徴や自動車保険との違いを解説
万が一、自動車事故を起こしたときの備えとして、「自動車保険」以外にも「自動車共済」という選択肢があります。「自動車共済は掛け金が割安」といわれることもありますが、自動車保険と何が違うのでしょうか。自動車共済の概要についてご紹介した上で、自動車保険との違いやメリット・デメリットなどについて、取り上げていきます。
続きを読む
1日自動車保険の選び方|補償や保険料を解説
「友達や家族の車を借りて運転した」「親の車を借りて旅行に出かけた」「運転を交代しながら友達とドライブに行った」といった経験はありませんか?そんなときに気を付けてもらいたいのが、自動車保険(任意保険)の補償内容です。一般的な自動車保険は、保険料を安くするために、「本人限定」「家族限定」「年齢制限」などの運転者特約(割引)というものがあります。しかし、特約を利用している場合は、契約で限定している運転者以外が運転し、事故を起こしたときに保険を利用することができません。そこで便利なのが、「1日自動車保険」です。「1日自動車保険」とは、その名前のとおり、1日から加入できる自動車保険のことです。ここでは「1日自動車保険」の選び方や補償内容、保険料について解説します。
続きを読む







