テレマティクス保険の特徴やメリット・デメリット|安全運転で保険料が割引になる仕組みを解説!

現在、海外では、「テレマティクス保険」の普及が進んでおり、市場規模が拡大傾向にあります。そして、日本においても、既に取り扱っている保険会社も見られます。テレマティクス保険が注目されているのは、5GやICT端末の機能を持つコネクテッドカーの普及が背景にあります。
本記事では、日本でも今後普及が進むと見られているテレマティクス保険についての概要と、メリット・デメリットについて紹介します。
テレマティクス保険とは
「テレマティクス保険」とは、自動車に搭載した通信端末を通じて、走行距離や運転特性などの運転者のデータを保険会社に送り、分析した情報を反映して保険料を算定する自動車保険のことをいいます。
テレマティクスは、「Telecommunication(通信)」と「Informatics(情報工学)」を組み合わせた造語であり、自動車などの移動体に通信端末を設置し、リアルタイムで情報を提供するものです。このテレマティクスを活用したのが、テレマティクス保険です。
つまり、テレマティクス保険は、自動車に搭載した通信端末を通じて取得した運転者の情報を、保険料の算出に活用していることが大きな特徴であるといえます。
テレマティクス保険の種類
テレマティクス保険は、保険会社によってサービスの違いがあるものの、保険料の算出方法によって、以下の2種類に分類されます。
【テレマティクス保険の種類】- ・走行距離連動型(PAYD)
- ・運転行動連動型(PHYD)
走行距離連動型
「走行距離連動型(PAYD:Pay As You Drive)」は、自動車の通信端末から取得した走行距離に応じて、保険料を算定する仕組みです。

走行距離が短い人は事故に遭うリスクが低いため保険料が安く、走行距離が長い人は事故に遭うリスクが高くなるため保険料が高くなります。走行距離連動型は、「週末しか自動車に乗らない」「近所で運転するのが中心」といった、自動車を運転する時間が短い人に向いています。
運転行動連動型
運転行動連動型(PHYD:Pay How You Drive)は、走行速度、急ブレーキ・急発進の有無、ハンドリングの安定性といった運転特性に関する情報を自動車の通信端末から取得し、保険料に反映する仕組みです。
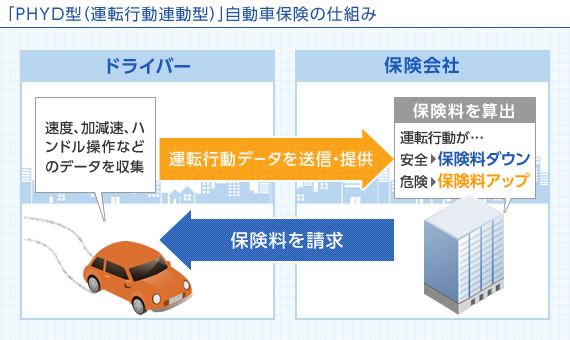
安全運転を心掛け、安定した運転をしている人は事故に遭うリスクが低いため保険料が安く、速度超過をしたり急ブレーキや急加速が多かったりするなど危険な運転をする人は事故に遭うリスクが高くなるため保険料が高くなります。運転行動連動型は、運転に慣れていてゴールド免許を所持している人などに向いています。
海外のテレマティクス保険市場規模は拡大傾向
ヨーロッパやアメリカなどの海外におけるテレマティクス保険市場の規模は、拡大傾向にあります。
市場調査レポートの「REPORT OCEAN」によると、テレマティクス保険の世界市場規模は、2021年~2027年の期間で「18.5%以上」の成長が見込まれています。日本国内においても、テレマティクス保険を扱っている保険会社はいくつかあります。
【国内のテレマティクス保険プラン】- ・共創する自動車保険『&e』(イーデザイン損保)
- ・安全運転でキャッシュバックプラン(ソニー損害保険)
- ・タフ・つながるクルマの保険(あいおいニッセイ同和損害保険)
- ・つながるドラレコDriving!(損保ジャパン)
- ・スマイリングロード(損保ジャパン/法人向け)
テレマティクス保険のメリット
運転者や社会にとってのテレマティクス保険の主なメリットは、以下のようなものが挙げられます。
【テレマティクス保険のメリット】- ・安全運転することで保険料が安くなる
- ・事故が減る
- ・渋滞が少なくなる
「運転行動連動型」は、安全運転することで保険料が安くなるというメリットがあります。また、社会にとっても、事故の減少だけではなく、渋滞の減少につながるといった効果が期待されています。
安全運転をすることで保険料が安くなる
テレマティクス保険の「運転行動連動型」は、運転者が安全運転することで保険料を安く抑えることができるため、「家計にやさしい」といったメリットがあります。
テレマティクス保険の保険料の算定方法については保険会社によって異なるものの、安全運転することで運転スコアが高くなれば、保険料の割引やキャッシュバックを受けられる仕組みとなっています。
保険料は「基本保険料」と「運転分保険料」で構成されており、基本保険料は前年の運転スコア、運転分保険料は前月の運転スコアが一定以上の場合に割引を受けられます。運転スコアは、スマートフォンなどで確認できます。
テレマティクス保険は、運転スコアが低いと保険料が上がる、という性質のものではありません。基本的には、ペナルティー要素はなく、1回の運転のスコアが保険料にすぐ反映されるわけでもありません。
急ブレーキは運転スコアを下げる要因にはなりますが、運転スコアを気にするあまり急ブレーキをためらうのは、本末転倒です。急ブレーキが必要な場合は、速やかにブレーキを踏むように心掛けましょう。
事故が減る
ドライバーの運転特性が可視化されるため、「運転操作をチェックされている」という感覚がはたらき、安全運転に対する意識が高まります。その結果、社会にとっても「自動車事故が減少する」というメリットが生じます。
渋滞が少なくなる
渋滞は、理論的に一定のスピードですべての車が走行していれば起こりません。上り坂などで前方車両のスピードが低下して車間距離が詰まったことで後方の車両が急ブレーキを踏むといった行動が連鎖すると、渋滞を招く要因となります。
急ブレーキや急アクセルといった行為が減り、多くの転者が適切なスピードで走行することで、渋滞減少が期待できます。また、安全運転への意識が高まり、事故が減少すれば、事故渋滞の減少にも直接的に影響します。
テレマティクス保険のデメリット
テレマティクス保険の加入や普及においては、以下のようなデメリットも考えられます。
【テレマティクス保険のデメリット】- ・プライバシー問題が生じる可能性がある
- ・保険未加入車が増える可能性がある
プライバシー問題が生じる可能性がある
テレマティクス保険は、自動車に搭載した通信端末を通じて、走行距離や運転特性といった運転者の情報が保険会社に送られるため、プライバシー問題が生じる可能性があると指摘されています。
保険会社によって違いはありますが、国土交通省の「テレマティクス等を活用した安全運転促進保険等による道路交通の安全」によると、収集するデータには、以下のものが挙げられます。
■運転情報- ・運転日時、運転総時間、頻度
- ・運転距離
- ・運転場所
■運転行動情報
- ・最高速度、平均速度
- ・アクセル・ブレーキ(強さ、頻度)
- ・車線変更(速度、頻度)
- ・コーナリング
- ・エンジン回転数
引用:国土交通省「テレマティクス等を活用した安全運転促進保険等による道路交通の安全」
この他、保険会社によっては、車内外の映像も取得しています。そのため、テレマティクス保険は、個人情報が外部に漏洩するリスクが懸念されているのです。
保険未加入者が増える可能性がある
テレマティクス保険が普及し、自動車保険の主流になれば、保険未加入者が増える可能性も懸念されています。テレマティクス保険に加入するメリットがあるのは、安全運転を心掛けている優良ドライバーです。
そのため、テレマティクス保険の普及によって、ノンフリート等級の低いドライバーなど自動車事故を起こすリスクが高いドライバーが、任意保険への加入を躊躇する可能性が考えられます。
まとめ
テレマティクス保険は、自動車に搭載した通信端末を通じて、保険会社に送られた走行距離や運転特性のデータが保険料に反映されるため、従来と比べて実態に即した事故リスクによる保険料の細分化が可能となります。また、安全意識が高まることにより、加入する運転者だけではなく社会においてもメリットがあるといえます。
ただし、テレマティクス保険の保険料やサービスについては、保険会社によって違いがあるため、加入を検討する際には、複数の保険会社の商品を比較しましょう。



- ※自動車保険に加入中の方は保険証券・免許証を、未加入の方は車検証・免許証をご用意ください。
- ※現在の保険契約の満期日まで、1日以上90日未満の方が見積もり依頼の対象です。
- ※お取り扱いできない契約もございます。詳細はページ下部をご確認ください。
- ※法人・営業用はこちら/バイク保険はこちら
このページを読んだ人は次のページも読んでいます
「自賠責保険」と「任意保険」の違いと必要性を理解して正しく加入する
このページでは、「自賠責保険」と「任意保険」の違いを、「加入義務」「補償内容」「サービス」「保険料の仕組み」の4つの観点から詳しく解説していきます。自動車を初めて手に入れた人、今まで深く考えずに任意保険に加入してきた人は、ぜひじっくりと読んでみてください。自賠責保険に加えて、なぜ任意保険に加入しなければならないのかを、しっかりと理解できるはずです。また、任意保険の保険料の節約法も紹介しているのであわせてチェックしておきましょう。
続きを読む
自賠責保険(共済)とは?加入方法・補償内容・保険料についてわかりやすく解説
「自賠責保険(自動車損害賠償責任保険)」は、すべての自動車に対し、法律で加入が義務付けられている保険です。しかし、初めて自動車を持った人はもちろん、ベテランドライバーでも、自賠責保険の重要性を理解しきれている方は少ないかもしれません。このページでは、役割から補償内容、加入方法に保険料、そして万が一のときの保険金の請求方法まで、自賠責保険に関する基礎知識を余さず解説していきます。自賠責保険について理解することは、ドライバーにとってリスク管理の最低条件ともいえます。じっくりと読んでおきましょう。
続きを読む
自動車保険とは?役割・種類・補償内容について知る
初めて自分で加入する人にとって、自動車保険の仕組みはなかなかに難解なものです。もしかすると、「よくわからないから適当に加入してしまおう」などと考えている人もいるかもしれません。しかし、自動車保険は万が一の事故の際の経済的な負担を、保険金でカバーしてくれるとても重要なもの。しっかりと理解し、自分の目で選ぶことが大切です。
このページでは、初めて自動車保険に加入する人にもわかりやすいよう、自動車保険の役割から種類、補償内容まで、1つずつ丁寧に解説していきます。ぜひチェックしてください。
自動車保険の保険料相場は年齢・車両保険・車種でどう変わる?独自データで徹底調査
「自分の自動車保険の保険料が高すぎるのでは?」「ほかの人の自動車保険の保険料はもっと安いのでは?」などと思ったことはないでしょうか。そこでこのページでは自動車保険の保険料の相場について調べていきます。また、自分にとって最適な自動車保険の保険料相場を知る具体的な方法も紹介しているので、ぜひチェックしてみてください。
続きを読む
自動車共済とは|特徴や自動車保険との違いを解説
万が一、自動車事故を起こしたときの備えとして、「自動車保険」以外にも「自動車共済」という選択肢があります。「自動車共済は掛け金が割安」といわれることもありますが、自動車保険と何が違うのでしょうか。自動車共済の概要についてご紹介した上で、自動車保険との違いやメリット・デメリットなどについて、取り上げていきます。
続きを読む