
「ひき逃げ事故」に遭い加害者がわからない!使える自動車保険は?治療費は誰が負担?

「ひき逃げ」の被害者になってしまったときに、治療費などをどのようにカバーすればいいのでしょうか。自動車保険と「政府保証事業」の利用法を解説していきます。
「ひき逃げ事故」では「人身傷害補償保険」「無保険車傷害保険」が使える
交通事故で損害を被ってしまったとき、通常であれば、相手方の自動車保険から、過失割合に応じた損害額の支払いを受けることになります。しかし、「ひき逃げ事故」の場合、損害を負担すべき加害者(法的な損害賠償責任を負うべき者)が逃げてしまってわからないため、加害者の自動車保険によって、治療費などの支払いを受けることができません。
それでは、ひき逃げ事故に遭ってしまったときに、治療費などにかかる費用はすべて被害者が自己負担しなければならないのかというと、必ずしもそうではありません。まずは自分が加入している任意保険の契約内容を確認しましょう。
人身傷害補償保険
自分の任意保険で「人身傷害補償保険」に加入していれば、過失割合にかかわらず、実際に発生した損害額に対する保険金を受け取ることができます。相手方がわからないひき逃げ事故でも、治療費や休業補償などの損害額が確定すれば保険金が支払われるので、速やかに自分の保険会社に連絡しましょう。
無保険車傷害保険(特約)
加害者が明らかでない場合、相手の車は無保険車として扱われるため、「無保険車傷害保険(特約)」を利用することができます。これは任意保険に自動付帯していることが多い保険ですが、自分が死亡もしくは後遺障害を負った場合にのみ、保険金を受け取れるというのが一般的です。
自動車保険は、交通事故の相手方にけがを負わせてしまった、相手方の自動車を壊してしまったときのためと考えがちですが、自分が交通事故の被害者になってしまったときにも利用できる場合があることを覚えておきましょう。
自動車保険に入っていない場合は「政府保障事業」に治療費などを請求
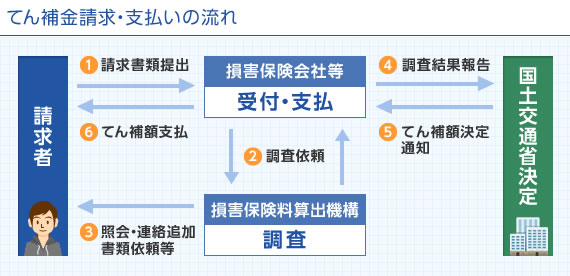
自動車保険に加入していない場合でも、治療費などの支払いを受けることはできます。「ひき逃げ事故」の被害者に対する救済措置として「政府保障事業」という制度が設けられているのです。政府が、自動車損害賠償保障法に基づいて、自賠責保険の基準に準じて「てん補金」を提供する制度で、保険会社や共済組合を通して請求することができます。
ただし、「てん補金」は被害者の最終的な救済制度であるため、請求できる人や支払われる金額に制限が設けられています。請求者は被害者(死亡の場合は法定相続人及び遺族慰謝料請求権者なので、被害者の配偶者、子及び父母となります)のみで、支払われる金額も過失相殺されるのはもちろん、健康保険や労災保険などから給付を受ける場合は、その金額が差し引かれることになります。
また、「てん補金」の算出、支払いの手続きは非常に多く、実際にお金を受け取れるまでには長い時間がかかるので注意が必要です。「てん補金」を受け取るまでに、「ひき逃げ事故」で平均3ヵ月、無保険車の事故では平均7ヵ月前後といわれていますが、中には1年以上かかるケースもあるようです。
 ■てん補金請求に必要なおもな書類
| 書類名 | 作成・発行者 |
|---|---|
| 政府保障事業への損害のてん補請求書 | 請求をする人 |
| 請求者本人の印鑑登録証明書 | 市区町村 |
| 交通事故証明書 | 自動車安全運転センター |
| 事故発生状況報告書 | 事故の当事者等 |
| 診断書/後遺障害診断書/死亡診断書 | 病院 |
| 診療報酬明細書 | 病院 |
| 通院交通費明細書 | 請求をする人 |
| 健康保険等の被保険者証(写し) | 請求をする人 |
| 戸籍(除籍)謄本 | 市区町村 |
| 休業損害証明書 | 雇用主など |
出典:国土交通省ホームページ
「政府保障事業」では、てん補金を請求できる期間が定められています。事故で傷害を負った場合は事故発生日から3年以内、後遺障害を負った場合は症状固定日から3年以内、死亡は死亡日から3年以内に請求をしなければなりません。
※本記事は2015年8月21日時点での情報です。
※上記は概要を説明したものです。引受保険会社により、商品名や補償内容等は異なりますので、ご契約にあたっては必ず「各社商品パンフレット」および「重要事項のご説明・契約概要のご説明・注意喚起情報のご説明」をあわせてご覧ください。
また、詳しくは「ご契約のしおり(普通保険約款・特約)」等をご用意していますので、取扱代理店または引受保険会社までご請求ください。ご不明な点につきましては、取扱代理店または引受保険会社までお問合わせください。



- ※自動車保険に加入中の方は保険証券・免許証を、未加入の方は車検証・免許証をご用意ください。
- ※現在の保険契約の満期日まで、1日以上90日未満の方が見積もり依頼の対象です。
- ※お取り扱いできない契約もございます。詳細はページ下部をご確認ください。
- ※法人・営業用はこちら/バイク保険はこちら
このページを読んだ人は次のページも読んでいます
交通事故を起こしたときの保険会社とのやりとりの流れ|保険金の請求・受取りを解説
追突事故などの交通事故を起こしたとき、事故への対処や保険会社への保険金の請求は、どのような流れで行っていくのでしょうか。保険会社へ連絡する前に、まずは事故現場で義務付けられている対応を行う必要があります。交通事故を起こしたときの現場対応の義務について解説した上で、保険会社とのやりとりの流れなどを紹介します。
続きを読む
もらい事故とは|修理代などの自動車保険での適用や事故対応の流れについて解説
自動車事故の多くは双方に過失がありますが、もらい事故の場合は一方にのみ過失があり、加害者側が全ての責任を負うことになります。「自動車保険に入っていれば、保険会社が示談交渉をやってくれるから大丈夫」と考えている人は少なくありませんが、もらい事故の場合だと事情が違ってきます。本記事では、もらい事故とは何か、自分の自動車保険で適用される保険、保険会社が示談交渉を代行できない理由、対処方法などについて紹介します。
続きを読む
事故有係数適用期間とは?自動車保険のノンフリート等級制度についてわかりやすく解説
事故を起こして自動車保険を利用すれば、翌年度から等級が下がって保険料が高くなります。1等級から20等級までの等級区分によって保険料が変わる保険料割増引制度を「ノンフリート等級制度」と呼び、保険会社にかかわらず、すべての自動車保険の保険料算出に導入されています。 等級が上がるほど安全運転と見なされ、保険料は安くなります。なお、同じ等級でも、事故歴がある場合は事故無しに比べて保険料はアップします。 事故有の等級が適用される期間のことを、「事故有係数適用期間」と言います。今回は、保険料を左右する「事故有係数適用期間」について、わかりやすく解説します。
続きを読む
事故で自動車保険を使用するとどのくらい等級が下がるのか解説
自動車保険の「等級」とは、事故歴に基づいて保険料の割引率・割増率を決めるしくみのことを言います。個人が加入する自動車保険では、「ノンフリート等級制度」が適用されており、単に「等級」とも呼ばれます。
等級には、事故の有無が大きく影響します。つまり、事故の有無が、保険料に大きく影響するということでもあります。
今回は、事故を起こした場合に等級がどう変わるのか、等級に影響する事故とはどのようなものなのか、また等級によって保険料の割引率がどう違うのかなど、事故と等級の関係について詳しく説明します。

交通事故の過失割合とは|決め方や適切な割合決定が重要である理由を解説
自動車事故においては、損害賠償金を決めるにあたって、当事者である加害者と被害者の責任の割合を示す「過失割合」が重要です。被害者にも過失割合がある場合は、受け取れる損害賠償金が減ることになります。ここでは、交通事故の過失割合とは何か、過失割合はいつ決まるのか、過失割合が重要な理由や決め方、過失割合の例などについて紹介します。
続きを読む







