
事故発生!「あなた」と「自動車保険」の事故対応力は?

万が一、事故が発生したら皆さんは冷静に対処できるでしょうか。このページでは、皆さんと保険会社の事故対応力をチェックしていきます。いざというときに的確な行動をとるためには、事前のシミュレーションを繰り返し、すべきことを頭に叩き込んでおくことが大切です。
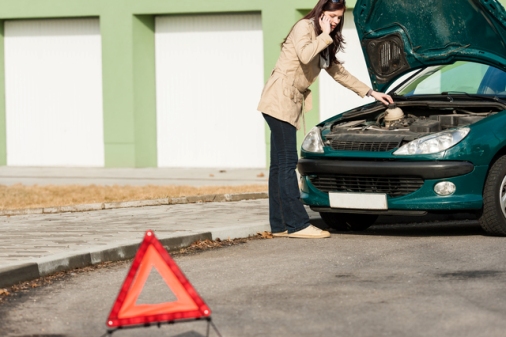
いったい何をすればいい?まずは「あなた」の事故対応力をチェック
Q:事故を起こしてしまった!どんな順番で何をする?
起こそうと思って交通事故を起こす人はいません。そのために事故が起きたときの心構えができている人は皆無と言えるでしょう。しかし、いざ事故を起こしてしまったときに何もできず戸惑ってばかりはいられません。特に人身事故では、皆さんが迅速な行動をとれるかどうかによって、人命が左右されてしまうこともあるのです。
下に人身事故の現場で皆さんがすべき行動を挙げてみました。これらをどのような手順で、どのように行えば良いかわかるでしょうか。

A:負傷者救護が最優先。忘れてはいけない事故状況の確認
正解は以下の通り。答え合わせをしてみてください。
手順1 (ウ)負傷者の救護をする
事故現場に負傷者がいる場合は、その人の救護を最優先に行います。負傷者を移動できるときは安全な場所に運んで応急手当てを。負傷の程度によっては早急に救急車の出動を要請します。
手順2 (カ)事故現場周辺の安全確保
車が動く場合は、他の車の通行の妨げにならない場所に移動させます。移動が不可能なときは、三角表示板や発煙筒などを用いて障害物があることを知らせ、二重事故の発生を防ぎます。道路上に破損したものが散らばっている場合は、その片づけも忘れずに。
手順3 (イ)警察へ連絡する
負傷者の救護、安全確保が終わったら110番もしくは最寄りの警察へ連絡をします。警察への通報は法律で義務付けられているほか、自動車保険の補償を受けるために必要となる「交通事故証明書」の発行を受けるためにも必要な手続きです。「事故が起きた場所・日時」「死傷者の有無・程度」「損害を受けた物の有無・程度」などを正確に伝えてください。手順4 (エ)相手方の確認をする
続いて相手方の氏名、住所、連絡先、ナンバーなどを確認します。これらは保険会社が事故解決、示談交渉などを行う際に必要となる情報です。ほとんどの場合、相手方も自動車保険に入っているはずなので、保険会社の連絡先や証券番号なども控えておきましょう。
手順5 (オ)事故状況を確認する
警察や保険会社には、事故の状況を説明する必要があります。事故発生時の走行速度や信号の色、どのような損害が発生したのかなどを正確に確認し、メモなどに残しておきましょう。最近の携帯電話にはカメラがついていることが多いので、事故現場を撮影しておいてもいいでしょう。また、目撃者がいるときは協力を仰いで、連絡先を控えておきます。
手順6 (ア)保険会社へ連絡する
最後に保険会社に連絡します。物損事故、人身事故を問わず、保険会社に連絡をしましょう。
手順を知っていても、すべてを冷静に行うことは不可能
皆さんは手順、内容ともに正解できたでしょうか。もし、正解できたとしても安心はできません。人間は、災害や事故などの想定外の事象に遭遇したときに、大きく判断力、思考能力が低下することがわかっています。
例えば、「交通事故を起こしたとき、車の中でうずくまることしかできなかった」「事故を起こしてしまったのに、次の商談に間に合うかどうかだけを考えていた」など、まったく的外れな思考しかできなくなる場合も多いようです。
そこでぜひ実践してほしいのが、事故時にすべき行動を紙に書き留めて、車内に保管しておくこと。整理された情報を確認することは、頭の混乱を抑えることにつながります。このページをプリントアウトして車検証などと一緒に入れておくのも有効ですよ。
事故のとき保険会社は何をしてくれる?「保険会社」の事故対応力をチェック
では、事故が起きたとき、保険会社はどんなことをしてくれるのでしょうか。自動車保険の事故対応は、2段階に分けられるのが一般的です。ひとつは事故発生時にすぐに行う「初期対応」。事故の相手方との連絡や病院、修理工場、レッカー手配などがこれにあたります。もうひとつは、示談交渉や保険金の支払い、事故に関する相談などといった「事故解決」。
保険会社の事故対応力はこのふたつをどのような体制で行うのかを総合的にチェックしていくといいでしょう。
保険会社の事故対応を確認するとき、特に注意してほしいのが、「夜間」「土日・祝日」の事故処理対応時間と、「事故現場へのスタッフ派遣」への対応です。土日・祝日の受付時間は保険会社によって異なるほか、事故処理を受け付けていないケースもあるので注意が必要です。
また、意外に知られていないのが、事故が発生した際に“人”が駆けつけてくれるかどうかは保険会社によって異なるということ。自分の事故対応力に自信がない人は、各保険会社の事故対応力や体制を細かくチェックして自動車保険を選んでください。
※本記事は2015年8月21日時点での情報です。
※上記は概要を説明したものです。引受保険会社により、商品名や補償内容等は異なりますので、ご契約にあたっては必ず「各社商品パンフレット」および「重要事項のご説明・契約概要のご説明・注意喚起情報のご説明」をあわせてご覧ください。
また、詳しくは「ご契約のしおり(普通保険約款・特約)」等をご用意していますので、取扱代理店または引受保険会社までご請求ください。ご不明な点につきましては、取扱代理店または引受保険会社までお問合わせください。



- ※自動車保険に加入中の方は保険証券・免許証を、未加入の方は車検証・免許証をご用意ください。
- ※現在の保険契約の満期日まで、1日以上90日未満の方が見積もり依頼の対象です。
- ※お取り扱いできない契約もございます。詳細はページ下部をご確認ください。
- ※法人・営業用はこちら/バイク保険はこちら
このページを読んだ人は次のページも読んでいます
交通事故を起こしたときの保険会社とのやりとりの流れ|保険金の請求・受取りを解説
追突事故などの交通事故を起こしたとき、事故への対処や保険会社への保険金の請求は、どのような流れで行っていくのでしょうか。保険会社へ連絡する前に、まずは事故現場で義務付けられている対応を行う必要があります。交通事故を起こしたときの現場対応の義務について解説した上で、保険会社とのやりとりの流れなどを紹介します。
続きを読む
もらい事故とは|修理代などの自動車保険での適用や事故対応の流れについて解説
自動車事故の多くは双方に過失がありますが、もらい事故の場合は一方にのみ過失があり、加害者側が全ての責任を負うことになります。「自動車保険に入っていれば、保険会社が示談交渉をやってくれるから大丈夫」と考えている人は少なくありませんが、もらい事故の場合だと事情が違ってきます。本記事では、もらい事故とは何か、自分の自動車保険で適用される保険、保険会社が示談交渉を代行できない理由、対処方法などについて紹介します。
続きを読む
事故有係数適用期間とは?自動車保険のノンフリート等級制度についてわかりやすく解説
事故を起こして自動車保険を利用すれば、翌年度から等級が下がって保険料が高くなります。1等級から20等級までの等級区分によって保険料が変わる保険料割増引制度を「ノンフリート等級制度」と呼び、保険会社にかかわらず、すべての自動車保険の保険料算出に導入されています。 等級が上がるほど安全運転と見なされ、保険料は安くなります。なお、同じ等級でも、事故歴がある場合は事故無しに比べて保険料はアップします。 事故有の等級が適用される期間のことを、「事故有係数適用期間」と言います。今回は、保険料を左右する「事故有係数適用期間」について、わかりやすく解説します。
続きを読む
事故で自動車保険を使用するとどのくらい等級が下がるのか解説
自動車保険の「等級」とは、事故歴に基づいて保険料の割引率・割増率を決めるしくみのことを言います。個人が加入する自動車保険では、「ノンフリート等級制度」が適用されており、単に「等級」とも呼ばれます。
等級には、事故の有無が大きく影響します。つまり、事故の有無が、保険料に大きく影響するということでもあります。
今回は、事故を起こした場合に等級がどう変わるのか、等級に影響する事故とはどのようなものなのか、また等級によって保険料の割引率がどう違うのかなど、事故と等級の関係について詳しく説明します。

交通事故の過失割合とは|決め方や適切な割合決定が重要である理由を解説
自動車事故においては、損害賠償金を決めるにあたって、当事者である加害者と被害者の責任の割合を示す「過失割合」が重要です。被害者にも過失割合がある場合は、受け取れる損害賠償金が減ることになります。ここでは、交通事故の過失割合とは何か、過失割合はいつ決まるのか、過失割合が重要な理由や決め方、過失割合の例などについて紹介します。
続きを読む







