
無免許運転で事故を起こしてしまった!事故の相手方が無免許運転だった!保険金は支払われる?

「無免許運転をして事故を起こしてしまった」「事故の相手方が無免許運転だった」。これらの場合に、自動車保険では、どのように損害が補償されるのでしょうか。無免許運転による事故と自動車保険の関係を解説します。
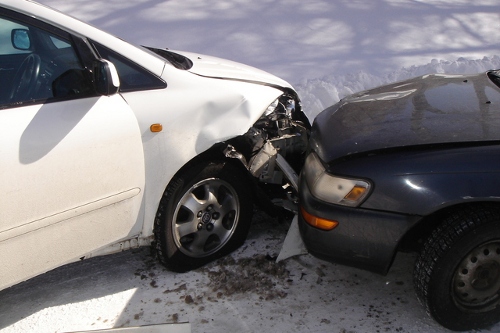
無免許運転による事故の加害者が被った損害は自動車保険では補償されない
まずは、自分が無免許運転で事故を起こしてしまい、相手方の損害を賠償しなければならないケースについて考えてみましょう。
たとえ運転者が無免許であっても、被害者である相手方がケガなどをしたときは、「自賠責保険」や「対人賠償保険」が適用されます。また、相手方の車が損傷したときは、「対物賠償保険」も利用することができます。これは、保険制度における「被害者救済」の観点から、被害者のための保険は適用されるためです。
ただし、「無免許運転でも被害者のけがなどは補償される」と安易に考えないでください。道路交通法によれば、無免許運転は、3年以下の懲役又は50万円以下の罰金に処されます。また、刑法によれば、過失運転致死傷罪で有罪になれば、7年以下の懲役もしくは禁錮または100万円以下の罰金に処されることになります。
自動車の運転免許を持っていないということは、そもそも公道で車を運転する資格がないということです。一歩間違うと人の命を奪うものですので、無免許運転は絶対にしないでください。
無免許運転による事故の加害者が被った損害は自動車保険では補償されない
続いて、無免許運転をした本人が受けた損害と自動車保険について考えてみましょう。
無免許の運転者が事故を起こし、その運転者自身がけがをした場合、当然ですが「人身傷害補償保険」「搭乗者傷害保険」「自損事故保険」などの保険はいずれも適用されず、保険金を受け取ることはできません。
もちろん、本人が運転していた自動車の損害についても、「車両保険」の保険金を受け取ることはできません。つまり、運転者自身のケガの治療費や車の修理代を任意保険で賄うことはできないのです。
もっとも、無免許運転による事故の相手方に、事故の発生について過失がある場合、無免許運転をした本人の損害のうち相手方が負担すべき割合については、相手方が加入している自動車保険の「対人賠償保険」や「対物賠償保険」によって補償されます。
さらに、無免許運転で事故を起こした車に、同乗者がいた場合について考えてみましょう。
同乗者がけがをした場合は、たとえ無免許運転であったとしても、原則として、「自賠責保険」や「対人賠償保険」「人身傷害補償保険」「搭乗者傷害保険」、「自損事故保険」などの補償の対象となります。また、事故の相手方の「対人賠償保険」も適用されます。
ここで注意すべきは、同乗者が、運転者が無免許であることを知っていた場合です。あらかじめ知っていたのであれば同乗者にも過失があると判断され、保険金が減額されることがあります。
事故の相手方が無免許運転で、事故によって自分が損害を受けた場合には、自分が加入している任意の自動車保険をすべて利用できます。ケガなどをした場合には「人身傷害補償保険」「搭乗者傷害保険」、車が壊れた場合には「車両保険」の保険金が受け取れます。また、自分に過失があり、損害賠償責任を負った場合には、「対人賠償保険」「対物賠償保険」が適用され、相手方の損害が補償されます。
※本記事は2015年8月21日時点での情報です。
※上記は概要を説明したものです。引受保険会社により、商品名や補償内容等は異なりますので、ご契約にあたっては必ず「各社商品パンフレット」および「重要事項のご説明・契約概要のご説明・注意喚起情報のご説明」をあわせてご覧ください。
また、詳しくは「ご契約のしおり(普通保険約款・特約)」等をご用意していますので、取扱代理店または引受保険会社までご請求ください。ご不明な点につきましては、取扱代理店または引受保険会社までお問合わせください。



- ※自動車保険に加入中の方は保険証券・免許証を、未加入の方は車検証・免許証をご用意ください。
- ※現在の保険契約の満期日まで、1日以上90日未満の方が見積もり依頼の対象です。
- ※お取り扱いできない契約もございます。詳細はページ下部をご確認ください。
- ※法人・営業用はこちら/バイク保険はこちら
このページを読んだ人は次のページも読んでいます
交通事故を起こしたときの保険会社とのやりとりの流れ|保険金の請求・受取りを解説
追突事故などの交通事故を起こしたとき、事故への対処や保険会社への保険金の請求は、どのような流れで行っていくのでしょうか。保険会社へ連絡する前に、まずは事故現場で義務付けられている対応を行う必要があります。交通事故を起こしたときの現場対応の義務について解説した上で、保険会社とのやりとりの流れなどを紹介します。
続きを読む
もらい事故とは|修理代などの自動車保険での適用や事故対応の流れについて解説
自動車事故の多くは双方に過失がありますが、もらい事故の場合は一方にのみ過失があり、加害者側が全ての責任を負うことになります。「自動車保険に入っていれば、保険会社が示談交渉をやってくれるから大丈夫」と考えている人は少なくありませんが、もらい事故の場合だと事情が違ってきます。本記事では、もらい事故とは何か、自分の自動車保険で適用される保険、保険会社が示談交渉を代行できない理由、対処方法などについて紹介します。
続きを読む
事故有係数適用期間とは?自動車保険のノンフリート等級制度についてわかりやすく解説
事故を起こして自動車保険を利用すれば、翌年度から等級が下がって保険料が高くなります。1等級から20等級までの等級区分によって保険料が変わる保険料割増引制度を「ノンフリート等級制度」と呼び、保険会社にかかわらず、すべての自動車保険の保険料算出に導入されています。 等級が上がるほど安全運転と見なされ、保険料は安くなります。なお、同じ等級でも、事故歴がある場合は事故無しに比べて保険料はアップします。 事故有の等級が適用される期間のことを、「事故有係数適用期間」と言います。今回は、保険料を左右する「事故有係数適用期間」について、わかりやすく解説します。
続きを読む
事故で自動車保険を使用するとどのくらい等級が下がるのか解説
自動車保険の「等級」とは、事故歴に基づいて保険料の割引率・割増率を決めるしくみのことを言います。個人が加入する自動車保険では、「ノンフリート等級制度」が適用されており、単に「等級」とも呼ばれます。
等級には、事故の有無が大きく影響します。つまり、事故の有無が、保険料に大きく影響するということでもあります。
今回は、事故を起こした場合に等級がどう変わるのか、等級に影響する事故とはどのようなものなのか、また等級によって保険料の割引率がどう違うのかなど、事故と等級の関係について詳しく説明します。

交通事故の過失割合とは|決め方や適切な割合決定が重要である理由を解説
自動車事故においては、損害賠償金を決めるにあたって、当事者である加害者と被害者の責任の割合を示す「過失割合」が重要です。被害者にも過失割合がある場合は、受け取れる損害賠償金が減ることになります。ここでは、交通事故の過失割合とは何か、過失割合はいつ決まるのか、過失割合が重要な理由や決め方、過失割合の例などについて紹介します。
続きを読む







