
任意保険とはどんな役割の保険?必要性・補償内容・保険料について知る

自動車で事故を起こしてしまうと、数千万円、数億円といった高額な損害賠償をしなければならない場合があります。そんなときに加入しておくと心強いのが「任意保険」です。このページでは、任意保険の役割から補償内容、保険料などについて、初めて加入する人にもわかりやすく解説しています。任意保険に関する基本的な知識はこのページを読むだけですべて押さえられるので、ぜひチェックしておきましょう。
任意保険の役割と加入する意味
自動車事故によって発生した損害による経済的な負担を、保険金によって軽減してくれるのが自動車保険です。ドライバーであれば誰もがその重要性を理解していることでしょう。しかし、自動車事故によって発生した損害を補償する保険には、大きく分けて「自賠責保険(自動車損害賠償責任保険)」と「任意保険」があり、初めて自動車保険に加入する人には少々難解です。
まずは、自賠責保険と任意保険の役割の違いや言葉の意味を整理しながら、なぜ任意保険への加入を検討すべきなのかを考えてみます。
自動車保険には自賠責保険と任意保険の2種類がある
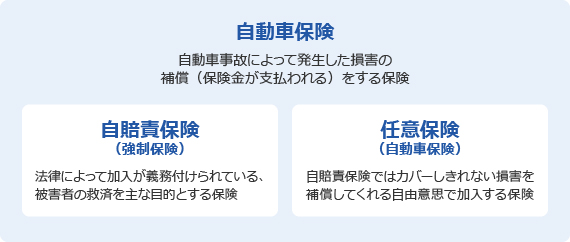
自動車保険(自動車事故によって発生した損害を補償する保険)は、大きく2つに分類できます。ひとつが自賠責保険、もうひとつが任意保険です。
自賠責保険は、すべての自動車に対し、法律によって加入が義務付けられている保険です。強制的に加入しなければならないため「強制保険」と呼ばれることもあります。一方、任意保険は、個人の自由な意思で加入する保険。自賠責保険のように強制ではなく、任意で加入するので任意保険と呼ばれています。自賠責保険に上乗せして加入するイメージです。
なお、注意が必要なのは、「任意保険」のことを「自動車保険」と呼ぶケースが多いこと。「自動車保険の中に自賠責保険と任意保険があり、さらに任意保険のことを自動車保険と呼ぶことがある」というとても紛らわしい状態なのです。
例えば、「自動車保険を乗り換えるなら」「自動車保険の見直しなら」などとうたっているテレビCMやWeb広告を見たことがある人は多いでしょう。この場合の「自動車保険」は、ほぼ間違いなく任意保険を意味しています。また、当サイトのサイト名である「保険スクエアbang! 自動車保険」の「自動車保険」も任意保険の意味です。
自賠責保険(強制保険)と対をなす形で、本来は任意保険と呼ぶのが正しいのですが、実情は「自動車保険」と呼ばれてしまっていると考えるのがいいかもしれません。
自賠責保険と任意保険の補償内容の違いと役割
自賠責保険と任意保険には、加入義務のほかにもいくつか大きな違いがあります。最も大きいのが補償の内容。つまり、どんな損害に対していくらの保険金が支払われるかです。自賠責保険と任意保険の補償内容の違いを表にまとめました。任意保険のほうが補償の対象とする損害の範囲が広く、より手厚い補償が受けられることがわかります。
■自賠責保険と任意保険の補償内容の違い
| 損害の対象 | 自賠責保険 | 任意保険 | |
|---|---|---|---|
| 相手方 (他人) |
身体 | 〇 (限度額がある) |
◎ (無制限に設定できる) |
| 財物(モノ) | × | ◎ (無制限に設定できる) |
|
| 財物(車) | × | ◎ (無制限に設定できる) |
|
| 自分や同乗者 | 身体 | ○ (被害者の人身損害が対象・支払限度額あり) |
◎ (無制限に設定できる) |
| 財物(モノ) | × | ○ | |
※自賠責保険、任意保険の一般的な補償の対象を示したものであり、実際の補償対象・補償内容は個別の契約内容、事故の状況、過失の有無等によって異なります。
※「自賠責保険」と「任意保険」では、「他人」という言葉の定義が異なる場合があります。詳しくは各保険の約款等をご確認ください。
例えば、相手方(他人)に発生した損害について見てみましょう。自賠責保険では、相手方の人身損害が補償の対象です。一方、任意保険は、身体、財物(モノ)、財物(車)のすべてを補償の対象としています。また、自賠責保険には保険金の支払限度額が設けられていますが、任意保険では保険金の上限を無制限に設定することが可能です。
自分や同乗者が被った損害についても大きな差があります。自賠責保険が、同乗者(自動車の名義人ではない)の身体が被った損害を限度額付きで補償するだけなのに対して、任意保険は、身体、財物(車)を補償の対象としています。しかも、身体が被った損害は、契約内容次第で無制限の補償にすることも可能です。
このような違いが生まれるのは、それぞれの保険が担っている役割に差があるからです。
自賠責保険は「自動車事故の被害者の最低限の救済」を主な目的としているため、補償の対象となる人物は「加害者となってしまった自分以外」になっており、保険金の上限金額も定められているのです。また、法律によって加入義務が課されているのもこのためです。
一方、任意保険はドライバーがより「安心して運転をするための備え」という役割を担っています。上の表を見てわかる通り、自動車事故によって損害を被る可能性があるのは、事故の相手方(他人)の身体だけではありません。相手方(他人)の車やモノ、自分や同乗者の身体、自分の車が傷つくこともあるでしょう。そんなときに保険金によって経済的な負担を軽減してくれるのが任意保険なのです。
自動車保険における、自賠責保険と任意保険の分類をまとめたのが下の図です。このようにイメージするとそれぞれの言葉の意味や役割を整理しやすいでしょう。
■自動車保険の分類と役割
高額賠償事例から見る任意保険に加入する意味
任意保険の役割をより深く知るためには、実際にあった自動車事故の高額賠償事例を見てみるのがいいかもしれません。下の表は、人身事故を起こしてしまったときの損害賠償金額の例です。あくまで損害賠償金額が高額になったケースなのですが、すべてが4億円を超えるものになっています。
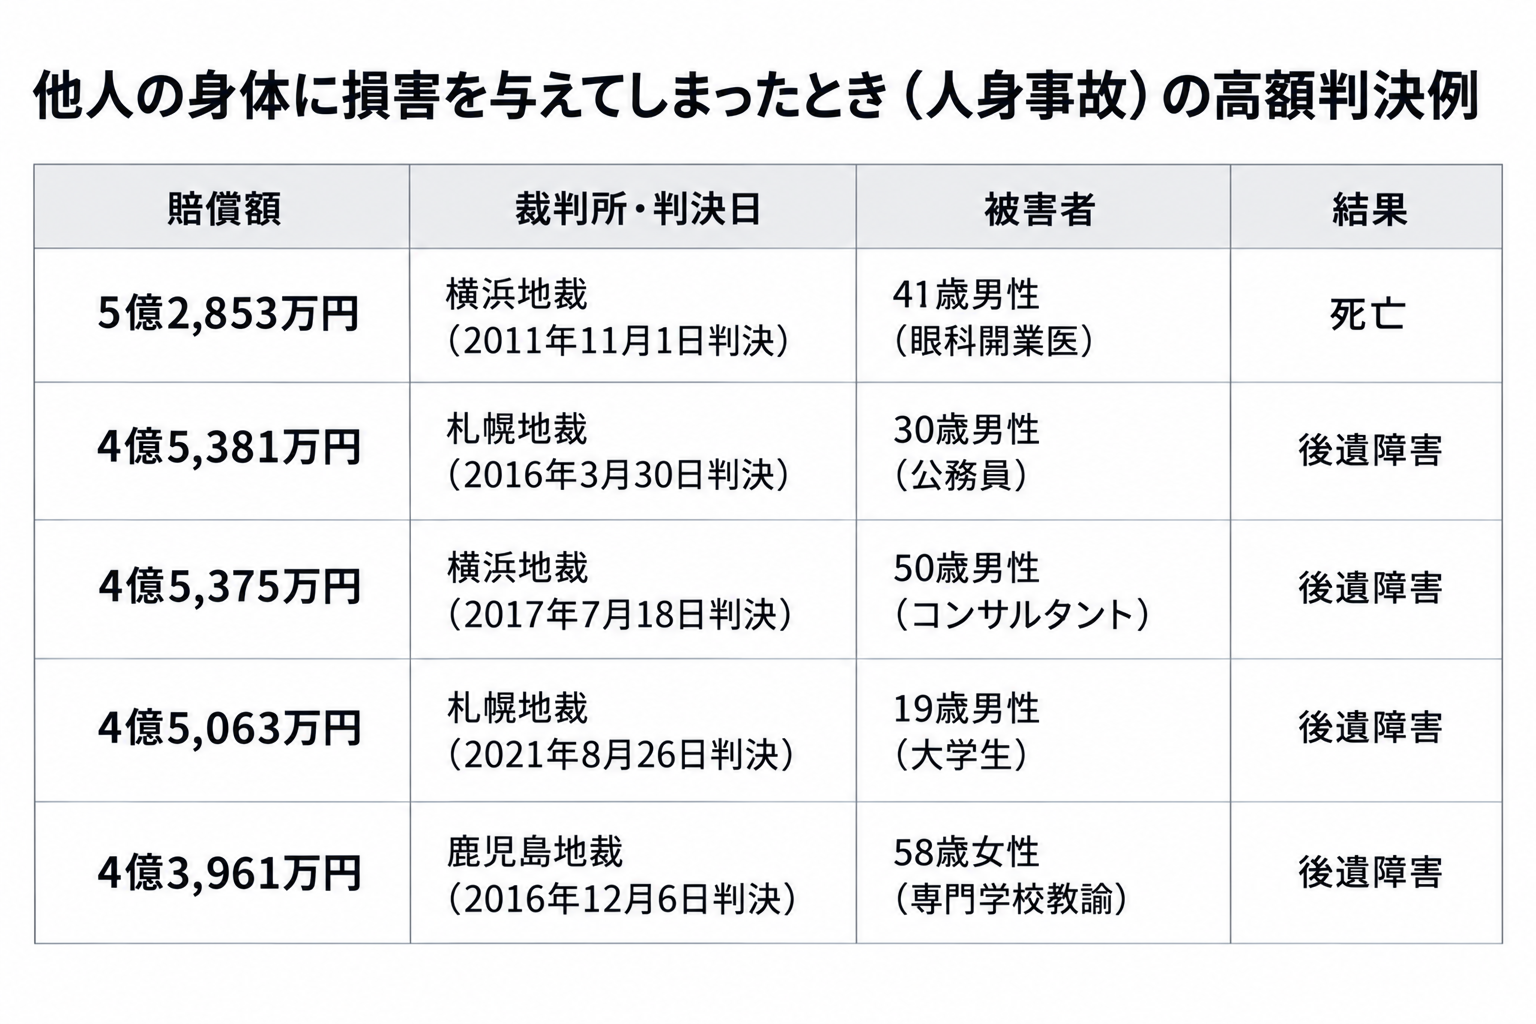 出典:日本の損害保険-ファクトブック2025(一般社団法人 日本損害保険協会)
※ 認定総損害額とは、被害者の損害額(弁護士費用を含む)そのもので、被害者の過失相殺相当額や自賠責保険等で支払われた金額を差し引く前のもの。
一方、人身事故の場合に自賠責保険から支払われる保険金の金額は、被害者1人当たり、死亡時は3,000万円、後遺障害は等級に応じて上限4,000万円(介護を要する重度後遺障害は例外あり)が上限となっています。上の表のようなケースでは、数億円を自己負担しなければならなくなるわけです。
そんなときに心強い味方になるのが任意保険。任意保険では、相手方(他人)の身体に発生した損害に対して無制限で保険金が支払われるように設定できます。自賠責保険の補償では足りなかった数億円をすべて任意保険でカバーできるのです。
続いて、物損事故の高額賠償事例も見てみましょう。人身事故ほどには損害賠償額が高くならないケースが多いのですが、下の表を見ると1億円を超える損害賠償を求められる可能性があることがわかります。
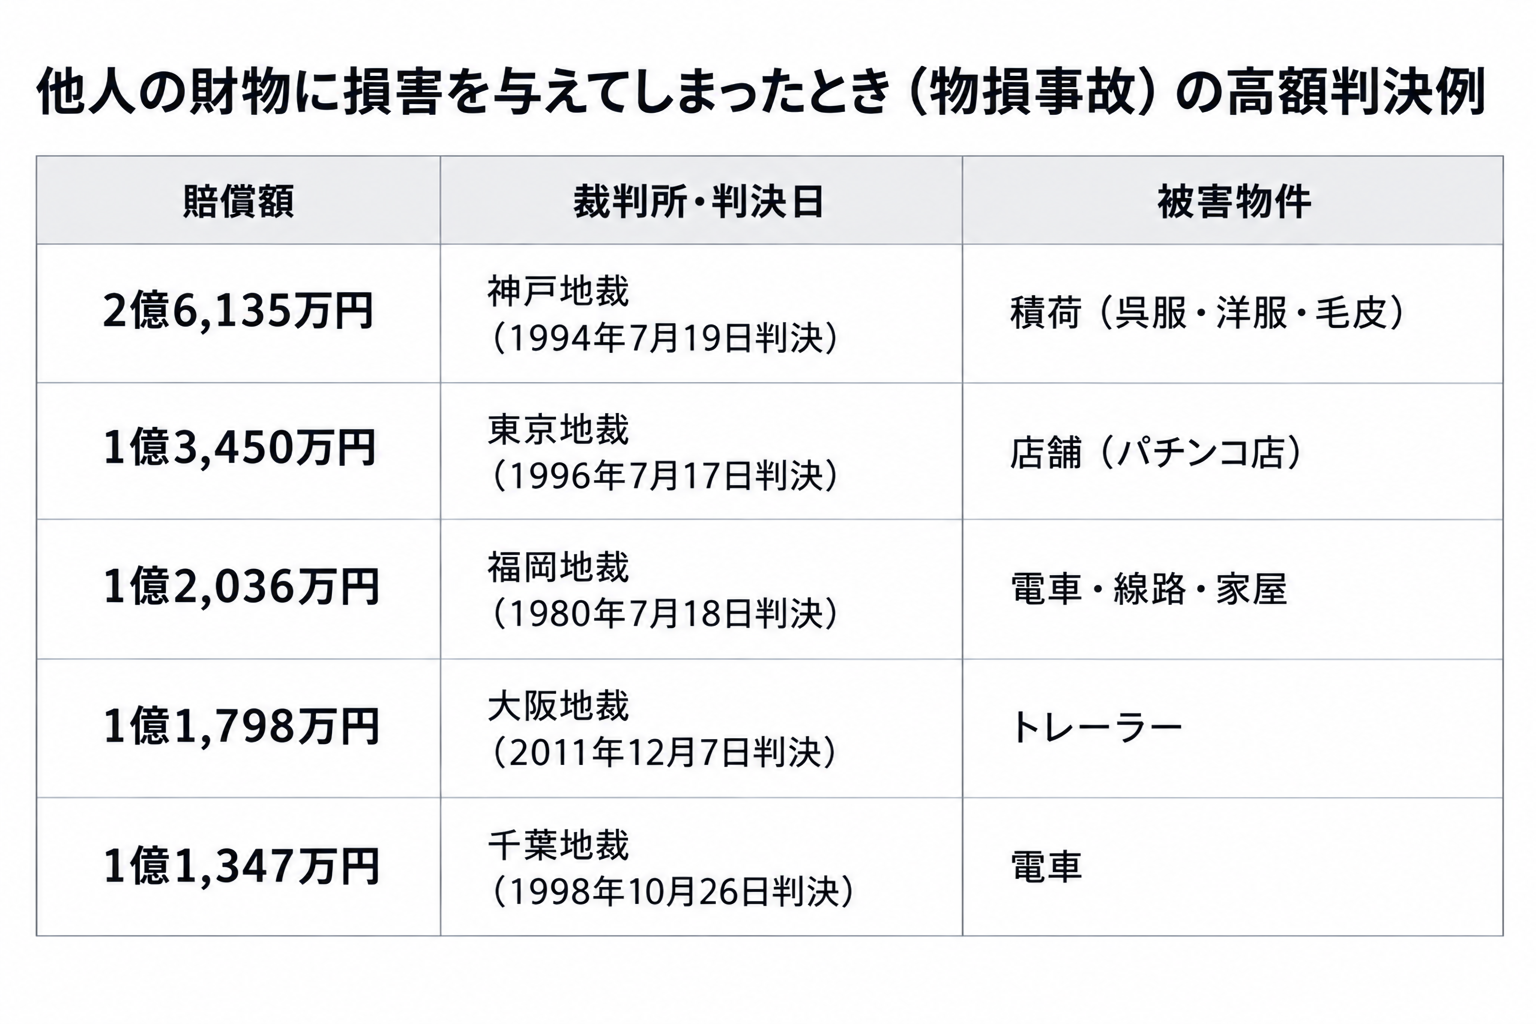 出典:日本の損害保険-ファクトブック2025(一般社団法人 日本損害保険協会)
※ 認定総損害額とは、被害者の損害額(弁護士費用を含む)そのもので、被害者の過失相殺相当額を差し引く前のもの。
物損事故では、自賠責保険からは一切の保険金が支払われません。つまり、1億円以上の損害賠償を、自分がすべて負担しなければならないということです。一方、任意保険は物損事故にも対応しており、保険金の上限額を無制限に設定することも可能。任意保険に加入していれば、契約内容に応じて自己負担を大きく抑えられる場合があります。
任意保険の加入率はどのくらい?
ここまでの説明で、任意保険の役割や加入する意味については理解できたでしょう。それではどの程度の人が任意保険に加入をしているのでしょうか。損害保険料率算出機構の2025年3月末時点のデータによると、自動車保険と自動車共済を合わせた対人賠償の加入率は88.6%です。
※出典:自動車保険の概況 2025年度版(損害保険料率算出機構)
対人賠償補償とは、相手方(他人)の身体に発生した損害に対する補償。任意保険の基本的な補償なので、対人賠償補償の加入率は任意保険の加入率(任意保険と同様の役割を持った、任意の自動車共済を含む)とほぼイコールと考えられます。つまり、9割近い人が任意保険に加入しているということです。
損害賠償の金額は事故の状況によって大きく異なりますが、人身事故ではその金額が数千万円以上になってしまうことが珍しくありません。そのような金額をすぐに用意できる人はまずいないでしょう。また、任意保険への加入率を見ても、多くのドライバーがその重要性を認識していることがわかります。
もしかすると、「自賠責保険があるから任意保険には加入しなくていい」と考えている人がいるかもしれません。しかし、ほんのちょっとのミスや油断によって生じた自動車事故が、自分の人生を大きく狂わせてしまう可能性もあるのです。事故のリスクや任意保険の重要性について今一度、慎重に考えてみたほうがいいでしょう。
任意保険の補償内容を詳しく知る
ここまでは任意保険の役割や必要性に的を絞って解説をしてきました。続いては、任意保険がどのような仕組みで、自動車事故のリスクに対応しているのか、その補償内容について紹介していきましょう。補償内容とは、簡単に言うと「どのような損害に対して保険金が支払われるか」という意味です。
保険会社によって呼び名は異なるものの、現在の任意保険は「対人賠償保険」「対物賠償保険」「人身傷害補償保険」「車両保険」の4種類の補償(保険)を基本としているのが一般的です。補償の対象となる損害と各補償の関係を下の表にまとめたので、まずはチェックしておきましょう。
■任意保険を構成する基本的な補償
| 損害の対象 | 補償 | |
|---|---|---|
| 相手方 (他人) |
身体 | 対人賠償保険 |
| 財物(モノ) | 対物賠償保険 | |
| 財物(車) | ||
| 自分や同乗者 | 身体 | 人身傷害補償保険 ※同乗者が他人である場合は対人賠償保険も加わる |
| 財物(車) | 車両保険 | |
そのほか、自分や同乗者の身体が受けた損害を補償する保険として、「搭乗者傷害保険」「無保険車傷害保険」「自損事故保険」というものも存在します。任意保険の補償内容を理解するためには、それぞれの補償内容について個別に理解することが大切です以降では各補償について詳しく解説していきます。
対人賠償保険
●補償内容対人賠償保険とは、自動車事故で相手方(他人)の身体に損害を与えてしまい、法律上の損害賠償責任を負ったときに、その賠償金のうち、自賠責保険の補償額を超えた部分に対して保険金が支払われる保険です。自賠責保険の支払対象外となる損害について、対人賠償保険が補償します。
保険金の金額が、実際の損害額と事故当時者の過失割合によって算出される「法律上の損害賠償責任の金額」に左右されるため、保険金の支払いは示談成立後となるのが通常です。
●対象となる事故の例- ・自動車同士が衝突し、相手方(他人)の車に乗っている人にケガをさせてしまった
- ・道路に飛び出してきた他人をはねて、死亡させてしまった
- ・車道を走行している自転車と衝突し、自転車に乗っていた人にケガをさせてしまった
●一般的な保険金額(保険金の上限額)
原則として無制限(被害者1名あたり)
対人賠償保険についてもっと詳しく知る対物賠償保険
●補償内容対物賠償保険とは、自動車事故で他人の財物(モノ・車)に損害を与えてしまい、法律上の損害賠償責任を負ったときに保険金が支払われる保険です。保険金の金額が、実際の損害額と事故当時者の過失割合によって算出される「法律上の損害賠償責任の金額」に左右されるため、保険金の支払いは示談成立後となるのが通常です。
●対象となる事故の例- ・自動車同士が衝突し、相手方(他人)の車を壊してしまった
- ・スピードの出しすぎでカーブを曲がり切れず、ガードレールを壊してしまった
- ・ブレーキとアクセルを踏み間違い、店舗の壁を壊してしまった
●一般的な保険金額(保険金の上限額)
1,000万円~無制限(1事故あたり)
対物賠償保険についてもっと詳しく知る人身傷害補償保険
●補償内容人身傷害補償保険とは、自動車事故で、自分や自分の家族、または任意保険に加入している車の同乗者が身体に損害を受けたときに保険金が支払われる保険です。「人身傷害保険」と呼ばれることもあります。保険金が過失割合に関係なく支払われるので、示談が成立していなくても保険金を受け取ることができます。
なお、人身傷害補償保険には、「搭乗中以外も補償するタイプ」「搭乗中のみを補償するタイプ」の2種類があり、前者の場合は、自分やその家族であれば、歩行中やタクシーやバスに乗っているときに受けた損害も補償の対象となります。
●対象となる事故の例- ・自動車同士が衝突し、自分や同乗者がケガをしてしまった
- ・前方不注意により電信柱に激突し、同乗者が死亡してしまった
- ・友人の車に乗っているときに事故に遭い、自分がケガをしてしまった(搭乗中以外も補償するタイプの場合)
- ・自分の子供が通学中に車にはねられてケガをしてしまった(搭乗中以外も補償するタイプの場合)
●一般的な保険金額(保険金の上限額)
1,000万円~無制限(被害者1名あたり)
人身傷害補償保険についてもっと詳しく知る車両保険
●補償内容車両保険とは、任意保険に加入している車に損害が発生したときに保険金が支払われる保険です。自動車を運転している最中の事故による損害だけでなく、盗難や自然災害によって発生した損害にも対応しています。
なお、車両保険には、保険会社によって名称の異なる複数のタイプがあり、補償範囲も異なります。必要に応じて選択する必要があるので覚えておきましょう。
●対象となる事故の例- ・自動車同士の衝突事故で自分の車が破損してしまった
- ・スピードの出しすぎでカーブを曲がり切れずにガードレールに衝突し、自分の車が破損してしまった
- ・台風による洪水で自分の車が水没し、故障してしまった
- ・自分の車が盗難に遭ってしまった
●一般的な保険金額
契約する自動車の価値(時価額)に合わせて設定される(1事故あたり)
車両保険の補償内容や保険料相場についてもっと詳しく知る搭乗者傷害保険
●補償内容搭乗者傷害保険とは、任意保険に加入している車に乗っている人の身体に損害が生じたときに、契約時に決めておいた定額の保険金が支払われる保険です。保険会社によっては「搭乗者傷害特約」と呼んでいる場合もあります。
なお、自分や同乗者が自動車事故で被る損害に備えるという意味では、搭乗者傷害保険と人身傷害補償保険の補償範囲は重複しています。より手厚い補償が提供される人身傷害補償保険に優先的に加入し、搭乗者傷害保険には、さらに補償を充実させるために加入するという考え方が一般的です。
●対象となる事故の例- ・自動車同士が衝突し、自分や同乗者がケガをしてしまった
- ・前方不注意により電信柱に激突し、同乗者が死亡してしまった
●一般的な保険金額(保険金の上限額)
保険会社や契約内容に応じて定額で支払われます。
※医療保険金:入院・通院の日数や部位・症状に合わせて10,000円~100万円
無保険車傷害保険
●補償内容無保険車傷害保険とは、下に示したような「無保険車」と呼ばれる自動車との事故で、相手方から十分な損害賠償が受けられない場合に保険金を受け取れる保険です。自分やその家族、または任意保険に加入している車の同乗者が、死亡または後遺障害を負ったときに適用されます。治療によって完治するようなケガを負った場合には補償の対象にはなりません。
※補償の対象が任意保険に加入している自動車に乗っている人に限定される場合があります。
- ・任意保険の対人賠償保険に加入していない自動車
- ・任意保険の対人賠償保険に加入しているが、損害賠償責任の金額に対して保険金額が十分でない自動車
- ・任意保険の対人賠償保険に加入しているが、運転者年齢条件、運転者の範囲など、保険が適用される条件を満たしておらず、保険金が支払われない自動車
- ・当て逃げ、ひき逃げなどで相手方を特定できず、十分な損害賠償を受けられない自動車
●対象となる事故の例
- ・任意保険に加入していない車との衝突事故で、同乗者が死亡してしまった
- ・自動車同士の衝突事故に遭い、自分と同乗者がケガをしたが、事故の相手方が逃げてしまった
●一般的な保険金額(保険金の上限額)
被害者1名あたり2億円または無制限など、保険会社や契約内容によって異なる
無保険車傷害保険についてもっと詳しく知る特約による補償
任意保険では、ここまで説明してきた基本的な補償のほかに、特約を追加することで補償内容をカスタマイズすることができます。選択できる特約の種類や補償内容などは保険会社によって異なるのですが、代表的なものを紹介しておきましょう。
●ファミリーバイク特約自分やその家族が、原付バイクに乗っていて事故に遭ったときに、事故の相手方(他人)に与えてしまった損害や、自分が受けた損害に対して保険金が支払われます。個別にバイク保険に加入するよりも保険料が安くなるケースが多いので、自分や家族が原付バイクをよく運転する場合は付帯を検討してみてもいいでしょう。
ファミリーバイク特約についてもっと詳しく知る●身の回り品補償特約
自分の自動車に積んでいた財物(モノ)が受けた損害を補償してくれる特約です。高価なものを載せて運転をする機会が多い人は付帯してみてもいいかもしれません。ただし、補償の対象となるモノの種類は保険会社によってことなるので注意が必要です。
身の回り品補償特約についてもっと詳しく知る●弁護士費用等補償特約
任意保険に加入すると、相手方(他人)との賠償事故では、契約条件を満たす場合に保険会社が示談交渉を行うのが通常です。これを示談交渉サービスといいます。ただし、例外があり、自分に一切の過失がない(相手方(他人)の過失割合が100%)、いわゆる「もらい事故」の場合は、示談交渉サービスが使えません。そんなとき、示談交渉を弁護士に依頼した際の費用を補償してくれるのが、「弁護士費用補償特約」です。
弁護士費用等補償特約についてもっと詳しく知る※上記の解説にある「一般的な保険金額(保険金の上限額)」は、当サイトの独自調査により、多くの保険会社が採用している一般的な保険金額の範囲を示したものです。実際の保険金額は、保険会社や個別の契約内容によって異なります。
任意保険に加入するメリットとして、保険会社が提供するロードサービスを利用できるようになるという点も挙げられます。「ガス欠時のガソリン補給」「レッカー移動」「バッテリー上がりの対応」「キー閉込み時の鍵開け」など、対応する範囲も広く、いざというときに非常に便利です。保険会社によってサービスの範囲や内容が微妙に異なるので、しっかりと比較するのがいいでしょう。
任意保険に関するQ&A
このページでは、任意保険の役割や補償内容について、徹底的に詳しく解説してきました。最後に任意保険にまつわるよくある疑問をQ&A形式で解決していきましょう。
任意保険にはどこで加入すればいい?
任意保険に加入する方法には、大きく分けると「任意保険の代理店で加入申込みをする(代理店型)」「インターネットや電話で保険会社に直接、加入申込みをする(ダイレクト型・通販型)」という2種類があります。
前者には「代理店の担当者に相談をしながら補償内容を決められる」「事故に遭ったときに担当者のサポートを受けられる」といったメリットが、後者には「24時間いつでも申込みができる」「代理店で申し込める任意保険よりも、一般的に保険料が安い」といったメリットがあります。自分に合った方法を選ぶのがいいでしょう。
ダイレクト型(通販型)と代理店型の違いについてもっと詳しく知るダイレクト型(通販型)の自動車保険ってどんなもの?
「ダイレクト型(通販型)」の自動車保険とは、インターネットや電話を通じて保険会社と直接契約をするタイプの任意保険のことです。代理店手数料がかからない、人件費を安く抑えられるといった理由から、保険料が割安になる傾向があります。また、24時間、自分の好きなときに加入の申込みができるという利点もあります。
任意保険の加入申込みはいつすればいい?
自動車を購入して、新しく任意保険に加入する場合は、納車日と保険始期日を同日にするのが基本です。納車当日に運転をしても、任意保険の補償が適用されるようにするのです。そのため、自動車保険の加入申込みは、納車前に済ませるのが適切であるといえます。保険始期日の60日程度前であればほとんどの保険会社が加入申込みを受け付けているので、余裕を持って加入申込みをするようにしましょう。遅くとも納車日の1週間前には申込み手続きを完了させておくことをおすすめします。
自動車保険(任意保険)と自動車共済はどう違う?
基本的な補償内容はほぼ同じものです。異なるのは損害の補償を請け負う団体。自動車保険(任意保険)は保険会社が保険金を支払うのに対し、自動車共済は共済組合が共済金として経済的な負担をカバーします。共済の場合は、補償を得るためにかかるお金を「保険料」ではなく「掛け金」と呼びます。
自動車共済についてもっと詳しく知る任意保険の保険料はどうやって決まる?
任意保険の保険料は、補償内容、契約者の条件や環境から、事故リスクを分析したうえで決定されます。補償内容が充実しているほど保険料は高くなり、契約者の条件(年齢や過去の事故歴など)や置かれている環境(地域や車種、自動車を運転する用途など)を分析した結果、事故リスクが高いと判断されれば、保険料は高くなります。
なお、保険料の設定方法は保険会社によって異なるため、同様の補償内容、条件であっても保険会社によって保険料は異なります。
任意保険の保険料相場についてもっと詳しく知る任意保険の保険料を安くする方法はある?
補償内容を維持したまま保険料を安くしたいのであれば、保険会社の乗り換えを検討してみてもいいかもしれません。保険料は保険会社ごとに異なるため、比較をしてみるとより安い任意保険が見つかる可能性があります。複数の保険会社の保険料を比較するには、一括見積もりサービスを利用するのが便利です。
※上記は概要を説明したものです。引受保険会社により、商品名や補償内容等は異なりますので、ご契約にあたっては必ず「各社商品パンフレット」および「重要事項のご説明・契約概要のご説明・注意喚起情報のご説明」をあわせてご覧ください。また、詳しくは「ご契約のしおり(普通保険約款・特約)」等をご用意していますので、取扱代理店または引受保険会社までご請求ください。ご不明な点につきましては、取扱代理店または引受保険会社までお問合わせください。



- ※自動車保険に加入中の方は保険証券・免許証を、未加入の方は車検証・免許証をご用意ください。
- ※現在の保険契約の満期日まで、1日以上90日未満の方が見積もり依頼の対象です。
- ※お取り扱いできない契約もございます。詳細はページ下部をご確認ください。
- ※法人・営業用はこちら/バイク保険はこちら
このページを読んだ人は次のページも読んでいます
「自賠責保険」と「任意保険」の違いと必要性を理解して正しく加入する
このページでは、「自賠責保険」と「任意保険」の違いを、「加入義務」「補償内容」「サービス」「保険料の仕組み」の4つの観点から詳しく解説していきます。自動車を初めて手に入れた人、今まで深く考えずに任意保険に加入してきた人は、ぜひじっくりと読んでみてください。自賠責保険に加えて、なぜ任意保険に加入しなければならないのかを、しっかりと理解できるはずです。また、任意保険の保険料の節約法も紹介しているのであわせてチェックしておきましょう。
続きを読む
自賠責保険(共済)とは?加入方法・補償内容・保険料についてわかりやすく解説
「自賠責保険(自動車損害賠償責任保険)」は、すべての自動車に対し、法律で加入が義務付けられている保険です。しかし、初めて自動車を持った人はもちろん、ベテランドライバーでも、自賠責保険の重要性を理解しきれている方は少ないかもしれません。このページでは、役割から補償内容、加入方法に保険料、そして万が一のときの保険金の請求方法まで、自賠責保険に関する基礎知識を余さず解説していきます。自賠責保険について理解することは、ドライバーにとってリスク管理の最低条件ともいえます。じっくりと読んでおきましょう。
続きを読む
自動車保険とは?役割・種類・補償内容について知る
初めて自分で加入する人にとって、自動車保険の仕組みはなかなかに難解なものです。もしかすると、「よくわからないから適当に加入してしまおう」などと考えている人もいるかもしれません。しかし、自動車保険は万が一の事故の際の経済的な負担を、保険金でカバーしてくれるとても重要なもの。しっかりと理解し、自分の目で選ぶことが大切です。
このページでは、初めて自動車保険に加入する人にもわかりやすいよう、自動車保険の役割から種類、補償内容まで、1つずつ丁寧に解説していきます。ぜひチェックしてください。
自動車保険の保険料相場は年齢・車両保険・車種でどう変わる?独自データで徹底調査
「自分の自動車保険の保険料が高すぎるのでは?」「ほかの人の自動車保険の保険料はもっと安いのでは?」などと思ったことはないでしょうか。そこでこのページでは自動車保険の保険料の相場について調べていきます。また、自分にとって最適な自動車保険の保険料相場を知る具体的な方法も紹介しているので、ぜひチェックしてみてください。
続きを読む
自動車共済とは|特徴や自動車保険との違いを解説
万が一、自動車事故を起こしたときの備えとして、「自動車保険」以外にも「自動車共済」という選択肢があります。「自動車共済は掛け金が割安」といわれることもありますが、自動車保険と何が違うのでしょうか。自動車共済の概要についてご紹介した上で、自動車保険との違いやメリット・デメリットなどについて、取り上げていきます。
続きを読む







